猜你想问
这份研报主要分析了什么内容?
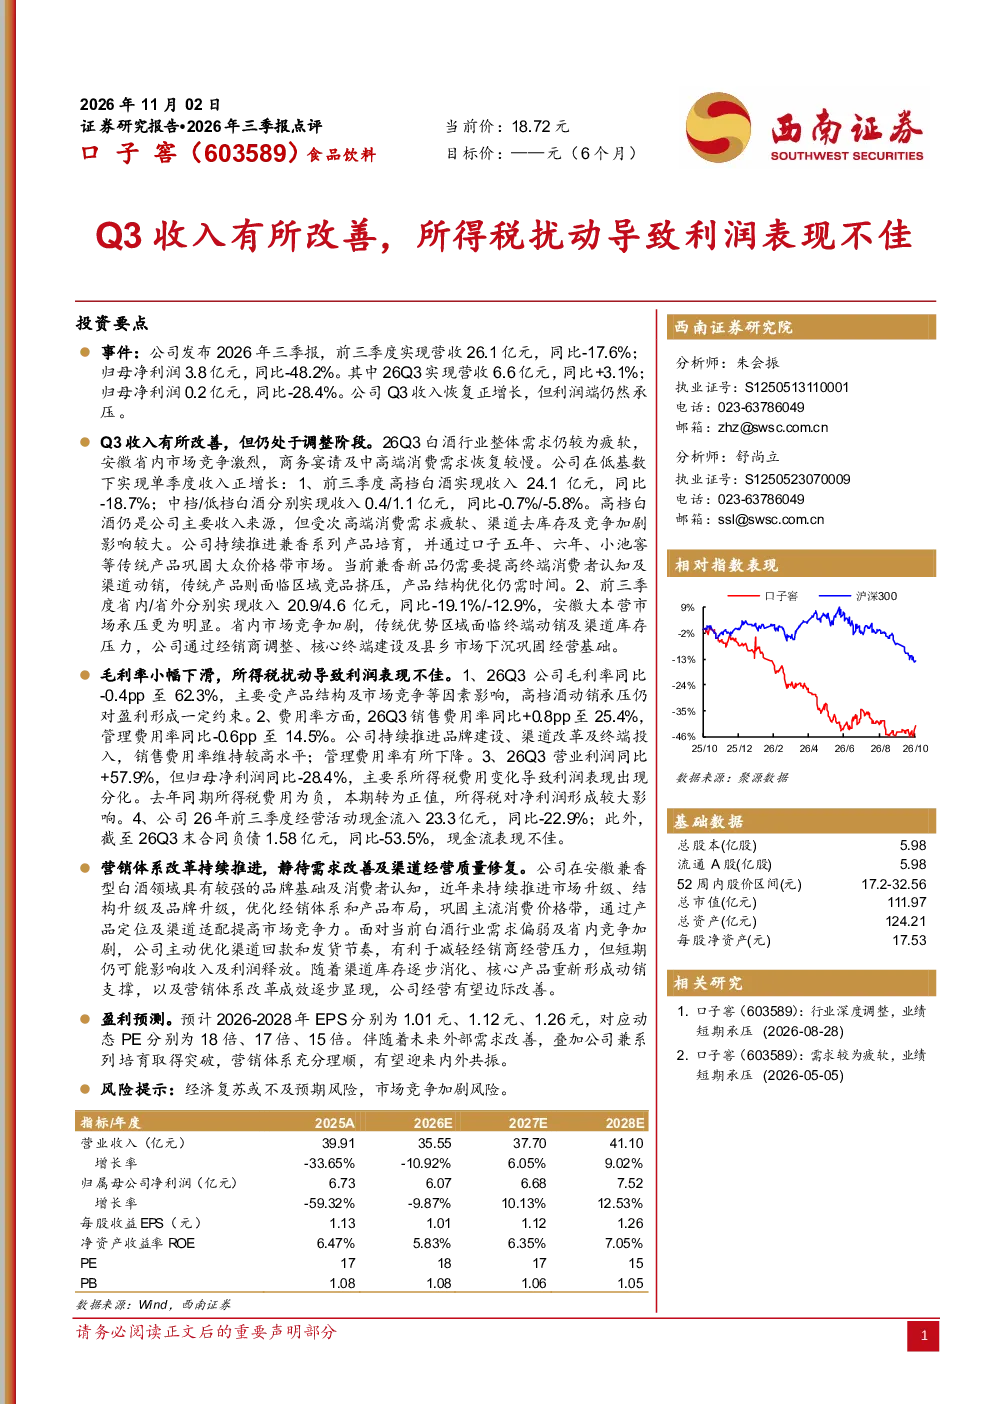
这份研报主要分析了口子窖2026年前三季度的业绩表现及未来展望。报告指出,公司Q3收入有所改善,实现6.6亿元,同比+3.1%,但归母净利润为0.2亿元,同比-28.4%。营收和利润下滑主要受产品结构、市场竞争及所得税费用变化等因素影响。报告还分析了公司产品结构、区域结构、盈利能力及费用情况,并展望了未来经营及投资潜力。
食品饮料行业目前的发展趋势如何?
食品饮料行业目前呈现多元化发展趋势。一方面,高端白酒市场面临次高端消费疲软、渠道去库存及竞争加剧的挑战;另一方面,公司通过推出兼香新品(如口子五年、六年、小池窖)巩固大众市场,但新品仍需提升认知及动销。同时,区域市场竞争加剧,安徽市场承压明显。行业整体在品牌建设、渠道优化及产品创新方面持续发力,未来增长潜力仍存。
研报重点分析了口子窖的哪些方面?
研报重点分析了口子窖的收入结构、区域结构、盈利能力及费用情况。收入端,高档白酒仍是主要来源但承压,兼香新品需提升动销;区域端,省内市场(安徽)面临更大压力,公司通过经销商调整和终端下沉巩固经营。盈利端,Q3毛利率62.3%同比-0.4pp,受产品结构影响,销售费用率维持高位以支持品牌建设,管理费用率下降。利润表现受所得税费用变化影响较大。
当前市场对食品饮料行业的现状判断是什么?
当前市场对食品饮料行业的现状判断是,行业竞争加剧,高端白酒市场承压明显,次高端消费疲软,渠道去库存压力持续。同时,部分企业通过产品创新(如兼香新品)和渠道优化(如县乡下沉)寻求增长点。行业整体在品牌建设和产品结构调整方面持续投入,但短期业绩可能承压。未来需关注消费需求恢复及企业改革成效。
研报中提示了哪些风险?
研报提示的主要风险包括经济复苏不及预期和市场竞争加剧。经济复苏不及预期可能导致消费需求疲软,影响行业整体表现。市场竞争加剧则对企业的品牌建设、渠道优化和产品创新提出更高要求,部分企业可能面临市场份额下滑的风险。此外,所得税费用变化也可能对利润表现产生影响,需持续关注企业改革成效及外部环境变化。