猜你想问
古井贡酒2026年Q3报告核心内容是什么?
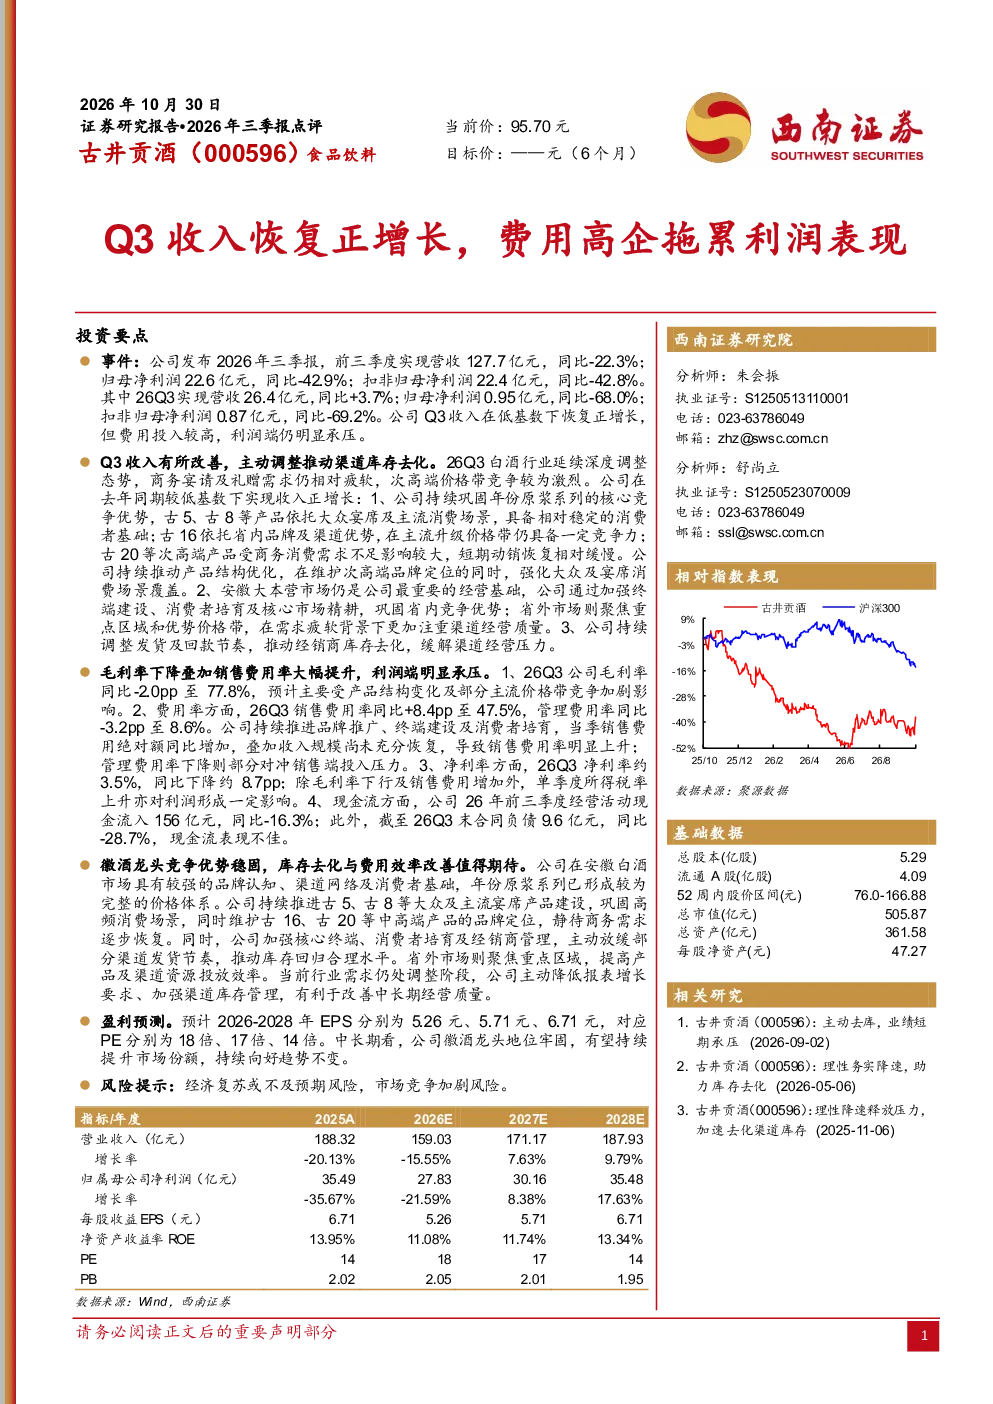
2026年Q3古井贡酒收入实现正增长,主要得益于年份原浆系列(古5、古8等)在大众及主流消费场景的稳定表现,以及古16在省内主流升级价格带的竞争力。公司持续优化产品结构,强化大众及宴席消费场景覆盖。安徽市场仍是核心经营基础,省外市场聚焦重点区域和优势价格带。通过调整发货及回款节奏推动经销商库存去化,缓解渠道经营压力。但毛利率同比-2.0pp至77.8%,销售费用率同比+8.4pp至47.5%,导致净利率约3.5%,同比下降约8.7pp,主要受产品结构变化、主流价格带竞争加剧及费用投入增加影响。
白酒行业未来发展趋势如何?
白酒行业目前处于调整阶段,但核心品牌优势依然稳固。安徽白酒市场品牌认知、渠道网络及消费者基础强,年份原浆系列价格体系完整,持续巩固大众及主流宴席产品,维护中高端定位。行业需关注商务需求恢复情况,同时省外市场需聚焦重点区域提高资源投放效率。中长期看,龙头企业有望持续提升市场份额,但需警惕经济复苏不及预期及市场竞争加剧的风险。
古井贡酒报告重点分析了哪些方面?
报告重点分析了古井贡酒的收入改善与利润承压情况。收入端,公司通过巩固核心产品优势、优化产品结构、强化消费场景覆盖实现正增长。利润端,毛利率受产品结构变化及竞争加剧影响,销售费用率因品牌推广、终端建设投入增加而上升,导致净利率下降。此外,报告还关注了公司库存去化、费用效率改善、竞争优势稳固及中长期经营质量提升等方面。
当前白酒市场现状如何判断?
当前白酒市场仍处于调整阶段,需求疲软但核心品牌竞争优势稳固。安徽白酒市场品牌认知度高,渠道网络完善,消费者基础扎实。行业龙头企业通过优化产品结构、加强渠道管理、提高费用效率等方式应对市场变化。但整体需求恢复仍需时间,市场竞争持续加剧,企业需保持谨慎,加强库存管理,提升经营质量。
古井贡酒研报有哪些风险提示?
报告提示的主要风险包括经济复苏不及预期风险和市场竞争加剧风险。经济复苏不及预期可能导致白酒消费需求持续疲软,影响公司收入增长。市场竞争加剧则可能进一步压缩利润空间,尤其是在主流价格带竞争白热化背景下。此外,行业需求调整阶段,公司主动降低报表增长要求,加强渠道库存管理,有利于中长期经营质量,但短期经营压力依然存在。