猜你想问
这份研报的核心内容是什么?
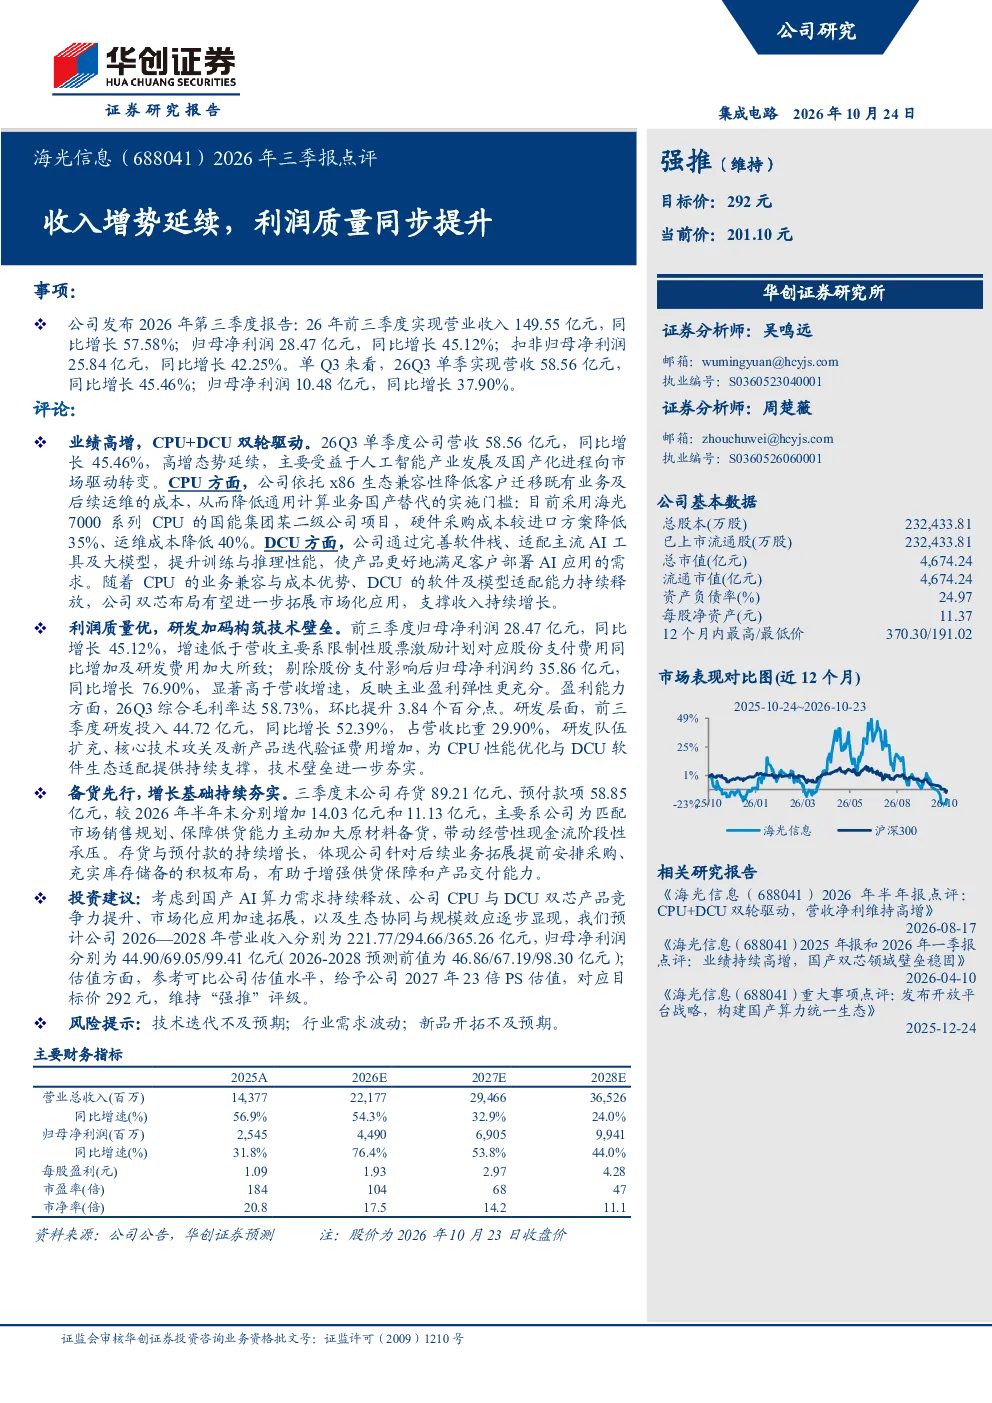
这份研报的核心内容是点评2026年前三季度业绩表现。海光信息实现营业收入149.55亿元,同比增长57.58%;归母净利润28.47亿元,同比增长45.12%。单Q3营收58.56亿元,同比增长45.46%;归母净利润10.48亿元,同比增长37.90%。报告指出CPU和DCU双轮驱动业务增长,CPU方面通过x86生态兼容性降低客户迁移成本,硬件和运维成本显著降低;DCU方面通过完善软件栈和适配主流AI工具,提升训练与推理性能。剔除股份支付影响后归母净利润同比增长76.90%,26Q3综合毛利率达58.73%。研发投入44.72亿元,同比增长52.39%,占营收比重29.90%。三季度末存货和预付款项分别增加14.03亿元和11.13亿元,体现公司提前布局。
海光信息所在的CPU+DCU赛道发展趋势如何?
海光信息所在的CPU+DCU赛道发展趋势向好。CPU方面,x86生态的兼容性降低客户迁移成本,推动国产替代进程。报告显示硬件采购成本较进口方案降低35%、运维成本降低40%,显示国产CPU竞争力提升。DCU方面,随着AI应用需求增长,完善软件栈和适配主流AI工具成为关键,海光通过这些措施满足客户需求,提升训练与推理性能。研发投入持续加码,技术壁垒进一步夯实,为未来市场竞争奠定基础。整体看,国产算力替代趋势明显,海光信息作为重要参与者,受益于行业整体发展。
研报重点分析了哪些方向?
研报重点分析了海光信息的业绩高增逻辑和利润质量提升。业绩方面,报告详细拆解了营收和净利润的同比增长数据,特别是单Q3的业绩表现。业务驱动方面,聚焦CPU和DCU双轮驱动模式,分析其在成本控制和性能提升方面的优势。利润质量方面,剔除股份支付影响后归母净利润增速远超营收增速,显示盈利能力增强,26Q3综合毛利率提升3.84个百分点。此外,报告还关注研发投入和技术壁垒构建,以及公司通过备货先行体现的前瞻性布局。这些分析共同构成了对海光信息当前经营状况的全面解读。
当前CPU+DCU市场的现状如何?
当前CPU+DCU市场呈现国产替代加速和AI需求驱动的特点。国产CPU通过x86生态兼容性优势,逐步降低客户迁移成本,市场份额持续提升。DCU市场则受益于AI大模型发展,对高性能算力的需求激增。海光信息作为国产CPU和DCU的重要厂商,在技术路线上形成双轮驱动,既满足传统计算需求,也适配AI应用场景。市场竞争方面,虽然国产厂商面临国际巨头挑战,但通过持续研发投入和技术创新,逐步构建技术壁垒。整体看,市场处于快速发展期,国产厂商迎来重要发展机遇。
研报提示了哪些风险因素?
研报提示了三个主要风险因素:技术迭代不及预期、行业需求波动、新品开拓不及预期。技术迭代方面,CPU和DCU技术更新快,若公司技术路线或研发进度落后于行业,可能影响竞争力。行业需求波动方面,宏观经济或下游应用市场变化可能影响算力需求,进而影响公司业绩。新品开拓方面,报告提到公司需持续推出满足市场需求的新产品,若新品市场接受度不高,可能影响未来增长。这些风险因素需关注,但研报未对具体影响程度或时间进行预测。