猜你想问
妙可蓝多2026年前三季度业绩快报有哪些亮点?
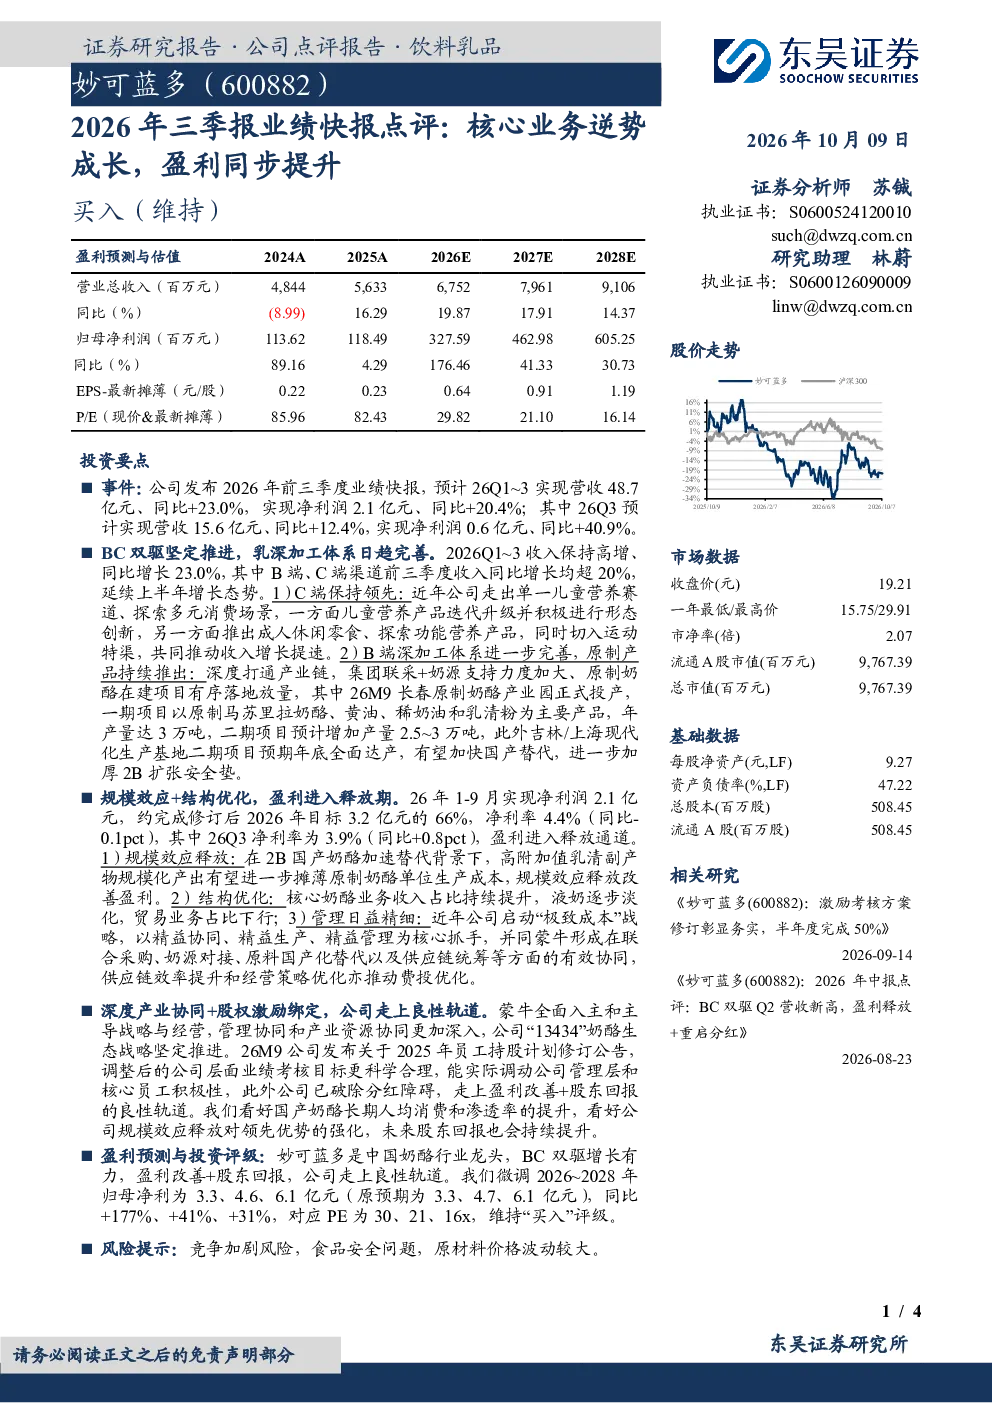
公司发布2026年前三季度业绩快报,预计实现营收48.7亿元(同比增长23.0%),净利润2.1亿元(同比增长20.4%);其中Q3营收15.6亿元(同比增长12.4%),净利润0.6亿元(同比增长40.9%)。核心业务逆势成长,盈利同步提升,主要得益于BC双驱战略推进、乳深加工体系日趋完善、规模效应释放及结构优化等多方面因素。
食品饮料行业奶酪赛道的发展趋势如何?
奶酪赛道长期消费和渗透率有望提升,国产替代加速。妙可蓝多通过BC双驱战略,C端产品迭代创新,B端深加工体系完善,推动行业增长。规模效应强化领先优势,如长春原制奶酪产业园投产,吉林/上海生产基地二期达产,加快国产替代进程。
研报对妙可蓝多的重点分析方向是什么?
研报重点分析了妙可蓝多的BC双驱战略(C端产品创新与B端深加工体系完善)、规模效应释放(高附加值乳清副产物规模化产出)、结构优化(核心奶酪业务占比提升)、管理精细化(极致成本战略)、产业协同(蒙牛全面入主)及股权激励等方面。
当前奶酪市场的现状如何?
奶酪市场处于国产替代加速阶段,消费者对奶酪的认知和接受度提升。妙可蓝多凭借领先的市场地位和完善的深加工体系,强化了其竞争优势。公司通过联合康师傅等品牌拓展多元客群,加速2C消费破圈,同时2B全产业链协同进一步强化,如长春工厂全面落地,提供稳定、短保、定制化供应。
研报提示了哪些风险?
研报提示的主要风险包括竞争加剧风险,奶酪市场可能面临更多竞争者进入;食品安全问题,乳制品行业对产品质量要求严格;原材料价格波动较大,奶源成本可能影响盈利能力。此外,宏观经济波动也可能对消费需求产生影响。
你可能感兴趣
2020年年报点评:业绩已探底,逆势仍实现产品结构优化与核心业务成长
基础化工国信证券2021-03-23
途虎-W(9690.HK)2026年中期业绩公告点评:份额逆势提升,静待盈利修复
国联民生证券2026-08-21
2024年三季报点评:Q3业绩逆势成长,电子凭证业务再乘政策东风
信息技术民生证券2024-10-30
2023年三季报点评:业绩逆势成长,定增布局AI及储能业务
信息技术民生证券2023-10-24
可孚医疗(301087)2026年中报点评:核心品类加速放量,国内外业务同步高增
华创证券2026-09-29
2019年业绩快报点评:盈利能力稳步提升,看好公司长期成长
建筑建材华创证券2020-03-06
公司点评报告·自动化设备:2025年三季报点评:Q3业绩环比改善,核心客户创新周期与多元业务布局驱动中长期成长
东吴证券2025-11-04
2026年二季度业绩点评:核心业务盈利修复,新业务增长提速
东吴证券2026-08-30
2022年三季报点评:逆势体现核心能力,潜力业务卡位领先
电子设备东方财富2022-10-31
规模和盈利水平同步提升,三季报业绩靓丽
医药生物民生证券2017-10-27