猜你想问
途虎-W 2026年中期业绩公告的主要内容是什么?
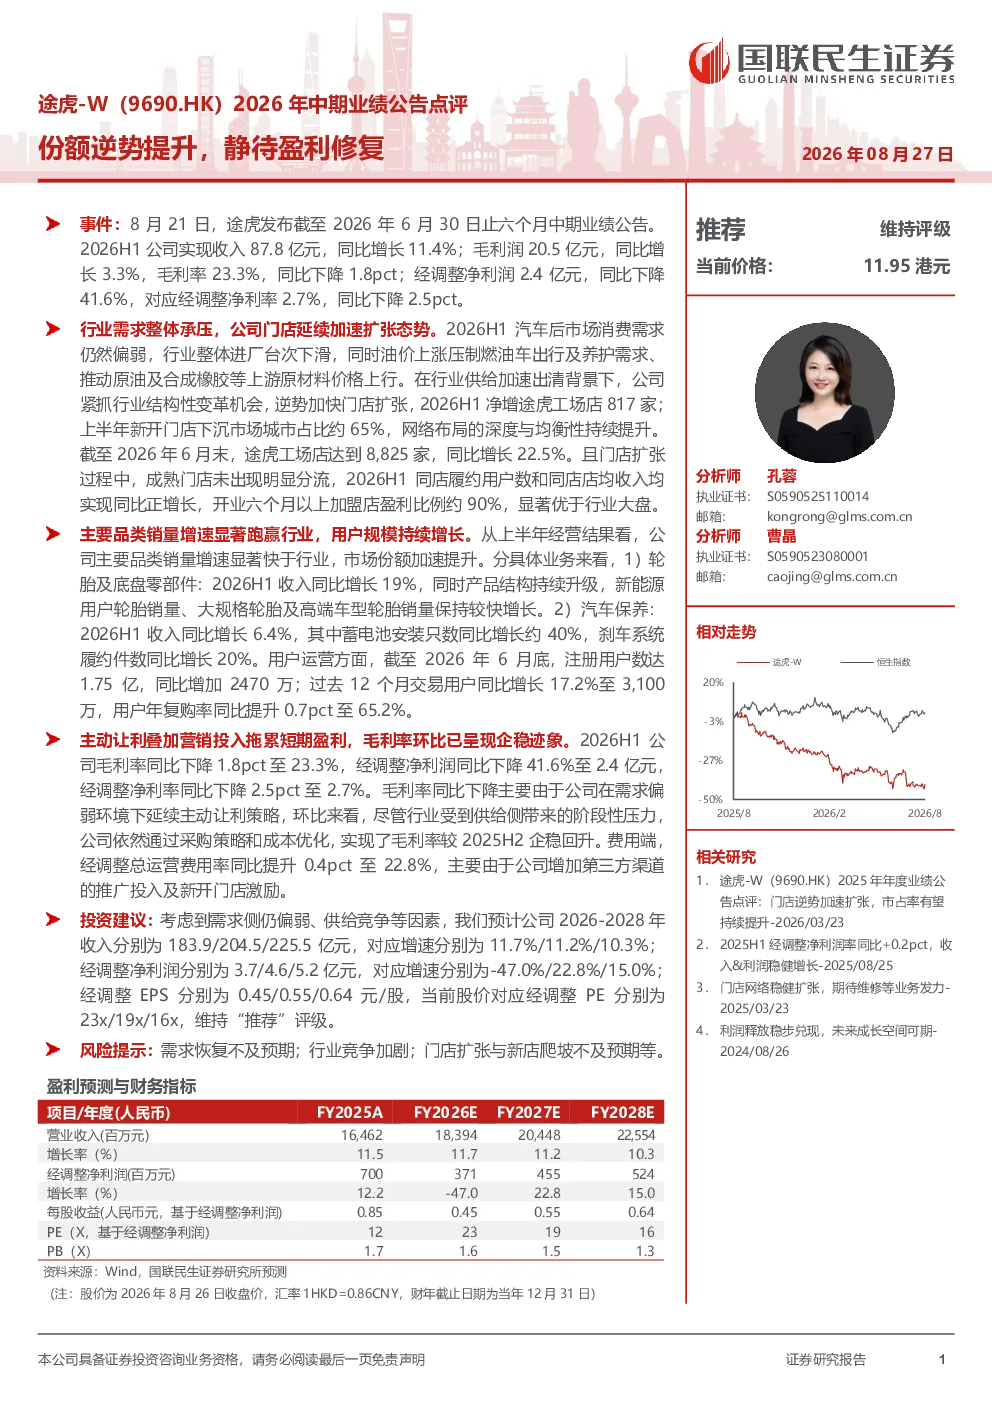
途虎-W于2026年6月30日发布中期业绩公告,2026H1实现收入87.8亿元,同比增长11.4%;毛利润20.5亿元,同比增长3.3%,毛利率23.3%,同比下降1.8pct;经调整净利润2.4亿元,同比下降41.6%,对应经调整净利率2.7%,同比下降2.5pct。公司在行业供给加速出清背景下,逆势加快门店扩张,2026H1净增途虎工场店817家,截至2026年6月末,途虎工场店达到8,825家,同比增长22.5%。
汽车后市场2026年行业发展趋势如何?
2026H1汽车后市场消费需求偏弱,行业进厂台次下滑,油价上涨压制燃油车出行及养护需求,推动上游原材料价格上行。公司在行业供给加速出清背景下,逆势加快门店扩张,新开门店下沉市场城市占比约65%,成熟门店未出现明显分流,同店履约用户数和同店店均收入均实现同比正增长,开业六个月以上加盟店盈利比例约90%。
报告对途虎-W业务表现的重点分析方向是什么?
报告重点分析了途虎-W主要品类销量增速显著跑赢行业,轮胎及底盘零部件收入同比增长19%,汽车保养收入同比增长6.4%,蓄电池安装只数同比增长约40%,刹车系统履约件数同比增长20%。同时,用户规模持续增长,截至2026年6月底,注册用户数达1.75亿,同比增加2470万;过去12个月交易用户同比增长17.2%至3,100万,用户年复购率同比提升0.7pct至65.2%。
当前汽车后市场市场现状如何?
当前汽车后市场面临消费需求偏弱,行业进厂台次下滑的挑战,油价上涨导致燃油车出行及养护需求下降,上游原材料价格上行增加成本压力。尽管如此,途虎-W通过逆势加快门店扩张,下沉市场布局,以及提升同店履约用户数和店均收入,展现出较强的市场适应能力,成熟门店盈利能力稳定。
研报提示了哪些主要风险?
研报提示的主要风险包括需求恢复不及预期,行业竞争加剧,门店扩张与新店爬坡不及预期等。这些风险可能影响公司的收入增长和盈利能力,需要密切关注市场变化和竞争格局动态。