猜你想问
天味食品2026年三季报核心数据有哪些?
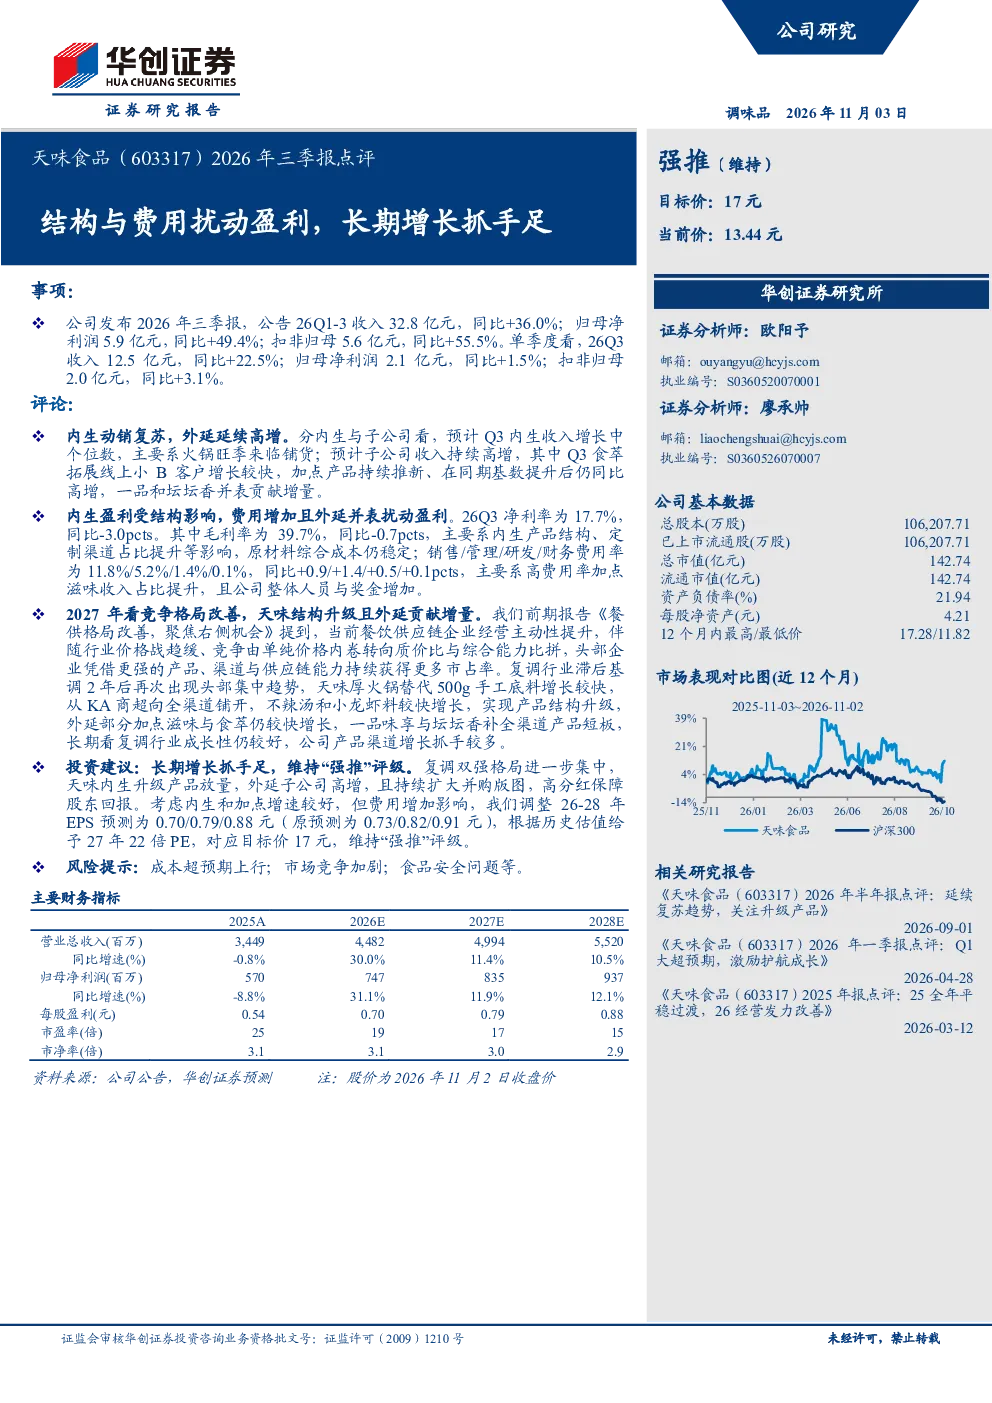
天味食品2026年三季报显示,公司实现营业收入32.8亿元,同比增长36.0%;归母净利润5.9亿元,同比增长49.4%;扣非归母净利润5.6亿元,同比增长55.5%。单季度来看,Q3收入12.5亿元,同比增长22.5%;归母净利润2.1亿元,同比增长1.5%;扣非归母净利润2.0亿元,同比增长3.1%。整体表现强劲,但Q3增速放缓主要受火锅旺季铺货影响。
天味食品2026年三季报行业发展趋势如何?
2027年行业竞争格局有望改善,头部企业将通过产品、渠道和供应链能力提升市场份额。天味食品通过产品结构升级(如厚火锅、不辣汤、小龙虾料)和渠道拓展实现内生增长,同时外延并购(加点滋味、食萃、一品和坛坛香)持续贡献增量,补全渠道短板。行业整体有望向头部集中,竞争格局趋于稳定。
天味食品2026年三季报重点分析方向是什么?
报告重点分析了天味食品的产品结构、渠道拓展及子公司增长情况。内生增长方面,子公司收入持续高增,食萃拓展线上小B客户增长较快,加点产品持续推新,一品和坛坛香并表贡献增量。盈利端,Q3净利率为17.7%,同比下滑3.0个百分点,主要受产品结构、定制渠道占比提升影响,原材料成本稳定。费用端,销售、管理、研发费用率分别同比提升0.9、1.4、0.5个百分点,主要因加点滋味收入占比提升及人员奖金增加。
天味食品2026年三季报市场现状如何判断?
天味食品在火锅赛道中处于领先地位,通过产品创新和渠道下沉持续扩大市场份额。公司产品结构升级明显,推出厚火锅、不辣汤等差异化产品,满足不同消费需求。渠道方面,积极拓展定制渠道,提升渠道渗透率。子公司多点开花,形成协同效应。但行业竞争激烈,头部企业优势明显,天味食品需持续提升产品力和渠道效率以巩固地位。
天味食品2026年三季报有哪些风险提示?
报告提示的主要风险包括成本超预期上行、市场竞争加剧、食品安全问题等。成本端,原材料价格波动可能影响盈利能力;竞争端,行业集中度提升可能压缩利润空间;食品安全是食品行业的永恒主题,任何负面事件都可能对品牌造成冲击。投资者需关注这些风险因素对公司业绩的潜在影响。