猜你想问
海天味业2026年三季报核心数据有哪些?
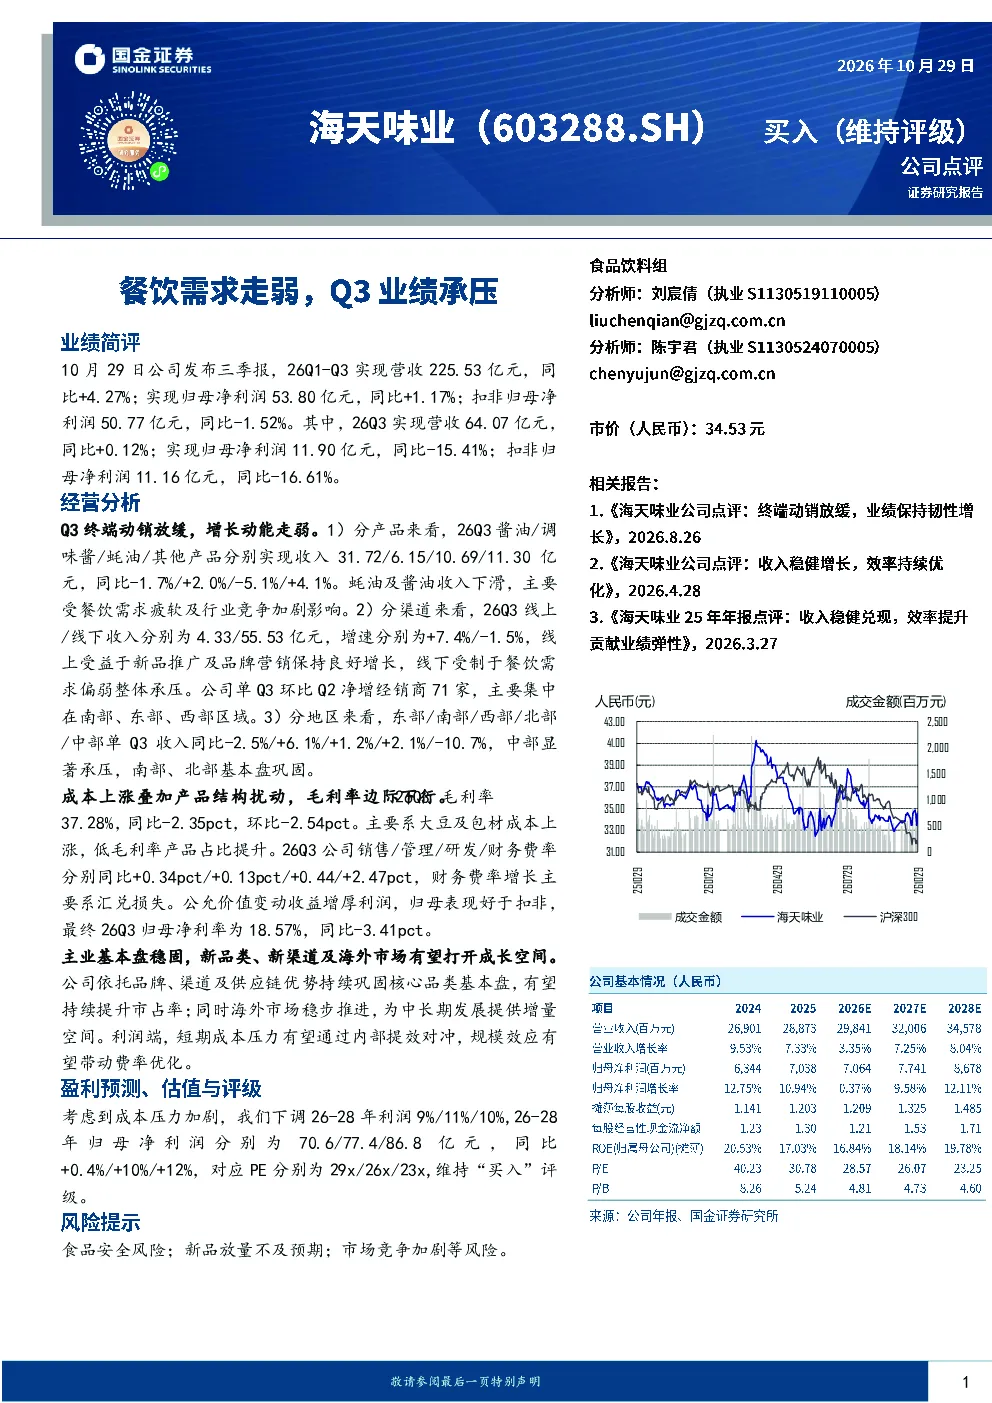
海天味业2026年前三季度实现营收225.53亿元,同比增长4.27%;归母净利润53.80亿元,同比增长1.17%;扣非归母净利润50.77亿元,同比下滑1.52%。其中第三季度营收64.07亿元,同比微增0.12%;归母净利润11.90亿元,同比下滑15.41%;扣非归母净利润11.16亿元,同比下滑16.61%
海天味业三季报显示哪些业务表现特点?
海天味业三季报显示终端动销放缓,增长动能走弱。酱油和蚝油收入同比下滑,主要受餐饮需求疲软和行业竞争加剧影响。线上收入增长7.4%,线下受餐饮需求偏弱承压。中部地区收入显著承压,南部和北部地区基本盘稳固。公司Q3净增经销商71家,主要集中在南部、东部和西部区域
调味品行业发展趋势如何?
调味品行业呈现集中度提升趋势,头部企业通过品牌和渠道优势巩固市场地位。行业竞争加剧,低毛利率产品占比提升,成本压力传导至终端。线上渠道快速发展,成为新的增长点。海外市场拓展和产品创新成为企业提升市占率的关键
海天味业三季报有哪些重点分析方向?
海天味业三季报重点分析了终端动销放缓的原因,包括餐饮需求疲软和行业竞争加剧。报告还关注了产品结构变化、渠道表现和区域差异,以及成本上涨对毛利率的影响。公司通过内部提效和规模效应优化费用率,巩固核心品类基本盘
海天味业三季报存在哪些风险提示?
海天味业三季报提示食品安全风险,新品放量不及预期可能导致增长放缓,市场竞争加剧可能压缩利润空间。此外,汇率波动导致财务费率上升,公允价值变动收益对利润有增厚作用,但长期需关注成本压力和行业竞争变化
你可能感兴趣
食品饮料行业周观点报告:白酒H1业绩承压基本符合预期,旺季终端动销可期
食品饮料万联证券2020-08-31
公司事件点评报告:错期下业绩边际承压,终端动销环比改善
食品饮料华鑫证券2025-05-07
2024年三季报业绩点评:金价新高动销承压,静待回暖
商贸零售国泰君安证券2024-11-01
2021Q3业绩点评:多因素导致增速暂时承压,基本盘稳固等待业务边际改善来临
华创证券2021-11-15
2023年报点评:业绩短期承压,造价业务基本盘稳固
信息技术华创证券2024-04-24
业绩阶段性承压,期待终端动销回暖
食品饮料德邦证券2024-10-30
FY2024年报点评:归母净利同比+20.7%,金价高位下终端动销承压
东吴证券2024-06-14
金价高企抑制终端动销、业绩阶段性承压,加速推进品牌矩阵
商贸零售国金证券2025-04-29
海天味业2021中报点评:Q2业绩承压,龙头优势稳固,环比逐步改善可期
食品饮料西部证券2021-09-05
禾赛-W(02525.HK)2026年中报点评:主业基本盘稳固,SGI业务指引上修
华创证券2026-08-26