猜你想问
中國汽車市場近期的核心表現是什麼?
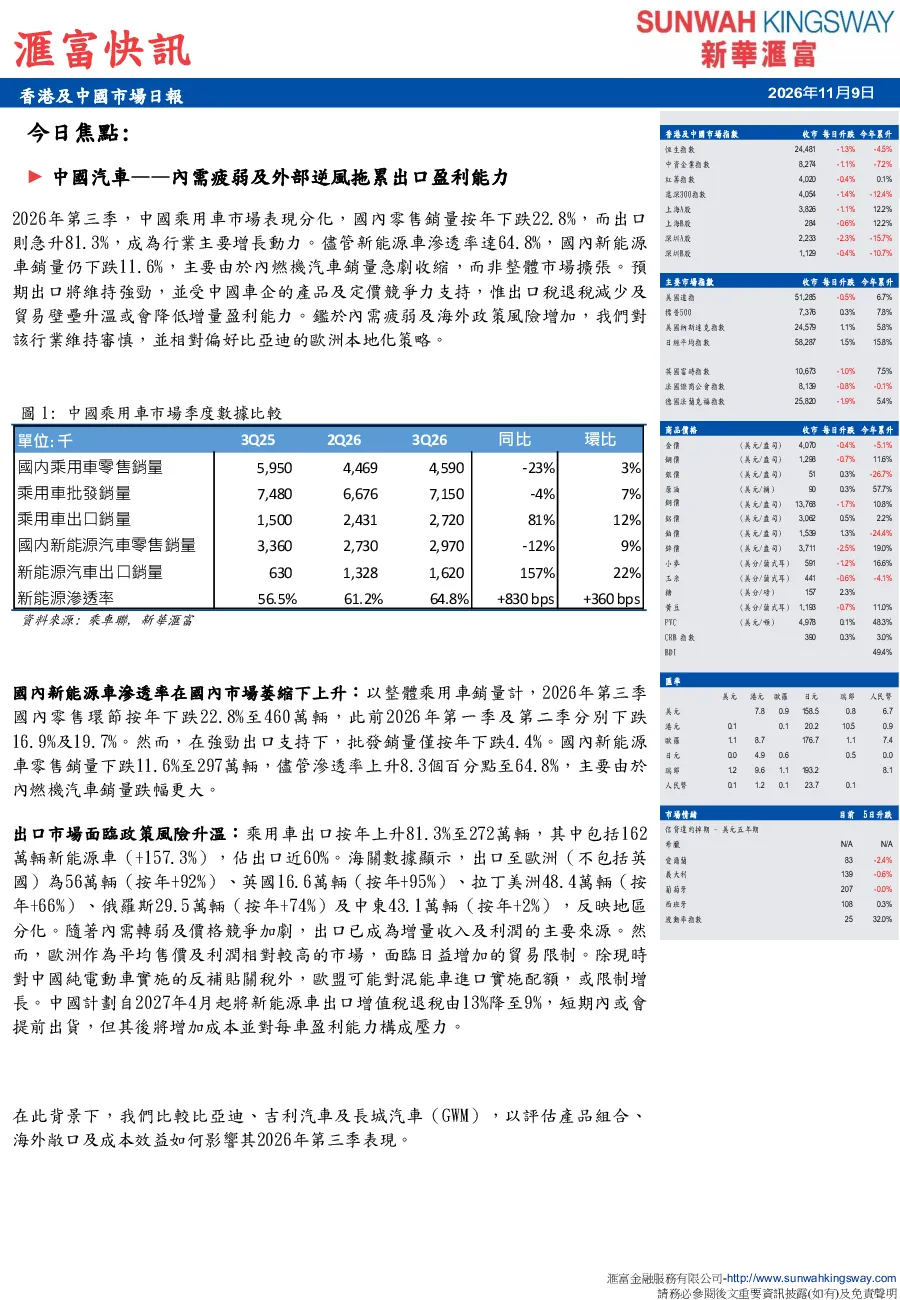
2026年第三季度,中國乘用车市場表現分化,內燃機汽車銷量同比下降22.8%,主要受市場需求疲軟影響,而新能源汽车渗透率上升至64.8%。出口市場表現強勁,同比增长81.3%,成為行業主要增長動力,其中新能源汽车出口同比增长157.3%,占出口近60%。出口市場呈現地區分化,欧洲(不包括英国)增长92%,英国增长95%,拉丁美洲增长66%,俄罗斯增长74%,中东增长2%。
中國汽車行業的未來發展趨勢如何?
預計碳酸锂價格下降將降低電池採購成本,但內需疲弱和價格競爭可能持續。2027年國內乘用车銷量略降,出口將成為主要盈利增長動力。出口退税率降低和歐盟可能對混合動力車實施配額限制,將對行業盈利能力構成壓力。新能源汽車的市場份額預計將持續提升,但國內市場增長速度可能緩慢。
本報告主要分析了哪些汽車企業的表現?
本報告比較分析了比亚迪、吉利汽車和長城汽車的表現。比亚迪國內銷售相對穩健,海外擴張迅速,收入增長主要由銷量帶動。吉利汽車海外銷量增長最快,高端品牌極氪占比提升。長城汽車為保障品牌定位避免進取折扣,內需疲弱及競爭對手促銷拖累銷售。三家公司盈利能力受國內銷量、成本控制和海外市場表現影響顯著。
當前中國汽車市場的整體狀況如何判斷?
當前中國汽車市場表現分化,國內市場受內燃機汽車銷量下降影響,而出口市場增長強勁。新能源汽車在國內市場的市場份額持續提升,成為增長主要動力。國內市場面臨消費疲軟和競爭加劇的壓力,出口市場則面臨政策風險和地區分化挑戰。整體而言,行業增長動力從國內轉向出口,但盈利能力面臨挑戰。
本報告提示了哪些主要的風險?
本報告提示的主要風險包括政策風險和市場競爭風險。歐盟可能對中國混合動力車進口實施配額限制,中國計劃自2027年4月起將新能源汽車出口增值税退税率由13%降至9%,這將增加成本並降低每車盈利能力。此外,國內市場需求疲軟和價格競爭可能持續,新能源汽車供過於求的壓力也可能影響行業整體盈利能力。
你可能感兴趣
香港及中國市場日報(滙富快訊):莎莎國際以合理租金進駐旅遊旺區
滙富金融2026-07-13
滙富金融服務有限公司-香港及中國市場日報 滙富快訊
滙富金融2026-09-29
香港及中國市場日報:滙富快訊 今日焦點:安克創新成長的陣痛
滙富金融2026-07-14
香港及中國市場日報 滙富快訊
信息技术滙富金融2026-08-25
香港及中國市場日報 滙富快訊:2026年國慶假期消費維持審慎
商贸零售滙富金融2026-10-13
香港及中國市場日報 滙富快訊
信息技术滙富金融2026-07-20
滙富金融服務有限公司-香港及中國市場日報 滙富快訊
新华汇富2026-06-16
滙富快訊:香港及中國市場日報
新华汇富2020-01-21
香港及中國市場日報 滙富快訊
滙富金融2026-10-07
香港及中國市場日報 滙富快訊
滙富金融2026-08-03