猜你想问
这份研报的核心内容是什么?
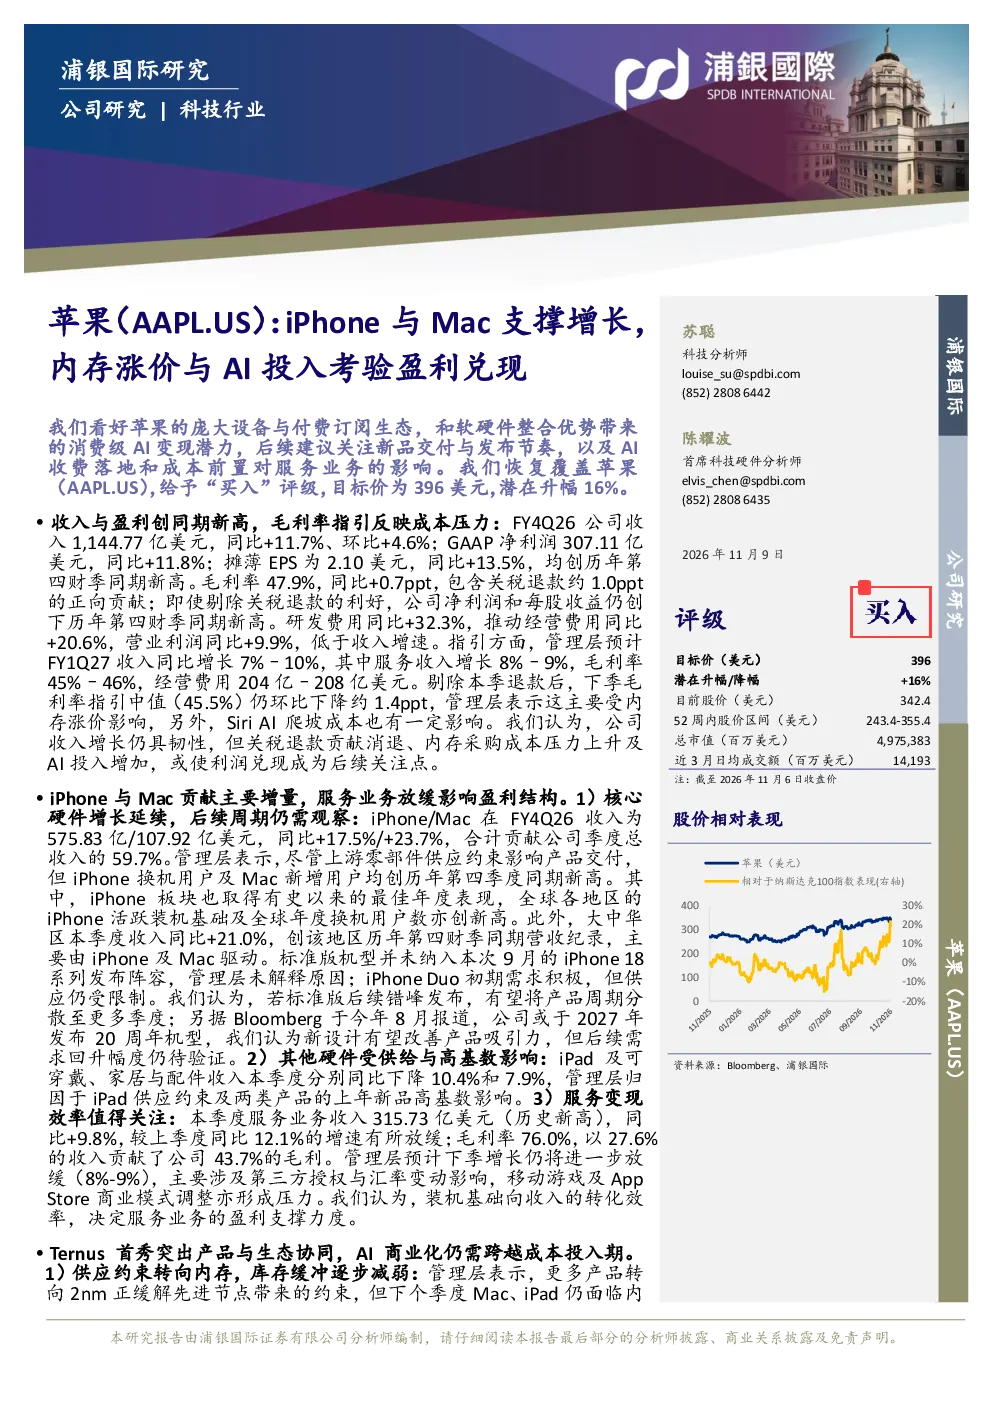
这份研报分析了苹果公司FY4Q26的业绩表现,指出iPhone与Mac业务是主要增长动力,贡献了59.7%的季度收入增量,其中iPhone和Mac收入同比分别增长17.5%和23.7%。报告还关注到内存价格上涨对毛利率的负面影响,预计成本压力将持续至2027年。此外,报告探讨了苹果在AI领域的商业化进展,特别是全新Siri AI的安全与隐私特性,以及AI付费路径的探索情况。服务业务收入同比增长9.8%,毛利率达76.0%,但管理层预计下季增长将放缓至8%-9%
当前苹果所处赛道的发展趋势如何?
当前苹果所处的消费电子赛道正经历智能化加速和竞争加剧的阶段。一方面,AI技术正逐步渗透到智能手机、个人电脑等终端产品中,推动产品功能升级和用户体验优化。另一方面,市场竞争日益激烈,特别是在高端市场,苹果面临来自其他科技巨头的挑战。报告指出,苹果凭借其软硬件整合优势,在消费级AI变现方面具有潜力,但同时也需关注终端动销、供应链成本及服务业务增长放缓等挑战
研报重点分析了哪些方向?
研报重点分析了苹果公司的业绩回顾、收入结构、服务业务发展、成本与供应链状况以及AI商业化路径。在业绩方面,报告强调了iPhone与Mac对整体收入的拉动作用,并指出研发费用的大幅增长。收入结构上,大中华区表现亮眼,同比增长21.0%。供应链方面,内存涨价成为主要成本压力来源。AI商业化方面,报告关注到苹果在AI领域的投入和探索,如全新Siri AI的推出,但短期成本仍需优先考虑
当前市场对苹果的判断是怎样的?
当前市场对苹果的判断呈现积极与谨慎并存的特点。积极方面,投资者认可苹果在iPhone和Mac业务上的强劲增长,以及其在AI领域的战略布局。谨慎方面,市场关注内存涨价对盈利能力的影响,以及AI商业化落地和付费转化的不确定性。报告恢复覆盖苹果,给予“买入”评级,但同时也提示了多重风险,包括终端动销不及预期、内存供应短缺、服务业务增长放缓等
研报提到了哪些主要风险?
研报提示了多项主要风险,包括终端动销不及预期、内存涨价及供应短缺、iPhone Duo产能爬坡不及预期、服务授权及App Store监管变化、AI换机潮、付费转化不及预期或推理成本超预期、中国市场竞争加剧、关税与地缘政治风险等。这些风险可能对苹果的业绩表现和长期发展产生不利影响,需要持续关注