猜你想问
这份研报主要讲了什么内容?
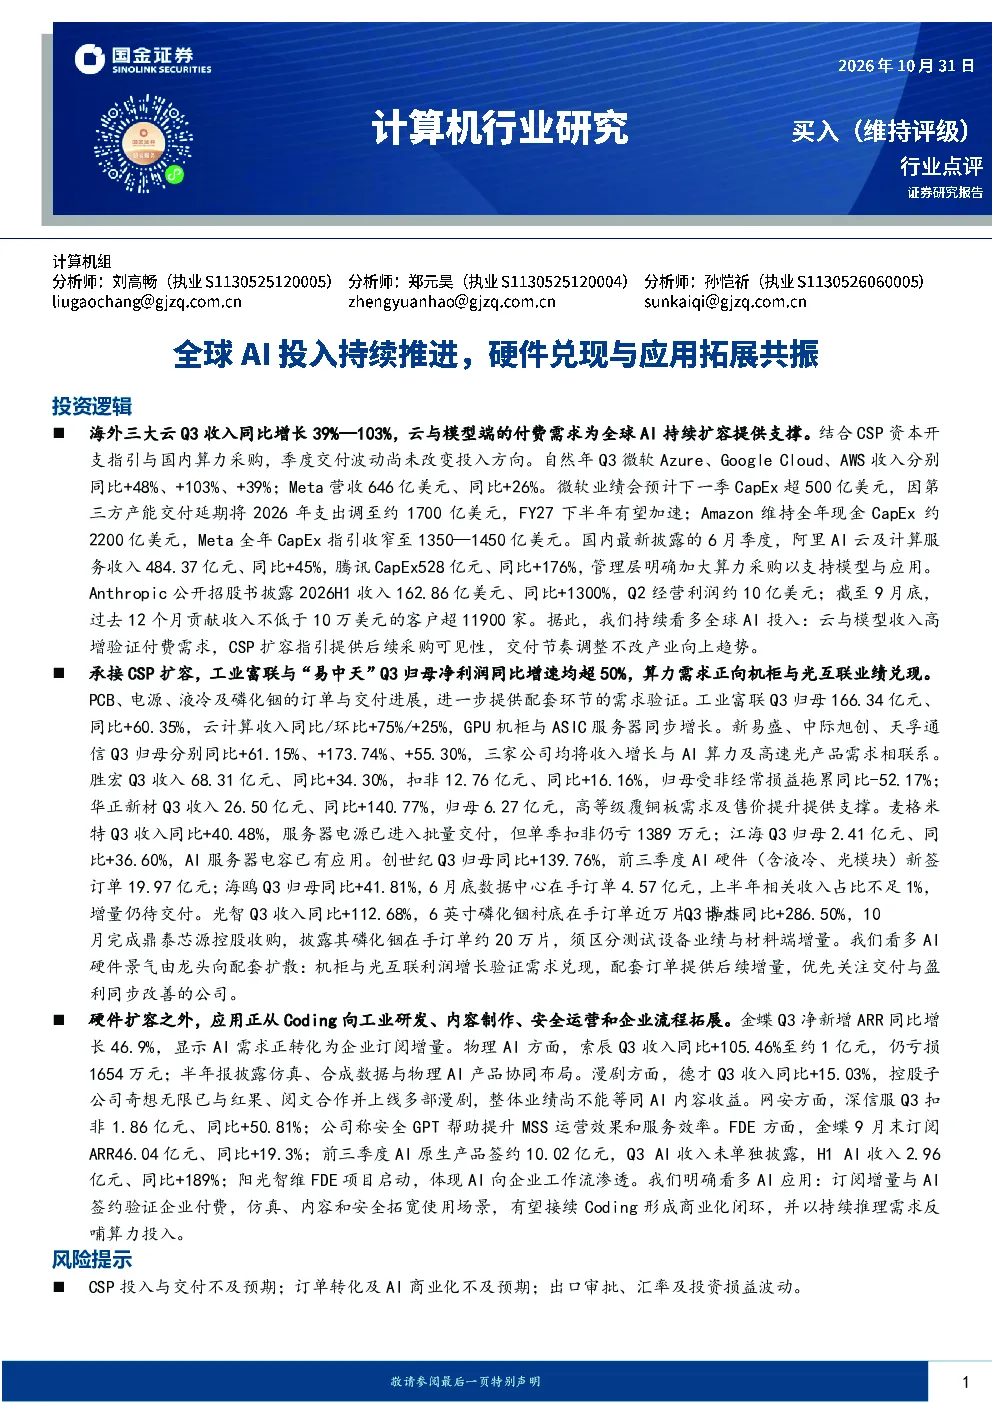
这份研报分析了全球AI投入的持续增长,特别是海外云服务商如微软Azure、GoogleCloud、AWS以及Meta的收入增长情况,同时关注了国内阿里、腾讯等企业的AI投入。报告还探讨了AI硬件的景气度提升,以工业富联、新易盛等公司为例,展示了AI算力需求对机柜、光互联等产品的推动作用。此外,报告还关注了AI应用场景的拓展,如金蝶的AI订阅增长、索辰的物理AI布局等,并分析了企业付费转化为AI签约的趋势。
AI硬件行业的发展趋势如何?
AI硬件行业正呈现景气度提升的趋势,工业富联、新易盛等公司Q3净利润同比增长显著,反映了AI算力需求对机柜、光互联等产品的强劲拉动。报告认为,AI硬件景气度正由龙头企业向配套企业扩散,优先关注那些交付与盈利同步改善的公司。此外,PCB、电源、液冷及磷化铟等配套环节的订单与交付进展也验证了这一趋势。
报告重点分析了哪些方向?
报告重点分析了全球AI投入的持续扩容、AI硬件的景气度提升以及AI应用场景的拓展。在AI投入方面,报告关注了海外云服务商和国内企业的资本开支与收入增长;在硬件方面,报告以工业富联等公司为例,分析了AI算力需求对相关产品的推动作用;在应用场景方面,报告关注了企业订阅增长、物理AI布局、安全GPT等新兴应用。
当前AI市场的现状如何?
当前AI市场呈现全球AI投入持续增长、硬件景气度提升和应用场景不断拓展的态势。海外云服务商收入增长强劲,国内企业也在加大AI投入。AI硬件方面,工业富联、新易盛等公司净利润增长显著,反映了AI算力需求对相关产品的拉动作用。AI应用方面,企业订阅增长、物理AI布局等新兴应用正在逐步落地,显示出AI商业化正在加速推进。
研报提到了哪些风险提示?
研报提示了几个潜在风险:一是CSP投入与交付不及预期,这可能影响AI硬件的供应和需求;二是订单转化及AI商业化不及预期,这可能影响企业的盈利能力;三是出口审批、汇率及投资损益波动,这些因素可能对企业的经营产生影响。这些风险需要投资者关注,以便及时调整投资策略。