猜你想问
这份报告的核心内容是什么?
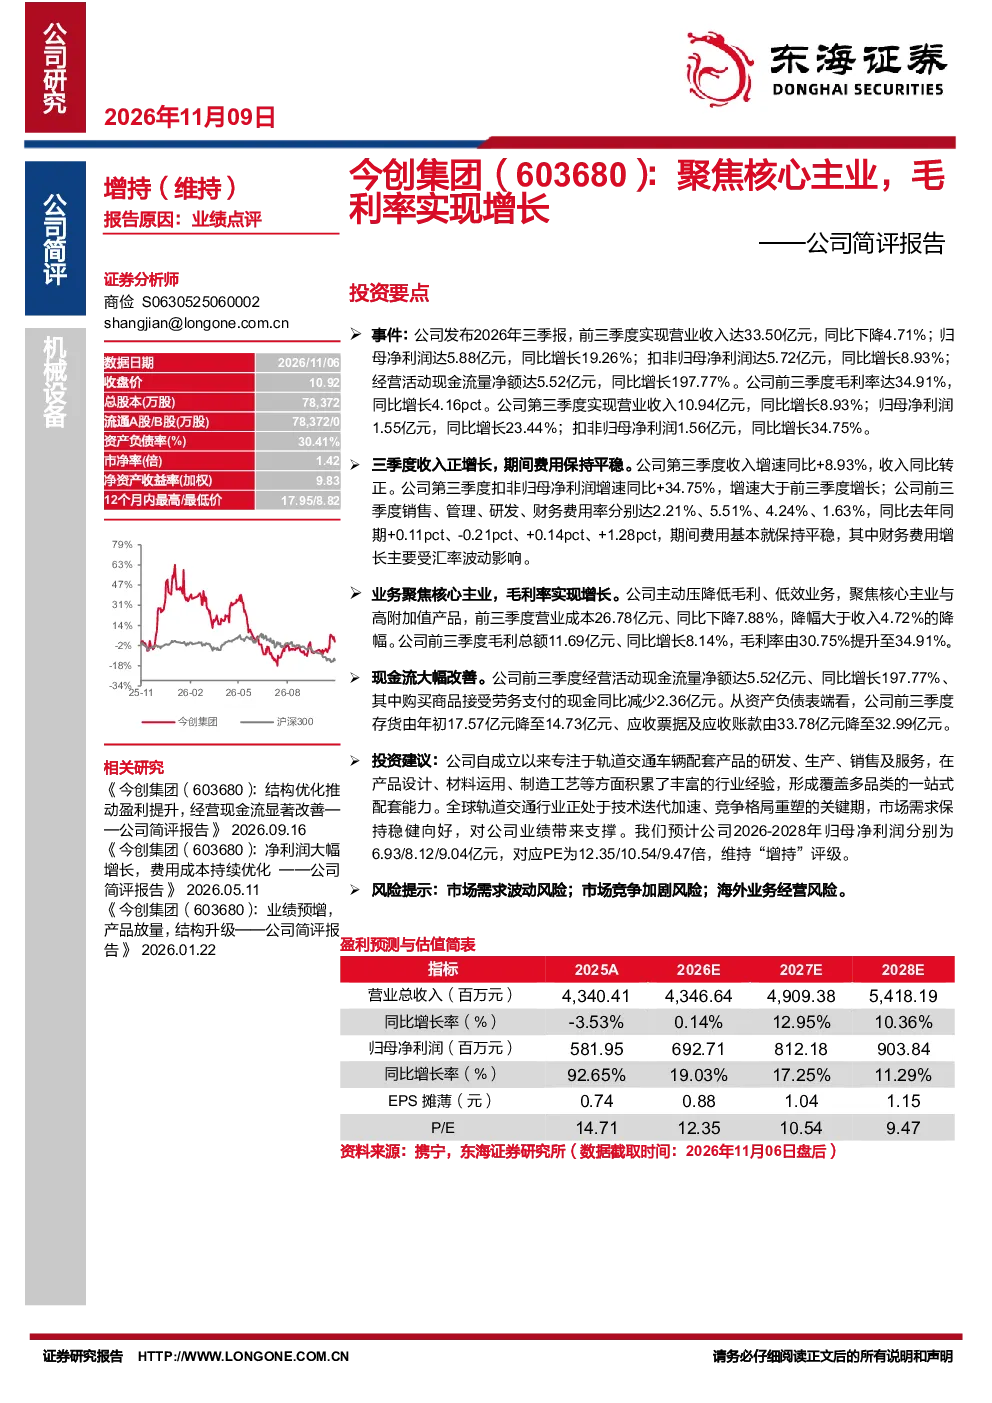
报告显示公司2026年前三季度业绩稳健,收入略降但利润大幅增长,毛利率提升,现金流显著改善。主要得益于业务结构优化和成本控制,第三季度收入同比转正,高附加值产品放量带动增长,营业成本降幅大于收入,毛利率提升至34.91%。
轨道交通配套产品行业发展趋势如何?
轨道交通配套产品受益于行业技术迭代和稳健需求,公司专注该领域,未来增长潜力较大。报告指出行业持续向高附加值产品升级,技术革新推动产品更新换代,市场需求保持稳定增长态势。
报告重点分析了哪些方面?
报告重点分析了公司业务结构优化、成本控制成效及现金流改善情况。具体包括收入构成变化、高附加值产品放量、主动压低低毛利业务、营业成本控制、期间费用率平稳、财务费用因汇率波动增长,以及存货和应收账款减少带来的现金流大幅增长。
当前市场对轨道交通配套产品的现状如何?
当前市场对轨道交通配套产品需求稳定,技术升级推动产品升级换代。公司凭借专注轨道交通配套产品的战略定位,受益于行业发展趋势。报告显示,公司业务结构优化成效显著,毛利率提升,现金流大幅改善,显示出较强的市场竞争力。
研报提示了哪些风险?
研报提示市场需求波动、市场竞争加剧、海外业务经营风险等潜在风险因素。市场需求波动可能影响公司收入稳定性,市场竞争加剧可能压缩利润空间,海外业务面临汇率波动和当地市场环境变化等挑战。需密切关注这些风险因素对公司经营的影响。
你可能感兴趣
公司简评报告:收入利润稳增,毛利率与回款实现增长
东海证券2026-10-30
公司简评报告:收入端增长良好,持续聚焦主业
医药生物东海证券2025-10-29
公司事件点评报告:血液制品稳健增长,聚焦主业实现突破
医药生物华鑫证券2024-04-17
医药主业实现稳健增长,聚焦核心品种稳健经营
医药生物安信证券2022-08-20
不断聚焦核心主业,业绩实现高速增长
电子设备中泰证券2019-08-24
聚焦主责主业,公司上半年利润实现增长
西南证券2026-08-14
/房地产开发/公司深度研究报告:投资聚焦核心城市,营收实现稳健增长
财通证券2024-09-07
公司信息更新报告:业绩阶段承压,多措并举聚焦核心主业
房地产开源证券2024-04-26
制造力外溢系列报告之盾安环境公司深度报告:聚焦核心制冷主业,热管理蓄势待发
机械设备信达证券2021-10-26
港股公司信息更新报告:剥离非核心业务,聚焦月子服务主业
开源证券2021-06-12