猜你想问
这份报告的核心内容是什么?
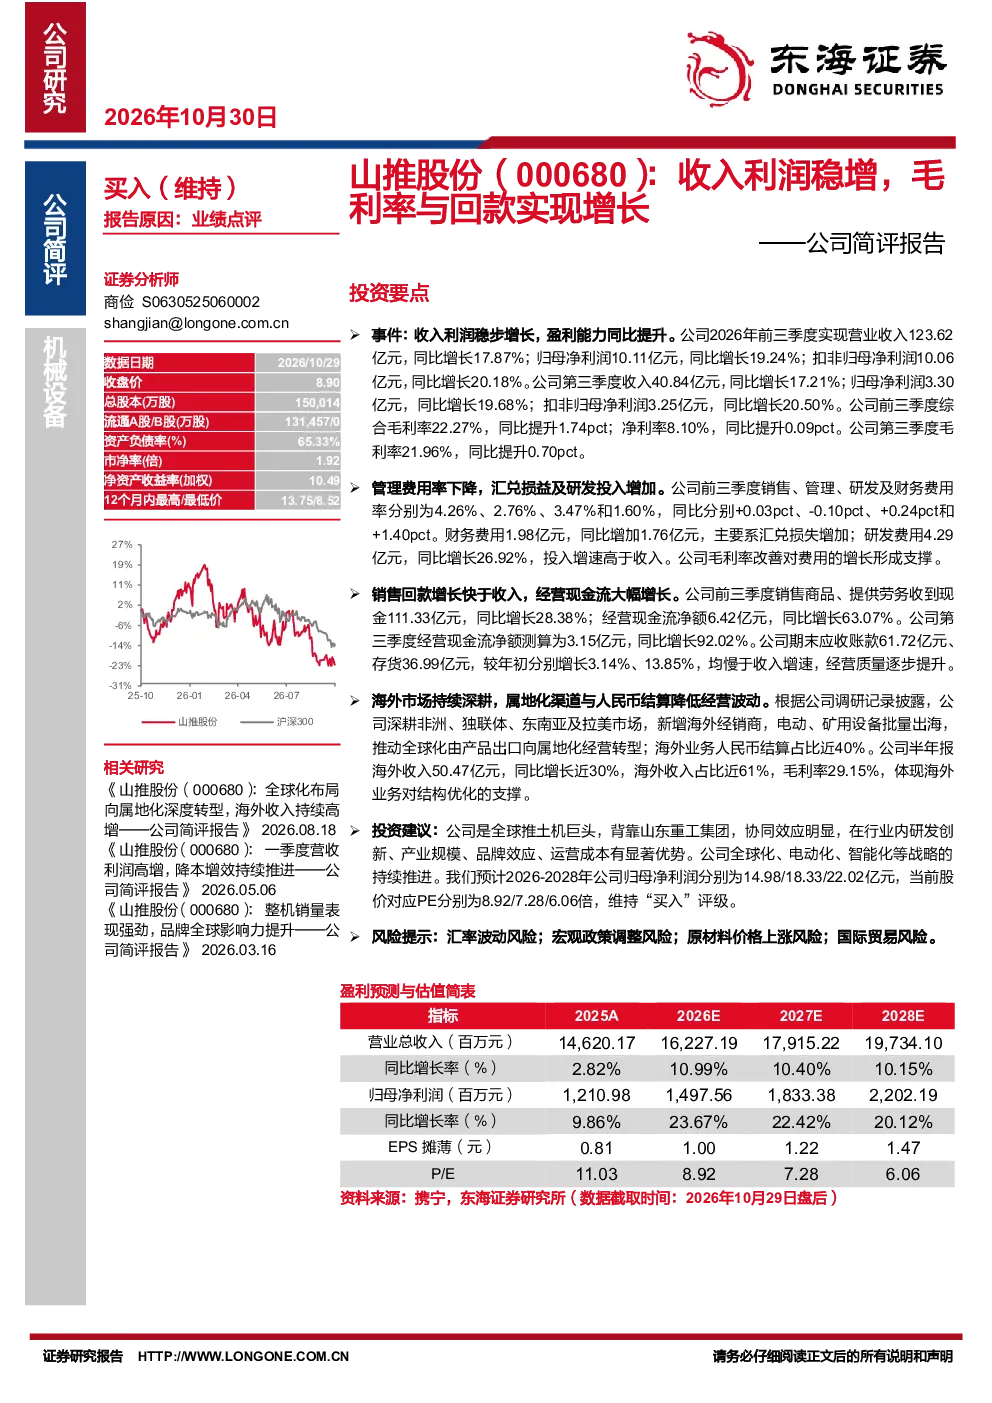
报告显示山推股份2026年前三季度营业收入123.62亿元,同比增长17.87%;归母净利润10.11亿元,同比增长19.24%。第三季度收入40.84亿元,同比增长17.21%;归母净利润3.30亿元,同比增长19.68%。综合毛利率22.27%,同比提升1.74pct;净利率8.10%,同比提升0.09pct。研发费用4.29亿元,同比增长26.92%。经营现金流大幅增长,前三季度经营现金流净额6.42亿元,同比增长63.07%。海外业务收入50.47亿元,同比增长近30%,占比近61%,毛利率29.15%
工程机械行业发展趋势如何?
工程机械行业正经历全球化、电动化、智能化转型。企业通过深耕海外市场,推动产品出口向属地化经营转型,海外业务占比提升明显。电动、矿用设备批量出海,行业竞争加剧,技术创新成为关键。企业需平衡研发投入与成本控制,提升产品竞争力。毛利率改善对费用增长形成支撑,行业整体盈利能力逐步提升。
报告重点分析了哪些方面?
报告重点分析了山推股份的收入利润增长、盈利能力提升、费用结构变化、经营现金流改善及海外市场拓展。公司依托山东重工集团协同效应,在研发创新、产业规模、品牌效应、运营成本方面具有优势。报告还关注了公司全球化战略推进情况,以及海外业务收入占比提升带来的机遇。
当前工程机械市场现状如何?
当前工程机械市场呈现稳步增长态势,企业收入利润普遍提升,盈利能力增强。行业竞争激烈,企业通过技术创新和全球化布局提升竞争力。电动化、智能化成为行业发展趋势,企业加大研发投入,推动产品升级。海外市场成为重要增长点,企业积极拓展属地化经营,提升海外业务占比。
这份报告有哪些风险提示?
报告提示的主要风险包括汇率波动风险,可能影响海外业务收入和利润;宏观政策调整风险,可能影响行业需求和投资环境;原材料价格上涨风险,可能增加生产成本;国际贸易风险,可能影响产品出口和市场拓展。企业需密切关注政策变化和市场动态,做好风险管理。