猜你想问
高通FY2026Q4业绩核心内容有哪些?
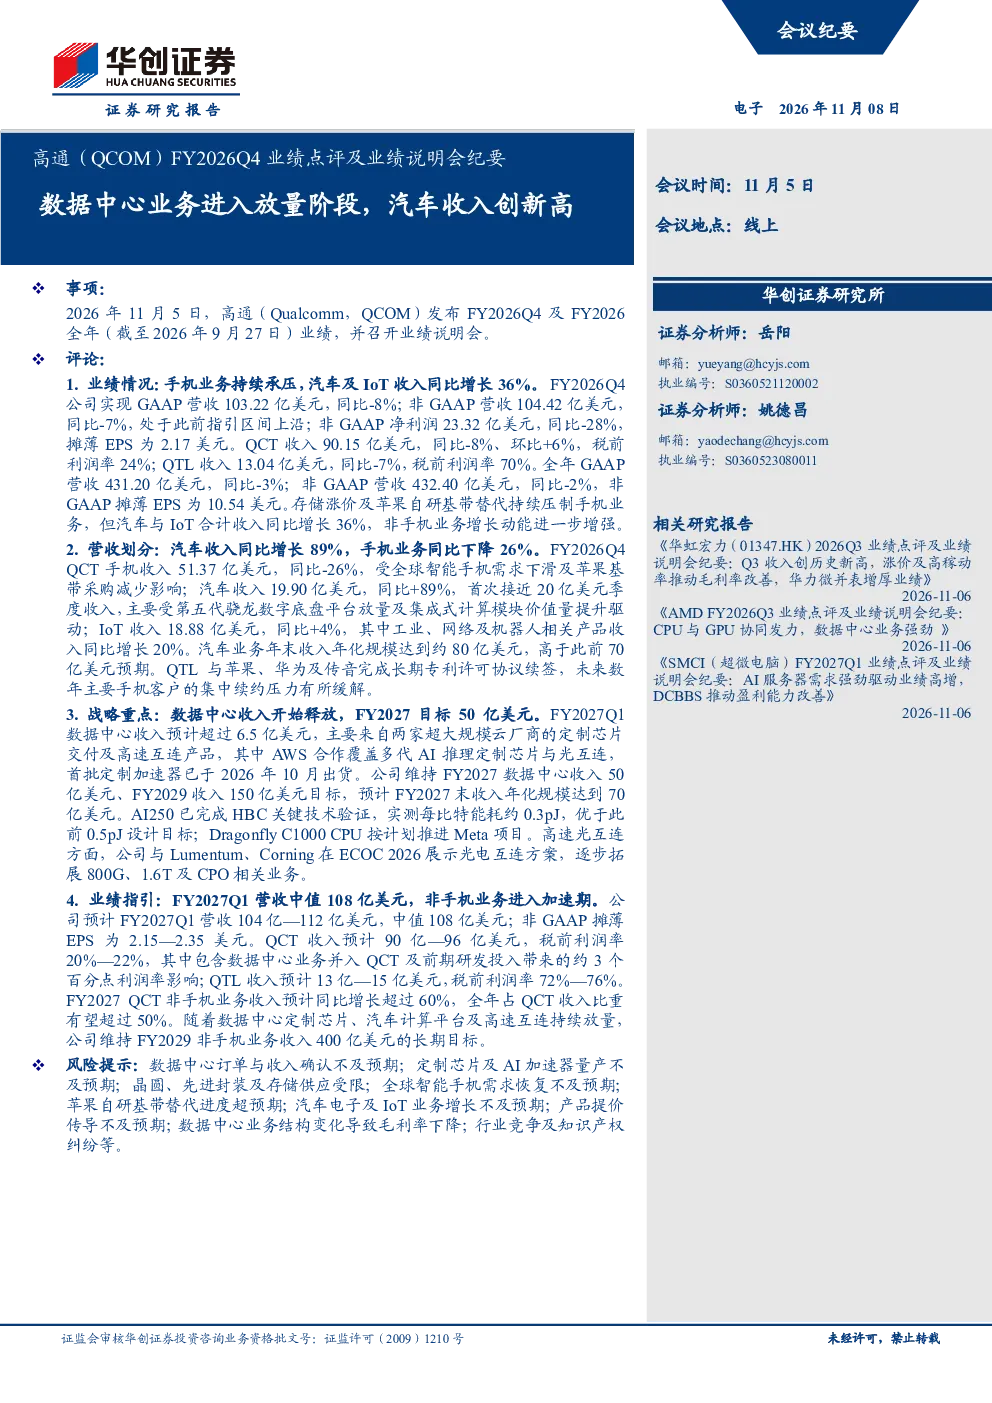
高通FY2026Q4业绩显示手机业务持续承压,收入同比下降26%,主要受全球智能手机需求下滑及苹果基带采购减少影响。汽车及IoT收入同比增长36%,汽车业务收入同比增长89%,首次接近20亿美元季度收入,主要受第五代骁龙数字底盘平台放量及集成式计算模块价值量提升驱动。数据中心业务正式进入收入释放阶段,FY2027目标50亿美元,预计FY2027Q1收入超过6.5亿美元,主要来自两家超大规模云厂商的定制芯片交付及高速互连产品。
数据中心业务未来发展趋势如何?
数据中心业务预计FY2027Q1开始贡献新增收入,并表口径变化压低QCT利润率约3个百分点,但长期30%目标不变。FY2027非手机收入预计增长超过60%,收入结构发生重要变化。FY2029维持400亿美元非手机收入目标,数据中心贡献150亿美元。Dragonfly C1000 CPU按计划推进,客户合作由Meta向更多云厂商延伸。高速光互连业务持续扩张,CPO成为下一阶段重要技术方向。
报告重点分析了哪些业务板块?
报告重点分析了手机、汽车、IoT、数据中心及许可业务板块。手机业务受全球智能手机需求下滑及苹果基带采购减少影响,收入同比下降26%。汽车业务收入同比增长89%,首次接近20亿美元季度收入。IoT收入同比增长4%,其中工业、网络及机器人相关产品收入同比增长20%。数据中心业务正式进入收入释放阶段,FY2027目标50亿美元。许可业务主要客户续约完成,长期收入稳定性增强。
当前市场现状如何判断?
当前市场现状显示智能手机市场需求下滑,安卓高端市场逐步企稳,预计2026年6月季度触底后逐步恢复。汽车业务市场收入增长强劲,数据中心业务进入收入释放阶段,非手机收入占比提升。全球AI算力需求持续增长,推动数据中心业务快速发展。但手机业务仍面临较大压力,需关注市场需求变化。
报告提示了哪些风险?
报告提示手机业务仍面临全球智能手机需求下滑及苹果基带采购减少的风险。数据中心业务收入目标实现存在不确定性,主要依赖两家超大规模云厂商的定制芯片交付。高速光互连业务技术路线存在变化风险。与AWS合作采用的认股权证安排可能影响未来合作模式。FY2027季度收入节奏改变,12月季度不一定是全年收入高点。