猜你想问
高通FY2026Q4业绩报告主要说了什么?
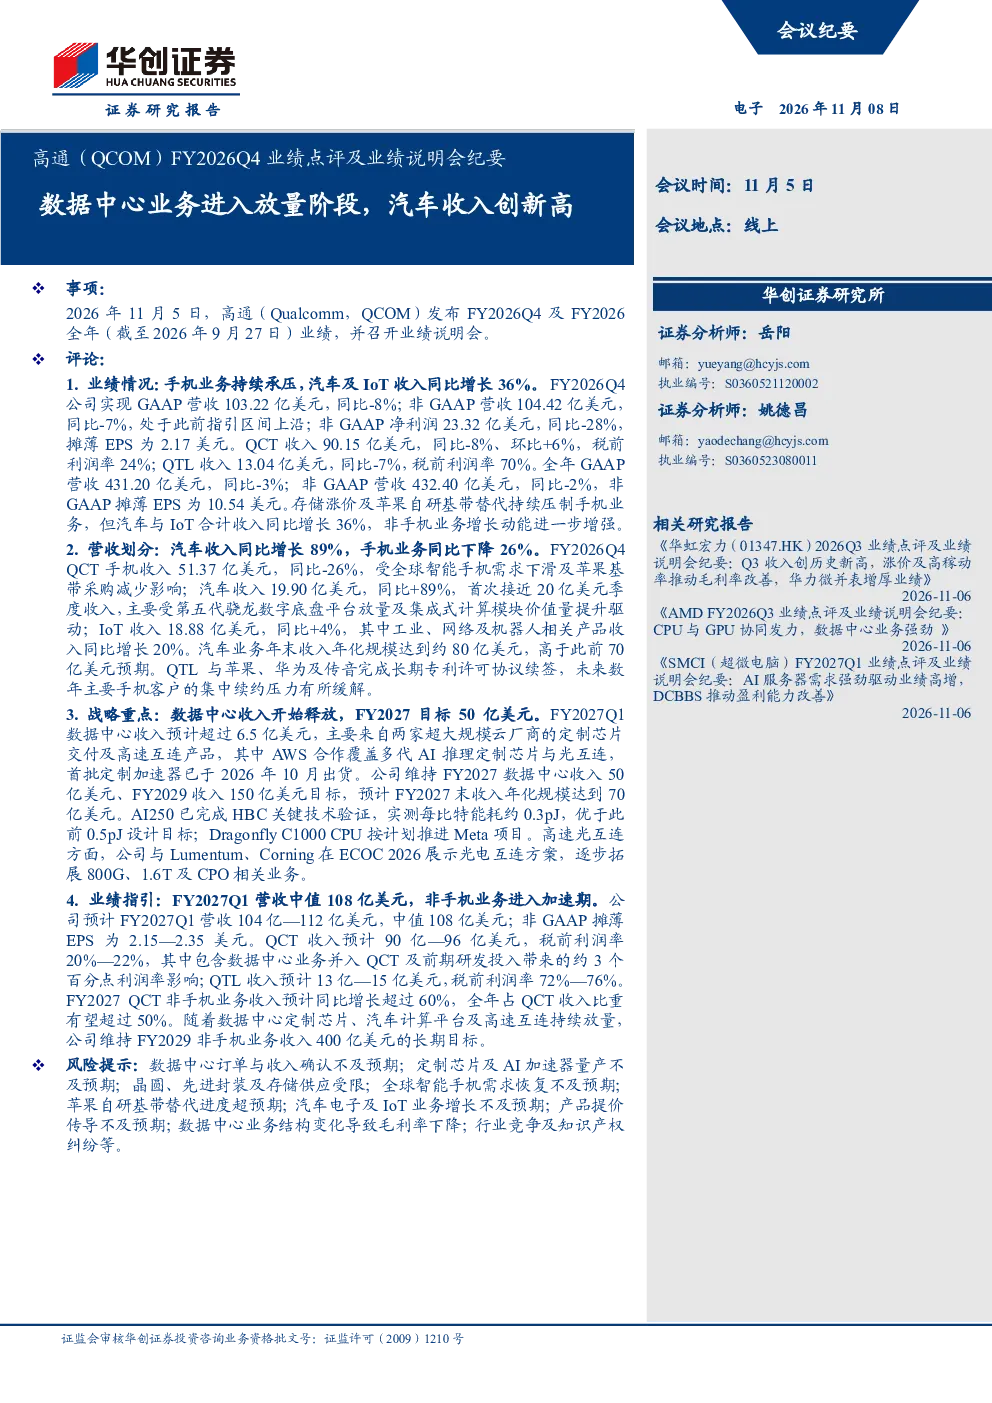
该报告点评了高通FY2026Q4的业绩情况,显示手机业务持续承压,但汽车及IoT收入同比增长36%。公司实现GAAP营收103.22亿美元,同比-8%;非GAAP营收104.42亿美元,同比-7%,非GAAP净利润23.32亿美元,同比-28%。数据中心业务正式进入收入释放阶段,FY2027目标50亿美元,预计FY2027Q1收入超过6.5亿美元。汽车业务收入同比增长89%,达到19.90亿美元,主要受第五代骁龙数字底盘平台放量驱动。
数据中心业务的发展趋势如何?
数据中心业务方面,高通正式进入收入释放阶段,预计FY2027收入达50亿美元,FY2027Q1将超6.5亿美元,主要来自超大规模云厂商的定制芯片交付。AI250完成HBC关键技术验证,Dragonfly C1000 CPU按计划推进。该业务板块未来将成为公司重要增长引擎,非手机业务占QCT收入比重有望超50%,但需关注订单与收入确认、技术量产等风险。
报告重点分析了哪些业务板块?
报告重点分析了手机、汽车、IoT、数据中心及许可业务。手机业务受全球需求下滑及苹果基带采购减少影响,收入同比-26%;汽车业务收入同比增长89%,达到19.90亿美元,主要受第五代骁龙数字底盘平台放量驱动;IoT收入同比增长4%,Dragonwing IQ10进入商业化放量;数据中心业务正式进入收入释放,FY2027目标50亿美元;许可业务客户续约完成,长期收入稳定性增强。
当前市场对高通的整体判断是什么?
当前市场判断高通面临手机业务承压,但汽车、IoT及数据中心业务增长强劲。FY2026Q4整体业绩表现符合指引,非手机业务加速,汽车业务收入创新高,数据中心业务进入放量。然而,全球智能手机需求下滑、供应链限制及行业竞争是主要挑战。公司FY2027Q1营收指引为104亿—112亿美元,中值108亿美元,非手机业务占比有望超50%,显示出转型趋势。
报告中提示了哪些主要风险?
报告提示的主要风险包括:数据中心订单与收入确认不及预期、定制芯片及AI加速器量产不及预期、晶圆及存储供应受限、全球智能手机需求恢复不及预期、苹果自研基带替代进度超预期、汽车电子及IoT业务增长不及预期、产品提价传导不及预期、数据中心业务结构变化导致毛利率下降,以及行业竞争及知识产权纠纷等。这些风险需持续关注,可能影响公司未来业绩表现。