猜你想问
国金证券周期金言电话会议第24期主要分析了哪些行业?
本次会议重点分析了电力、交运、有色金属和地缘政治与能源价格四个行业。电力行业关注电价预期、业绩底部确认、长协需求与供需改善及红利逻辑;交运行业分析航空、油轮、快递、空运和高股息交运的投资逻辑;有色金属行业探讨整体行情逻辑、黄金板块投资逻辑及铜关税和供需担忧误区;地缘政治与能源价格展望则评估美以选举对战争进程的影响及能源价格走势。
电力行业未来的发展趋势是什么?
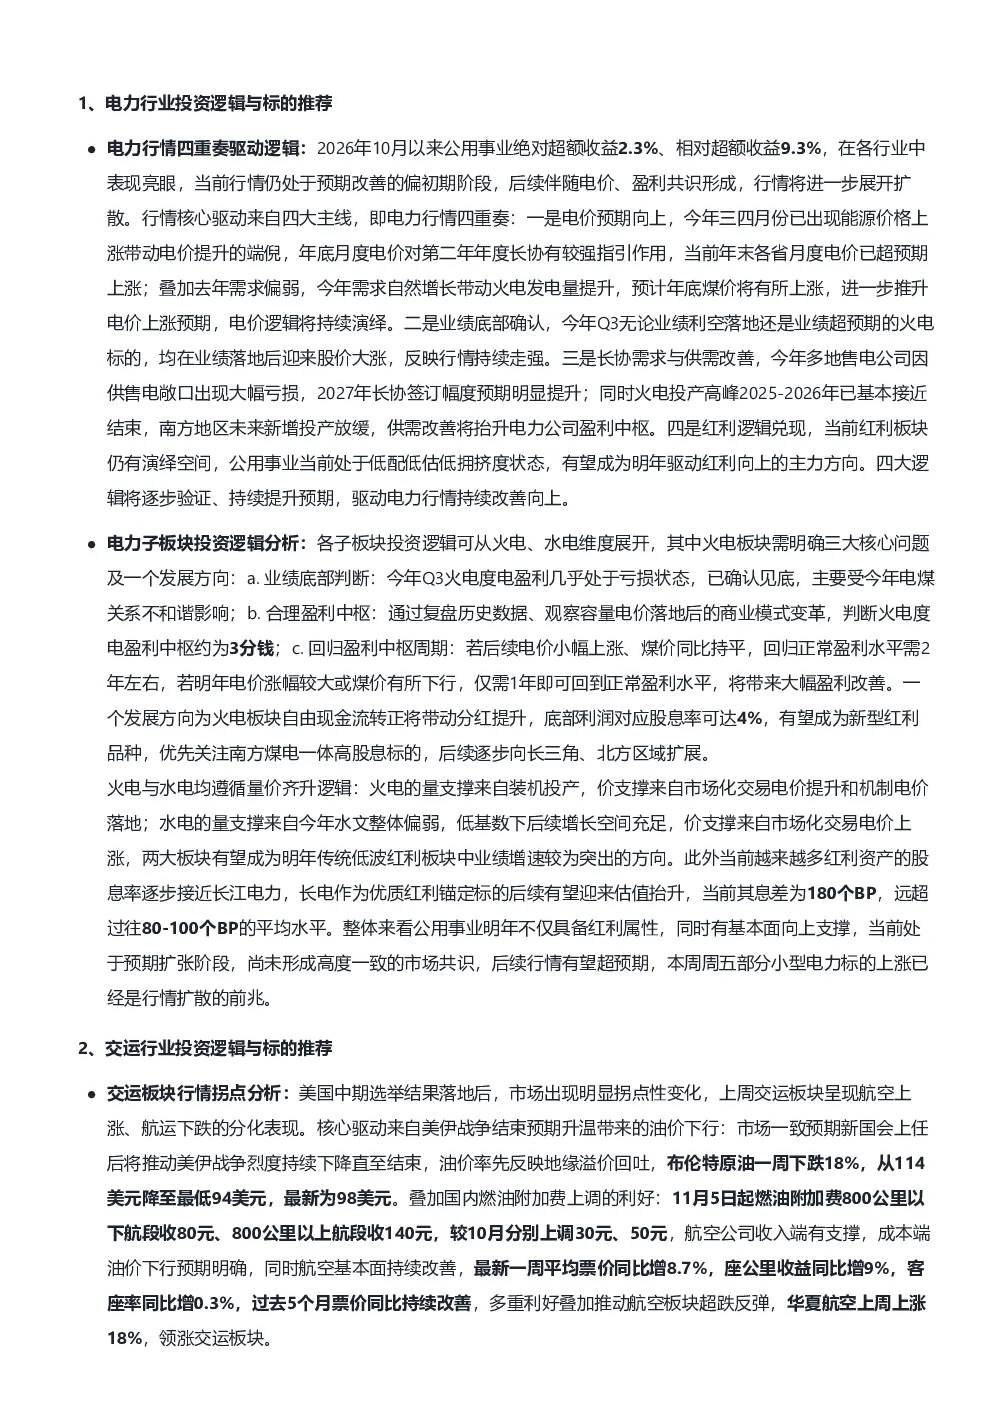
电力行业未来发展趋势围绕“电力行情四重奏”展开。电价预期向上,三四月能源价格上涨带动电价提升,年末月度电价对次年长协有较强指引作用。业绩底部已确认,Q3火电业绩落地后股价大涨。长协需求与供需改善,多地售电公司因供售电敞口亏损,2027年长协签订幅度预期提升;火电投产高峰接近结束,南方地区新增投产放缓。红利逻辑兑现,公用事业低配、低估、低拥挤度,有望成为明年驱动红利向上的主力方向。火电板块投资需关注业绩底部判断、合理盈利中枢、回归盈利中枢周期及发展方向,优先关注南方煤电一体高股息标的。水电、核电板块遵循“量价齐升”逻辑,有望成为明年传统低波红利板块中业绩增速较为突出的方向。
报告重点分析了哪些投资方向?
报告重点分析了火电板块的自由现金流转正将带动分红提升,底部利润对应股息率可达4%,有望成为新型红利品种,优先关注南方煤电一体高股息标的,逐步扩展至长三角、北方区域。交运行业关注航空基本面持续改善,票价、座公里收益、客座率同比增8.7%、9%、0.3%;快递推荐中通、极兔,极兔同时受益于油价回落及美国利率下行缓解汇率贬值压制;空运推荐国泰航空、东航物流,二者估值较低,东航物流股息率4%,国泰航空股息率8%,油价下行将直接推动盈利预期上调;高股息交运若国内利率持续下行,高股息标的仍有机会,核心推荐青岛港、招商港口、唐山港、招商局港口、皖通高速、山东高速。有色金属行业重点推荐万国黄金,具备三重增长催化:自身成长性突出,2026年成本端受益于油价上涨,2027年产量放量、成本下降、估值回升,业绩弹性较大。
当前市场对电力行业的现状判断是什么?
当前电力行业处于预期改善初期,公用事业绝对超额收益2.3%、相对超额收益9.3%,表现亮眼。核心驱动来自“电力行情四重奏”:电价预期向上,三四月能源价格上涨带动电价提升,年末月度电价已超预期上涨;需求自然增长带动火电发电量提升,预计年底煤价上涨进一步推升电价上涨预期。业绩底部已确认,Q3火电业绩落地后股价大涨,反映行情持续走强。长协需求与供需改善,多地售电公司因供售电敞口亏损,2027年长协签订幅度预期提升;火电投产高峰接近结束,南方地区新增投产放缓,供需改善将抬升盈利中枢。红利逻辑兑现,公用事业低配、低估、低拥挤度,有望成为明年驱动红利向上的主力方向。
研报提示了哪些投资风险?
电力行业需关注电价上涨预期能否兑现、煤价波动对火电盈利的影响、长协签订情况及政策变动风险。交运行业需警惕美伊冲突反复、油价波动及国内利率政策变化带来的不确定性。有色金属行业需注意美国160万吨库存回流预期变化、铜关税政策变动及供需关系变化带来的风险。地缘政治风险仍存,美伊冲突可能反复,能源价格短期走势与基本面关联度较低,主要跟随地缘风险波动,将呈现双向高波动特征。当前市场情绪存在过度乐观的可能,2026年年底前仍需持续观察美伊冲突反复的风险。当前原油、柴油、成品油等品种均属于强供给逻辑品种,价格上涨由供应损失预期推动,当前价格水平已产生明显需求负反馈,后续价格继续向上需依赖持续新增的供应损失预期。2027年若无新的边际变化出现,整体美伊战争风险将往收束方向发展。