核心矛盾及策略建议
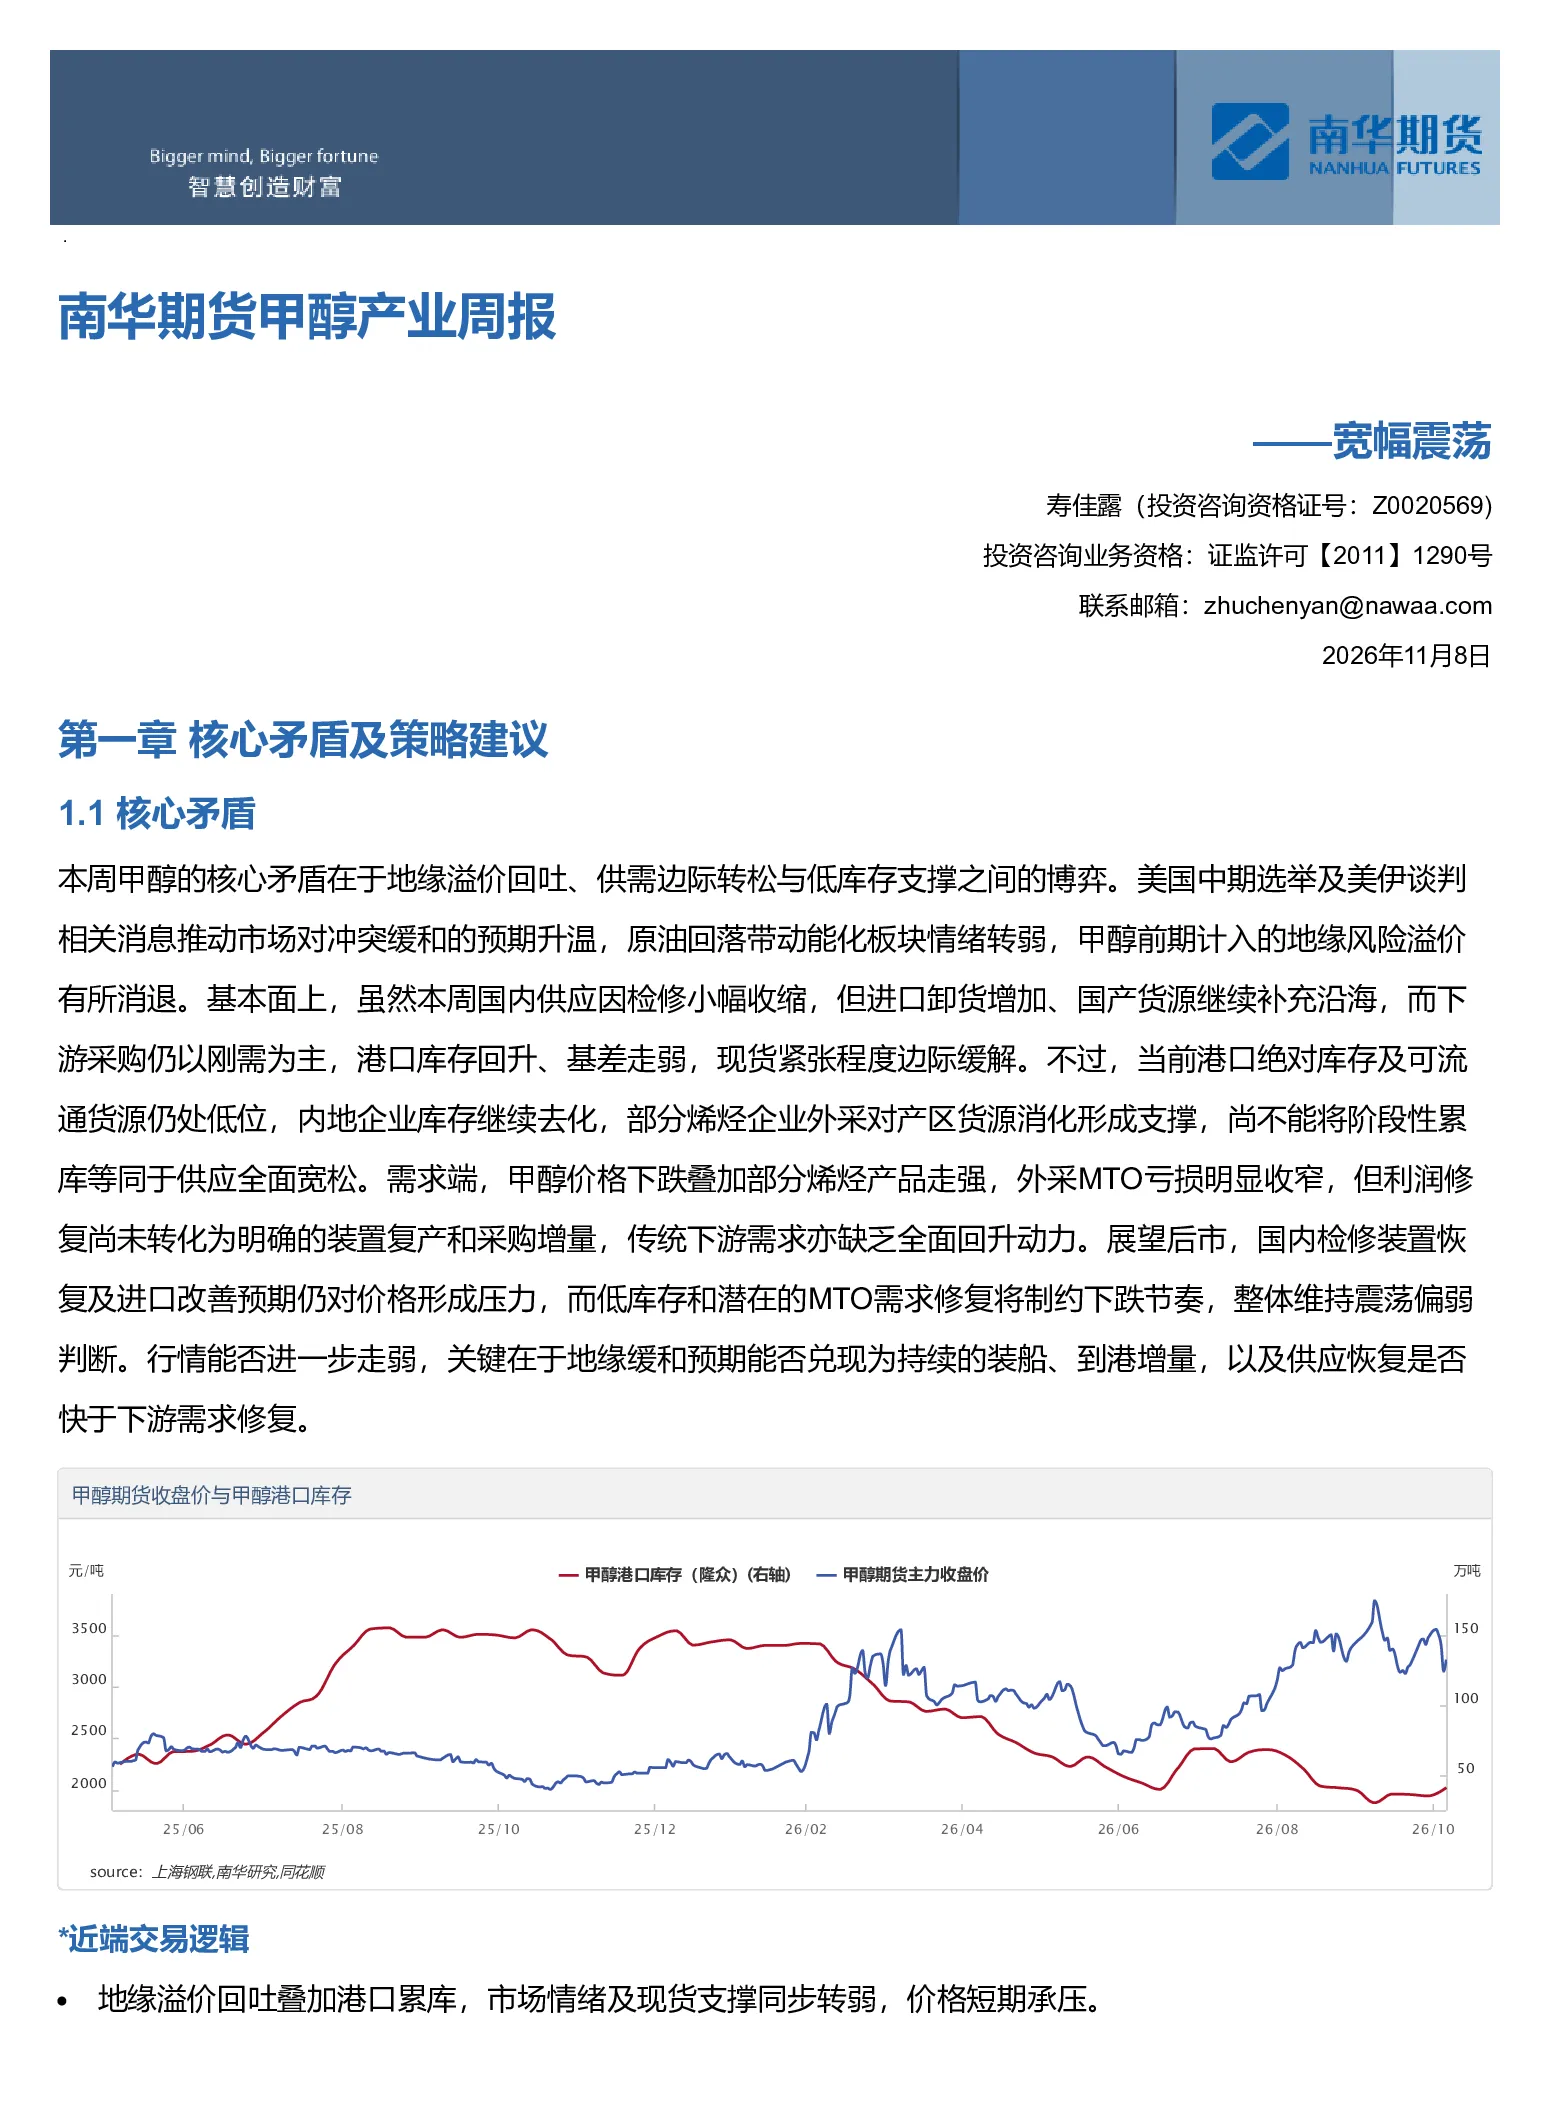
本周甲醇市场核心矛盾在于地缘溢价回吐、供需边际转松与低库存支撑之间的博弈。地缘缓和预期推动市场风险溢价回吐,叠加进口增加、港口库存回升,供需边际转松,但低库存和潜在MTO需求修复仍制约价格下跌。整体维持震荡偏弱判断,关键在于地缘缓和能否持续兑现,以及供应恢复是否快于下游需求修复。
*近端交易逻辑:地缘溢价回吐叠加港口累库,市场情绪及现货支撑同步转弱,价格短期承压;港口可流通货源仍少,内地库存偏低,急跌后的逢低补库可能带来阶段性支撑,需关注实际提货及库存变化。
*远端交易逻辑:国内检修装置逐步恢复,进口存在改善预期,供应偏紧格局有望继续缓解,中期支撑趋弱;外采MTO亏损明显收窄,后续复产可能形成需求增量;若供应恢复快于需求修复,供需仍将趋于宽松,反之则可能延缓转松进程。
价格及价差走势研判
*价格走势研判:短期甲醇维持震荡偏弱判断。地缘缓和预期推动前期风险溢价回吐,叠加进口补充增加、港口库存回升,价格上方压力有所增强;需求端外采MTO利润虽明显修复,但装置复产及采购增量尚未兑现,传统下游亦以刚需采购为主,反弹驱动仍显不足;港口绝对库存及可流通货源仍低,内地库存相对可控,急跌后逢低补库可能带来阶段性支撑,后续重点关注实际到港、库存变化及MTO复产进度。
*月差走势研判:本周月差仍围绕近端低库存与后续供应恢复预期展开博弈。港口库存及进口补充增加,对近月供应紧张形成缓解,近端溢价存在回落压力;但当前可流通货源仍少,交割资源分布及持货集中度仍可能影响近月表现;后续若到港增量顺利兑现、可交割货源增加,近月相对支撑或逐步减弱;若船货延迟或交割资源继续偏紧,月差仍可能阶段性走强。
*基差走势研判:本周基差走弱,进口卸货及国产货源补充增加,港口供应紧张程度边际缓解,而下游采购未见明显放量,现货支撑有所减弱;后续若船货到港持续兑现、港口库存继续回升,基差仍面临收窄压力;但当前可流通货源有限,现货尚不具备全面宽松的条件,基差回落过程仍可能伴随反复,需重点观察主流库区提货及可流通库存变化。
风险提示
主要风险来自中东局势反复及供应、需求恢复节奏偏离预期。若地缘冲突再度升级,影响伊朗装船及航运,低库存背景下价格与近月月差可能快速反弹;若国内装置恢复及进口到港超预期,而下游复产偏慢,累库压力可能进一步压制价格和基差;此外,外采MTO利润持续改善后集中复产,以及冬季天然气供应变化引发气头装置减产,也可能改变当前供需转松的预期。
本周重要信息及下周关注事件
*本周重要信息:
*利多信息:港口库存绝对水平仍低,内地企业库存继续去化,部分烯烃企业外采增加,产区出货仍有支撑;国内甲醇开工小幅下降,供应恢复尚未集中兑现;甲醇下跌叠加部分烯烃产品走强,外采MTO亏损明显收窄;动力煤价格整体坚挺,成本端仍有支撑。
*利空信息:美伊谈判及美国中期选举相关预期推动地缘溢价回吐,能化市场情绪转弱;进口卸货增加,叠加国产货源补充,港口库存回升;沿海下游采购以刚需为主,现货承接不足,基差走弱;国内部分检修装置存在恢复计划,后续供应预期增加;外采MTO复产尚未兑现,多数传统下游开工回落,需求增量有限。
*下周重要事件关注:地缘情况、沿海MTO装置复产进度、进口船货实际到港情况、港口库存变化,以及国内甲醇检修装置恢复和新增产能投放节奏。
盘面解读
*价量及资金解读:本周甲醇盘面冲高回落,市场情绪有所转弱。近期净持仓仍为正,整体维持净多格局,但最新阶段净多规模较前期高位有所收缩,累计盈利冲高后明显回撤,反映价格下跌对多头收益形成冲击,部分资金降低多头敞口;暂不能判断资金已全面转向看空;结合现货走弱及基差收窄,短期多头支撑有所减弱,后续关注净多持仓是否继续下降,以及价格企稳后资金是否重新增配。
价格和利润分析
*产业链上下游跟踪:
1)上游价格利润:本周动力煤价格整体高位坚挺,成本端对甲醇仍有一定支撑;内蒙古煤制甲醇理论盈利为869元/吨,较上周增加22元/吨,整体盈利仍处较好水平;当前甲醇生产企业主动减产动力不足,随着前期检修装置逐步恢复,后续供应仍有回升空间,需关注煤价变化及甲醇价格回落对生产利润的影响。
2)中游甲醇价格估值:本周甲醇价格高位回落,太仓现货周均价降至3856元/吨,较上周下跌166元/吨,沿海跌幅明显大于内地;前期供应紧张带来的估值支撑有所减弱;甲醇价格回落带动外采MTO利润明显修复,产业链利润分配失衡有所缓解,但下游尚未普遍恢复盈利,需求承接仍然有限;整体来看,甲醇前期偏高估值有所修正,但后续仍需通过下游复产及采购增量验证价格支撑,供应恢复预期下上方空间仍受约束。
3)下游价格利润:本周下游利润表现分化;甲醇下跌叠加部分烯烃产品价格上涨,外采MTO周均亏损收窄至约720元/吨,但装置复产增量尚未兑现;传统下游方面,甲醛利润降至11元/吨,醋酸利润回落至909.9元/吨,MTBE亏损扩大至760元/吨,DMF仍处亏损状态,原料成本下降尚未带动下游盈利普遍改善;当前企业采购仍以刚需为主,后续重点关注MTO利润修复能否推动停车装置重启,以及传统下游产品价格企稳后的补库意愿。
4)进出口分析:本周CFR中国甲醇周均价约474美元/吨,环比下跌0.84%,国内期现价格回落及地缘缓和预期对外盘商谈形成压制,但海外可售货源仍然有限;进口方面,本周外轮到港量增至12.23万吨,较上周增加6.93万吨,叠加国产货源补充,沿海供应紧张程度有所缓解;后续进口能否持续恢复,仍取决于海外装置运行、实际装船及卸港节奏,中东地缘风险尚未完全消退,不能将缓和预期直接等同于供应恢复;需继续关注进口增量兑现及内外盘价差变化。
供需及库存推演
*供需平衡表:本周甲醇供需呈现供应增加、需求小幅回落的格局;国内产量虽因检修略有下降,但进口补充明显增加,带动总供应回升;需求端MTO消费基本稳定,传统下游整体承接有限,周度理论供需平衡由前期偏紧转向阶段性供应富余,港口累库开始兑现;当前绝对库存仍处低位,尚不能将单周供应增加理解为中期全面过剩;展望后续,国内检修装置存在恢复预期,进口供应亦有改善空间,而MTO利润修复尚未转化为明确的复产增量,若供应恢复快于需求增长,供需格局将进一步转松,中期价格支撑或逐步减弱。
*供应:本周国内甲醇供应小幅收缩,国内甲醇开工负荷为76.05%,环比下降0.28个百分点,西北地区开工负荷为83.96%,环比下降0.03个百分点;装置方面,中煤远兴、宁夏畅亿等装置停车,神华榆林、新奥达旗等装置检修延续;当前煤制甲醇盈利仍较好,企业主动减产动力不足,随着部分装置后续恢复,国内供应仍有回升预期,但需关注实际重启进度及新增检修变化。
*需求:本周甲醇下游需求整体偏弱;烯烃方面,国内煤(甲醇)制烯烃开工负荷降至67.12%,环比下降0.82个百分点,主要受到西北一体化装置停车影响;外采MTO开工负荷维持50.25%,与上周持平,沿海部分停车装置尚未恢复;传统下游方面,甲醛开工小幅提升,MTBE、二甲醚、DMF及BDO等行业开工下降,整体需求增量有限;当前外采MTO利润明显修复,但尚未带来实际复产,后续需关注停车装置重启及传统下游补库情况。
*库存:本周甲醇港口库存由降转升,港口库存41.27万吨,环比增加5.89万吨,进口卸货增加及国产货源补充是累库的主要原因;内地方面,样本企业库存降至31.08万吨,环比减少1.42万吨,部分烯烃企业外采增加、下游刚需补货及国产货源流向沿海,带动产区库存继续去化;当前呈现港口累库、内地去库的分化格局,港口绝对库存及可流通货源仍低,但供应紧张程度已有所缓解;后续若到港持续兑现而需求恢复有限,港口仍有累库压力,需关注实际卸货、库区提货及MTO需求变化。