猜你想问
Coherent FY2027Q1业绩表现如何?
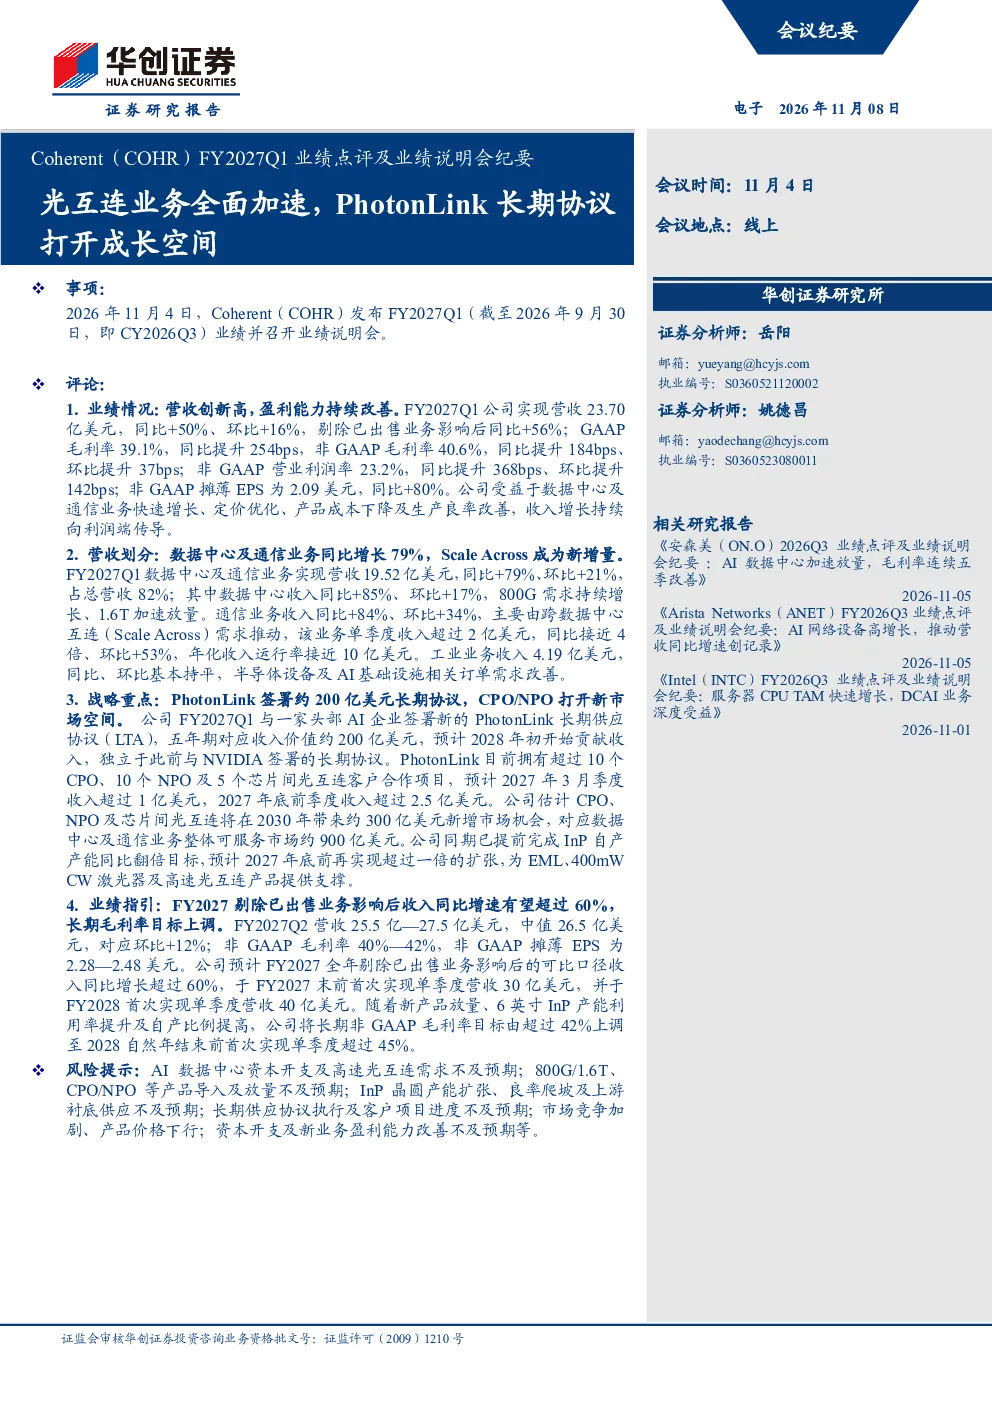
FY2027Q1公司实现营收23.70亿美元,同比增长50%,环比增长16%;GAAP毛利率39.1%,非GAAP毛利率40.6%,非GAAP营业利润率23.2%,非GAAP摊薄EPS为2.09美元,同比增长80%。主要受益于数据中心及通信业务快速增长、定价优化、产品成本下降及生产良率改善。数据中心及通信业务同比增长79%,Scale Across成为新增量,实现营收19.52亿美元,占总营收82%;其中数据中心收入同比增长85%,800G需求持续增长、1.6T加速放量;通信业务收入同比增长84%,主要由跨数据中心互连(Scale Across)需求推动,单季度收入超过2亿美元,同比接近4倍。工业业务收入4.19亿美元,同比、环比基本持平,半导体设备及AI基础设施相关订单需求改善。
PhotonLink长期协议对公司有何影响?
与一家头部AI企业签署新的PhotonLink长期供应协议(LTA),五年期对应收入价值约200亿美元,预计2028年初开始贡献收入。PhotonLink目前拥有超过10个CPO、10个NPO及5个芯片间光互连客户合作项目,预计2027年3月季度收入超过1亿美元,2027年底前季度收入超过2.5亿美元。该协议将显著提升公司长期收入和市场份额,巩固其在光互连领域的领先地位。
光互连赛道发展趋势如何?
光互连市场在AI数据中心需求推动下持续增长,800G和1.6T速率加速放量,跨数据中心互连需求旺盛。Coherent的Scale Across业务同比增长84%,单季度收入超过2亿美元。未来,Micro-VCSEL技术在NPO Scale-up部署中有望逐步替代InP CW激光器,6英寸InP产能扩张将降低对外部采购依赖,提升成本优势。可插拔光收发器、CPO/NPO集成光学以及DCI应用将持续推动InP需求增长,产能过剩风险较低。
Coherent报告有哪些重点分析方向?
报告重点分析了Coherent在数据中心及通信业务的快速增长,特别是Scale Across业务的强劲表现。此外,PhotonLink长期协议的签署及其对收入增长的潜在贡献是核心亮点。报告还探讨了工业业务的稳定发展、6英寸InP产能扩张的战略意义、以及Micro-VCSEL与InP CW激光器的技术路线选择。同时,对长期毛利率目标的提升和关键光器件供给保障措施进行了说明。
研报提示哪些风险?
报告未明确提示具体风险,但可推断光互连市场竞争加剧可能影响公司市场份额。此外,技术路线快速迭代可能导致现有产品组合价值量下降。长期协议执行存在不确定性,客户前期付款和新增产能资本开支的分担方式可能影响现金流。InP及EML产能过剩风险虽较低,但仍需关注市场需求变化对价格和利润率的影响。技术工艺切换的局限性也可能限制成本优化效率。