猜你想问
SMCI FY2027Q1业绩表现如何?
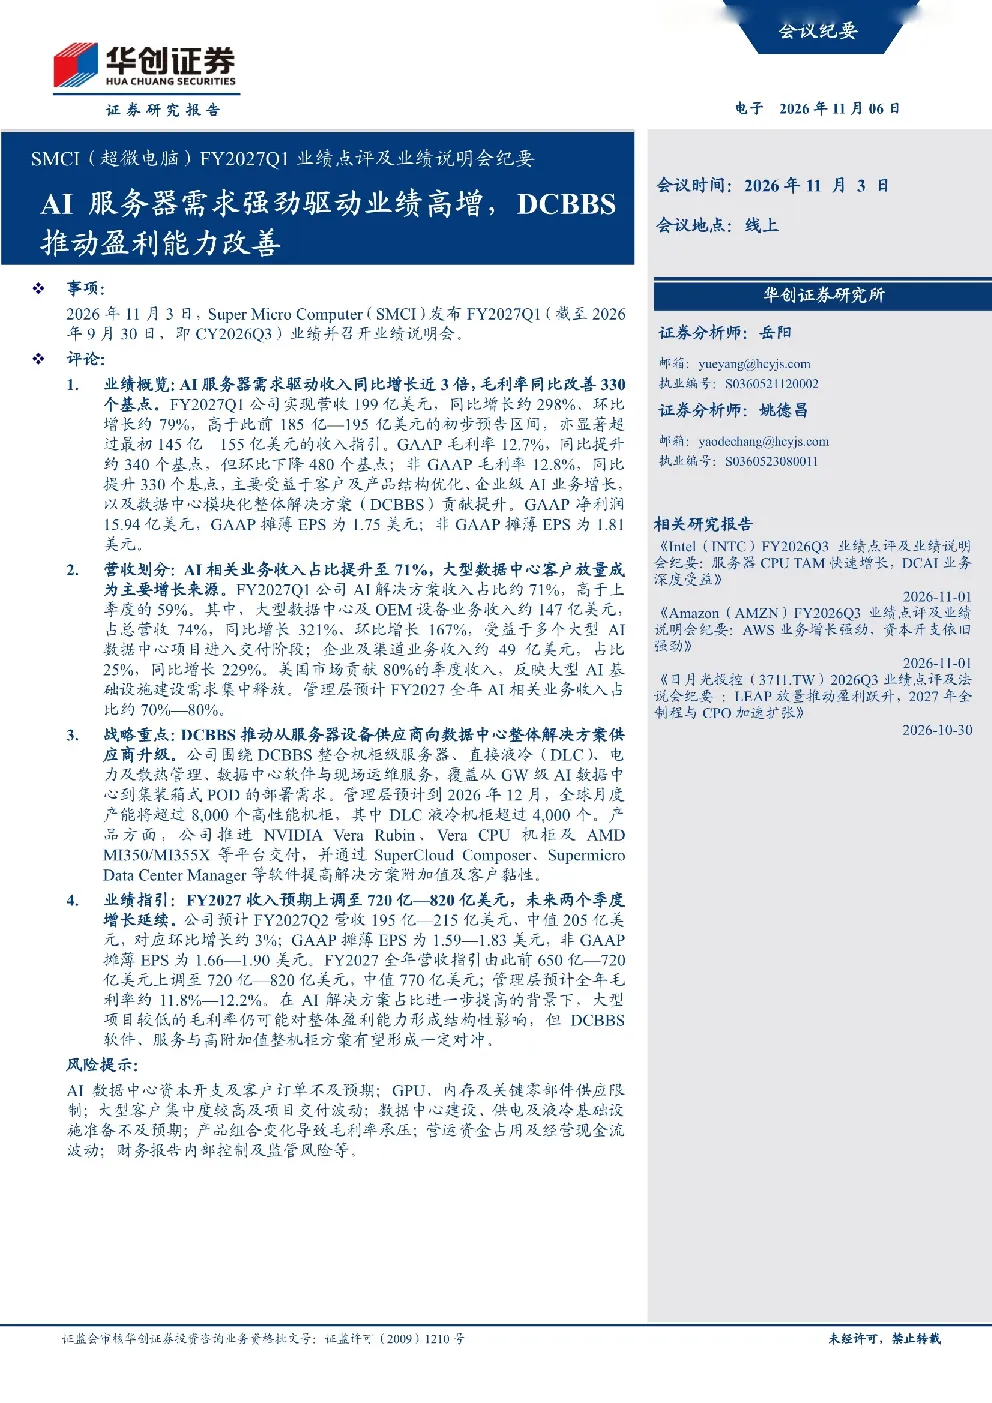
FY2027Q1公司实现营收199亿美元,同比增长约298%,环比增长约79%,超出初步预期。GAAP毛利率12.7%,同比提升约340个基点;非GAAP毛利率12.8%,同比提升330个基点。GAAP净利润15.94亿美元,GAAP摊薄EPS为1.75美元;非GAAP摊薄EPS为1.81美元。主要增长动力来自AI服务器与大型数据中心业务,收入约147亿美元,同比增长321%,环比增长167%
AI服务器与大型数据中心业务发展情况怎样?
AI服务器与大型数据中心业务收入约147亿美元,同比增长321%,环比增长167%,主要受益于多个大型AI数据中心项目进入交付阶段。该业务板块收入占比约71%,是公司当前最主要的增长引擎。DCBBS整合服务器、机柜、电源、液冷、管理软件与现场服务,提供工厂预集成及测试后的交付方案,有望改善单位价值量。
超微电脑未来业绩指引及增长预期?
FY2027收入预期上调至720亿-820亿美元,未来两个季度增长延续。预计FY2027Q2营收195亿-215亿美元,中值205亿美元,对应环比增长约3%。预计FY2027全年毛利率约11.8%-12.2%。收入指引上调主要来自客户订单增长和数据中心交付进度改善。
报告指出哪些市场现状及发展趋势?
AI服务器与大型数据中心需求保持强劲增长,成为超微电脑主要收入来源。企业级AI、存储及传统IT需求也保持较强增长。DCBBS产品方案逐步成熟,改善单位价值量。AgenticAI发展带动CPU服务器需求增长,未来增量机会包括更多企业客户采购CPU计算解决方案。
研报提示哪些风险因素需要注意?
主要风险包括AI数据中心资本开支及客户订单不及预期;GPU、内存及关键零部件供应限制;大型客户集中度较高及项目交付波动;数据中心建设、供电及液冷基础设施准备不及预期;产品组合变化导致毛利率承压;营运资金占用及经营现金流波动;财务报告内部控制及监管风险等。
你可能感兴趣
SMCI(超微电脑)FY2027Q1业绩点评及业绩说明会纪要:AI服务器需求强劲驱动业绩高增,DCBBS推动盈利能力改善
电子设备华创证券2026-11-06
SMCI FY2027Q1业绩点评及业绩说明会纪要:AI服务器需求强劲驱动业绩高增
华创证券2026-11-06
Microsoft(MSFT)FY2027Q1业绩点评及业绩说明会纪要
华创证券2026-10-29
超微电脑- SMCI -2027财年第一季度业绩电话会
未知机构2026-11-06
FY25Q4点评及业绩说明会纪要:CY25Q2业绩超一致预期,中国大陆市场带 动全年WFE指引再次上调
电子设备华创证券2025-08-04
FY2025Q3业绩点评及业绩说明会纪要:云服务25Q1表现优异,二季度业绩指引再超市场预期
华创证券2025-05-02
FY25Q4业绩点评及业绩说明会纪要:AI带动需求高增,FY25Q4收入毛利率均超指引上限
华创证券2025-08-02
FY2025Q2业绩点评及业绩说明会纪要:业绩超预期,下游去库进入尾声
华创证券2024-09-05
超威半导体(AMD)FY25Q3业绩点评及说明会纪要:CPU&GPU共振向上,推动新一轮成长
电子设备华创证券2025-11-07