猜你想问
Microsoft FY2027Q1业绩表现如何?
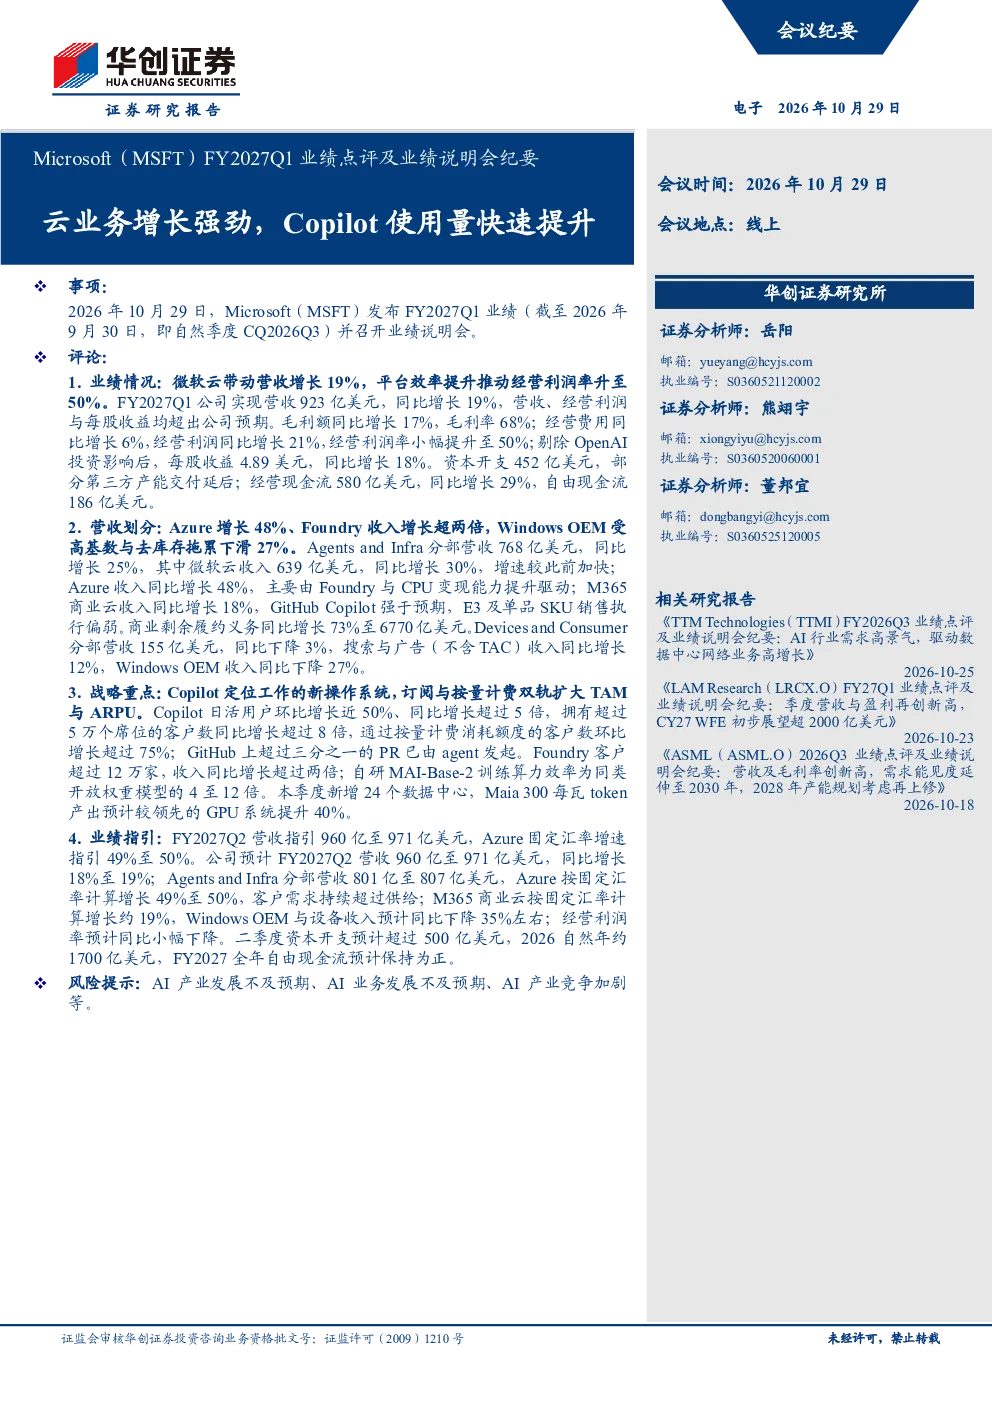
Microsoft FY2027Q1实现营收923亿美元,同比增长19%,主要得益于Azure收入增长48%,云收入增长30%。经营利润率小幅提升至50%,剔除OpenAI投资影响后,每股收益4.89美元,同比增长18%。Azure收入增长主要由Foundry与CPU变现能力提升驱动;M365商业云收入同比增长18%,GitHub Copilot使用量快速提升。
Microsoft云业务发展情况怎样?
Azure收入同比增长48%,主要由Foundry与CPU变现能力提升驱动;M365商业云收入同比增长18%,GitHub Copilot使用量快速提升,Copilot日活用户环比增长近50%,同比增长超过5倍。Foundry客户超过12万家,收入同比增长超过两倍。自研MAI模型性能优异,MAI-Base-2训练算力效率为同类开放权重模型的4至12倍。
Microsoft未来业绩有何指引?
FY2027Q2营收指引960亿至971亿美元,同比增长18%至19%;Azure按固定汇率计算增长49%至50%;M365商业云按固定汇率计算增长约19%;Windows OEM与设备收入预计同比下降35%左右;经营利润率预计同比小幅下降。二季度资本开支预计超过500亿美元,2026自然年约1700亿美元;FY2027全年自由现金流预计保持为正。
当前Microsoft市场状况分析?
Microsoft云业务表现强劲,Azure和M365商业云收入增长显著,AI平台和自研模型发展迅速,MAI模型性能优异。但Windows OEM收入同比下降27%,受高基数与去库存拖累。整体来看,公司云业务持续巩固领先地位,AI领域布局积极,但传统业务面临挑战。
Microsoft研报存在哪些风险?
主要风险包括AI产业发展不及预期、AI业务发展不及预期、AI产业竞争加剧等。部分第三方产能交付延后可能影响短期资本开支表现,经营利润率未来存在小幅下降压力。此外,Windows业务持续下滑可能对整体业绩造成拖累。