猜你想问
均胜电子2026年三季报核心内容有哪些?
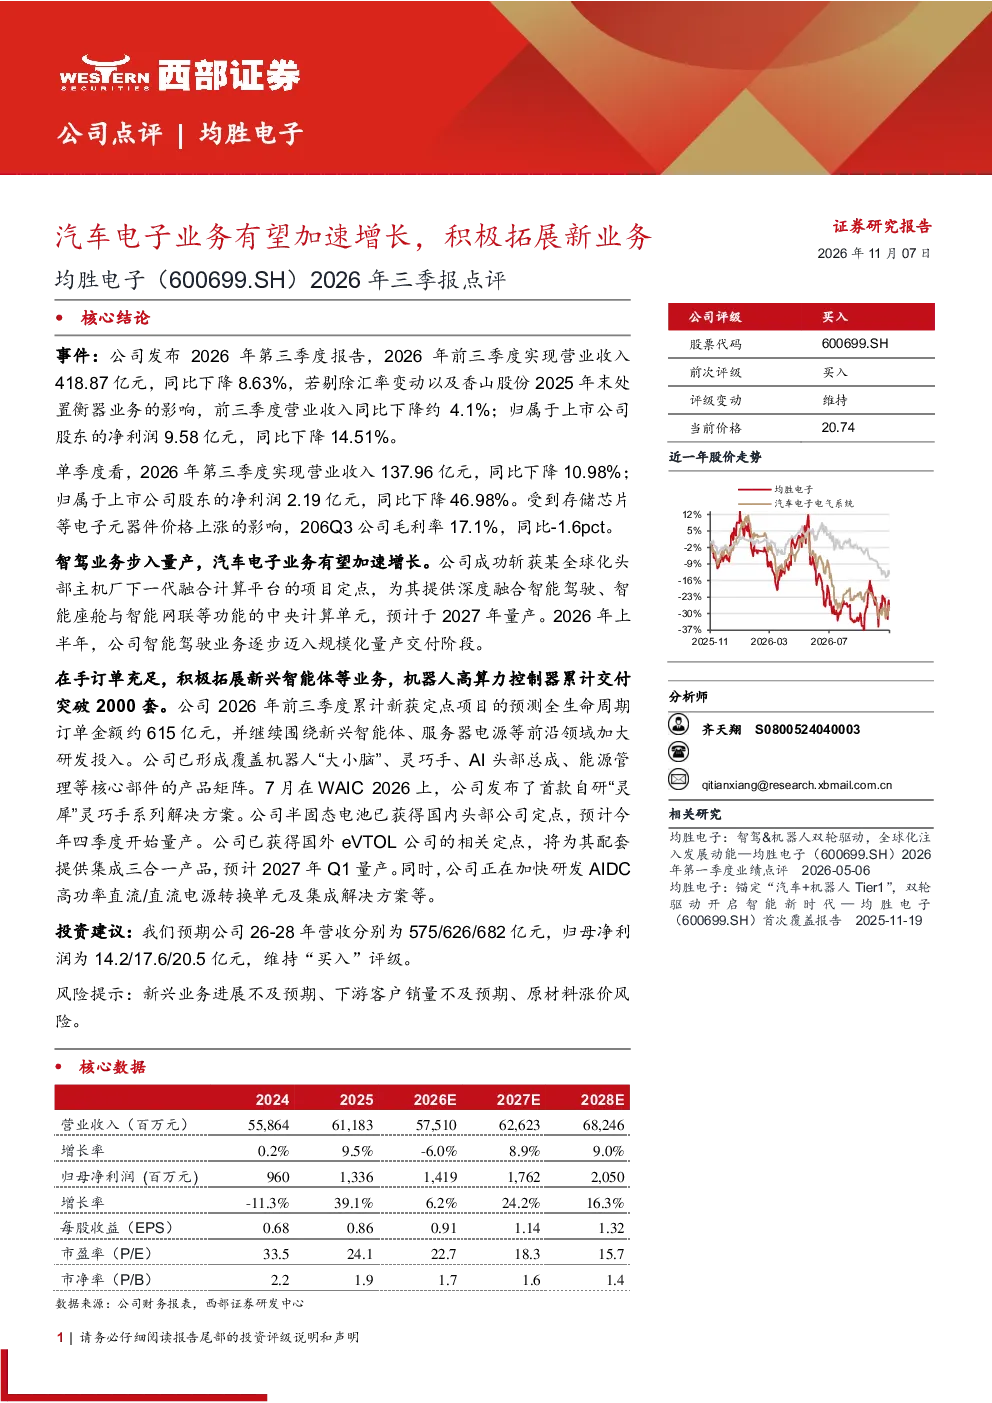
均胜电子2026年前三季度营业收入418.87亿元,同比下降8.63%(剔除汇率及香山股份处置衡器业务影响后下降约4.1%);净利润9.58亿元,同比下降14.51%。第三季度营业收入137.96亿元,同比下降10.98%;净利润2.19亿元,同比下降46.98%。毛利率为17.1%,同比下降1.6个百分点,主要受存储芯片等电子元器件价格上涨影响。
汽车电子行业发展趋势如何?
汽车电子行业正加速智能化、网联化发展。头部主机厂推动下一代融合计算平台项目,智能驾驶逐步规模化量产。新兴智能体业务如机器人高算力控制器累计交付突破2000套,半固态电池、eVTOL等新兴业务获得定点,显示行业向高附加值领域拓展。
均胜电子报告重点分析了哪些业务方向?
报告重点分析了智驾业务,如成功斩获头部主机厂下一代融合计算平台项目定点;机器人业务,如高算力控制器交付突破2000套,发布“灵犀”灵巧手系列解决方案;以及新兴业务,如半固态电池、eVTOL产品定点及AIDC高功率电源研发。
当前汽车电子市场现状如何?
汽车电子市场呈现分化态势,传统电子元器件价格持续上涨对毛利率造成压力,但智能化、网联化趋势推动新业务增长。头部企业如均胜电子在智驾、机器人等新兴领域积极布局,订单与研发进展良好,行业整体处于转型升级关键期。
研报提示了哪些风险?
研报提示的主要风险包括新兴业务进展不及预期,部分业务如机器人、半固态电池等市场接受度存在不确定性;下游客户销量可能受宏观经济影响不及预期;以及原材料价格持续上涨可能对盈利能力造成压力。
你可能感兴趣
均胜电子(600699.SH)单三季度净利润同比增长35%,加速开拓汽车电子及机器人关键零部件业务
国信证券2025-11-08
2020年三季报点评:疫情推动控制器产业向国内加速转移,拓展汽车电子业务挖掘长期发展驱动力
电子设备华创证券2020-10-22
2022年中报业绩点评:22Q2营收逆势增长,汽车电子业务加速拓展
交通运输民生证券2022-08-30
京东集团-SW(9618.HK)2026年三季报前瞻点评:收入有望恢复正增长,平台服务与新业务减亏共促盈利修复
国联民生证券2026-10-18
【风口研报·公司】2025年订单规模突破至近千亿元,公司汽车电子业务高速增长,并积极布局新兴智能体产业链,有望成为“汽车+机器人Tier1”;另有公司受益AI新兴业务集中释放,一-20260424
未知机构2026-04-24
华盛昌2026年三季报点评:Q3业绩高增,光通信测试业务加速拓展
华创证券2026-10-29
均胜电子(600699)2025年三季报点评:新订单获取与机器人业务进展顺利,业绩超预期
东吴证券2025-10-30
招商积余2026年一季报点评:业绩保持增长,物管业务积极拓展市场
房地产太平洋证券2026-06-26
毛利率韧性较强,机器人等新兴业务布局加速——均胜电子2026年中报点评
中泰证券2026-08-30
吉艾科技股东减持点评:积极投入资金拓展新业务,主业有望受益海外市场开拓
金融华创证券2016-08-25