猜你想问
华盛昌2026年三季报核心内容是什么?
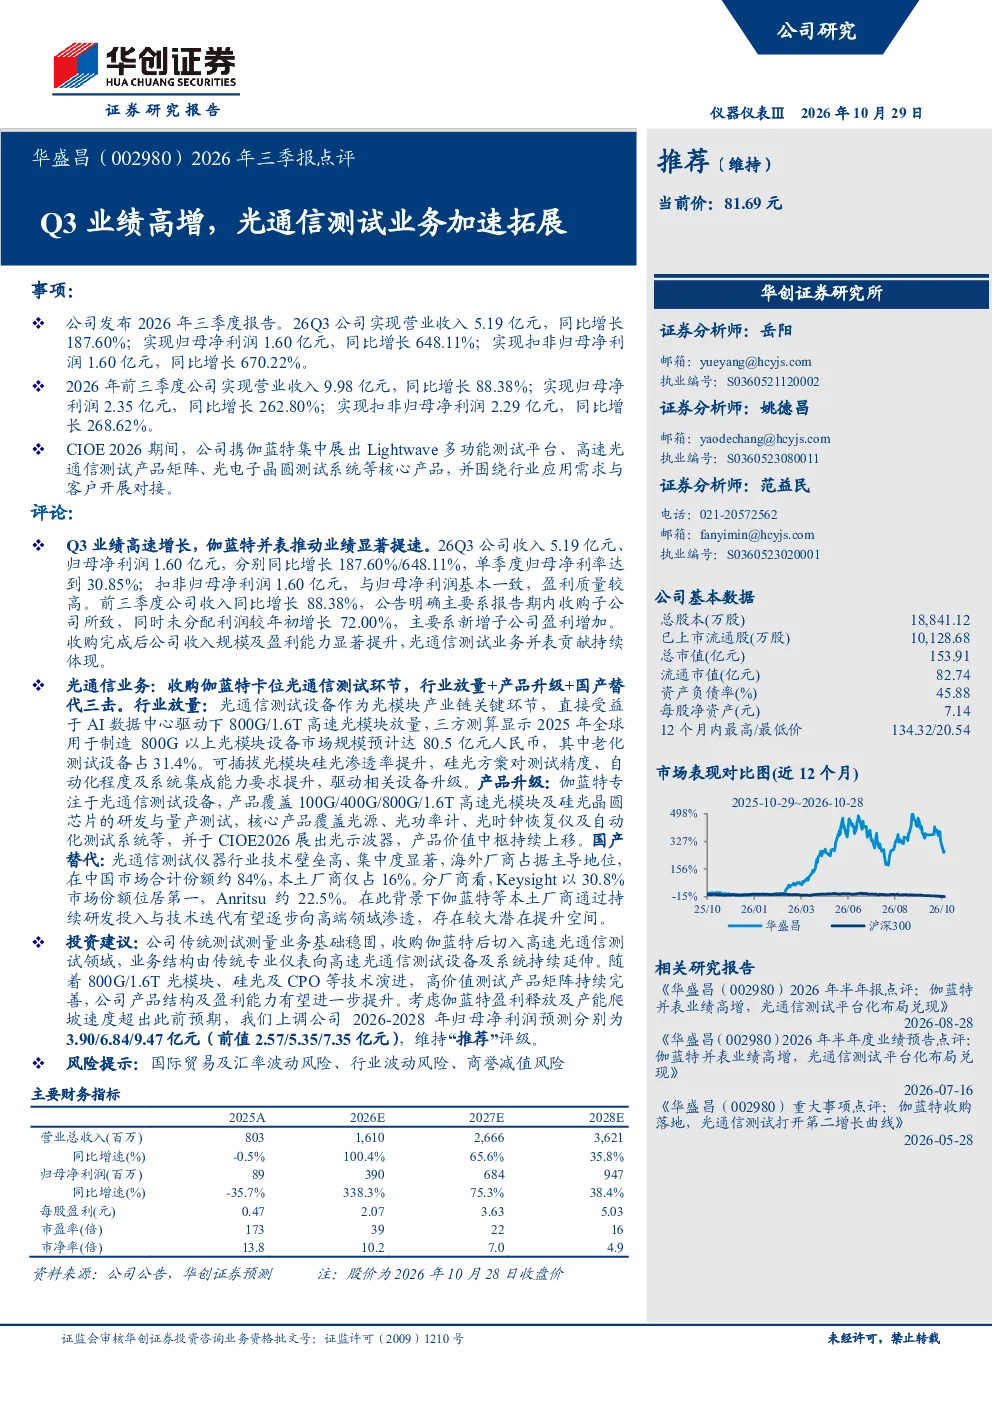
华盛昌2026年Q3业绩显著高增,主要得益于收购伽蓝特后业务结构优化及光通信测试业务加速拓展。单季度收入达5.19亿元,同比增长187.60%;归母净利润1.60亿元,同比增长648.11%。前三季度收入同比增长88.38%,归母净利润同比增长262.80%,主要得益于收购伽蓝特及子公司盈利增加。收购伽蓝特使公司卡位光通信测试环节,受益于AI数据中心驱动下800G/1.6T高速光模块放量,行业放量、产品升级及国产替代三方面驱动业务增长。
光通信测试赛道发展趋势如何?
光通信测试赛道正经历高速发展,AI数据中心驱动下800G/1.6T高速光模块需求激增,推动测试设备升级需求。2025年全球用于制造800G以上光模块设备市场规模预计达80.5亿元,其中老化测试设备占31.4%。硅光方案渗透率提升进一步加速测试设备升级。行业集中度高,海外厂商占据主导地位,但本土厂商如伽蓝特通过技术迭代逐步向高端领域渗透,国产替代空间广阔。
研报对华盛昌光通信业务的重点分析是什么?
研报重点分析华盛昌收购伽蓝特后在光通信测试领域的布局。伽蓝特产品覆盖100G/400G/800G/1.6T高速光模块及硅光晶圆芯片测试,核心产品包括光源、光功率计等,产品价值中枢持续上移。受益于行业放量、产品升级及国产替代,光通信测试业务成为公司增长新引擎。公司通过技术迭代提升产品竞争力,逐步向高端领域渗透,未来增长潜力大。
当前光通信测试市场现状如何?
光通信测试市场呈现高速增长态势,AI数据中心建设带动800G/1.6T高速光模块需求放量,测试设备需求随之增长。行业集中度高,海外厂商如安立、福禄克等占据主导地位,但国产替代趋势明显。本土厂商如华盛昌通过收购伽蓝特等布局高端测试领域,技术迭代加速渗透。硅光方案渗透率提升进一步推动测试设备升级需求,市场前景广阔。
研报提示的主要风险有哪些?
研报提示的主要风险包括国际贸易及汇率波动风险,可能影响公司出口业务;行业波动风险,光通信行业技术迭代快,市场需求变化可能带来不确定性;商誉减值风险,收购伽蓝特后存在商誉减值风险,需关注其盈利能力变化。此外,市场竞争加剧也可能对公司业务发展带来挑战。