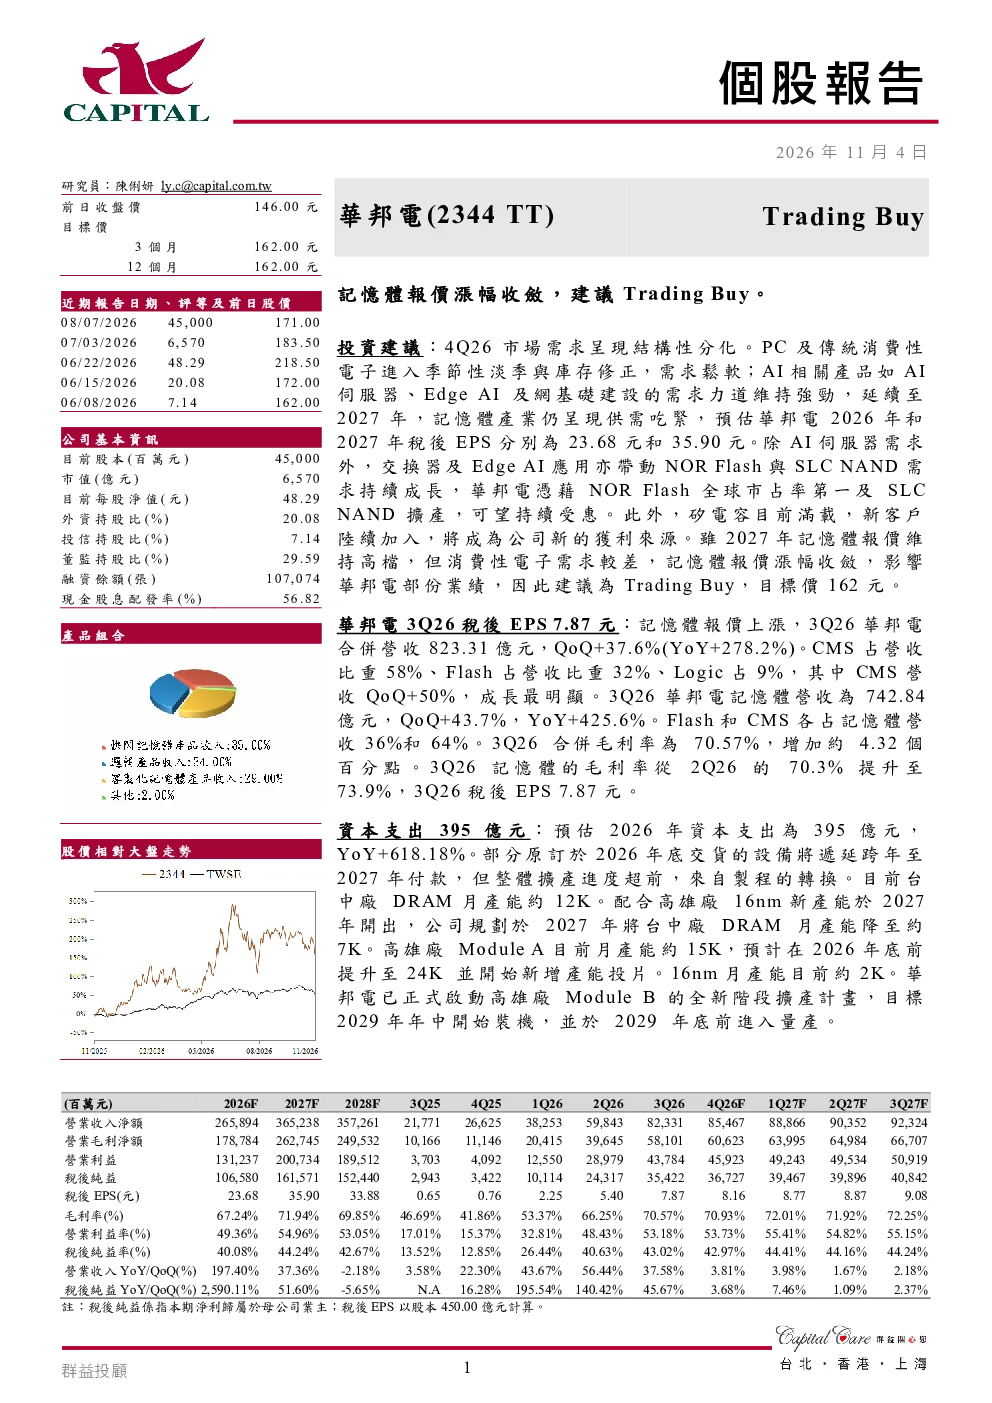
華邦電4Q26營收823.31億元,QoQ+37.6%(YoY+278.2%),合併毛利為70.57%,增加約4.32個百分點。記憶體營收為742.84億元,QoQ+43.7%,YoY+425.6%。Flash和CMS各佔記憶體營收36%和64%。3Q26記憶體毛利從2Q26的70.3%提升至73.9%,產能利用率維持約100%的滿載狀態,邏輯毛利率為37.4%。營業費用為143.17億元(費用率18%),合併營益率為53.2%,歸屬母公司業主淨利為354.22億元,QoQ+45.67%,稅後EPS 7.87元。若單獨以記憶體來看,3Q26記憶體產品營收比重方面,Flash產品線佔記憶體營收比重36%,營收QoQ+34.0%、YoY+255%,位元出货量(bitshipment)QoQ持平、YoY增加11~13%,在NOR與SLC NAND供給偏緊的態勢下,推升ASP(US$)QoQ增加31~33%、YoY增加近200%。32nm Flash佔Flash營收比重為17%,24nm占比達7%,製程持續轉進;46nm佔16%、45nm Flash占比為3%。高容量產品線整體出貨占比持續提升,高容量NORFlash營收與出貨佔比均創新高,反映NOR與SLC NAND需求暢旺,24nm營收貢獻擴增,受惠於製程技術持續轉換及產品組合優化。CMS佔記憶體營收64%,營收QoQ+50%、YoY+620%,位元出货量QoQ減少7~9%、YoY增加4~6%,数据中心、AI伺服器、Edge AI及車用等應用帶動結構性供給缺口,使得ASP(US$)QoQ增加近60%、YoY增加超過500%。3Q26的20nm佔CMS營收比重達66%,仍為主要成長動能,主要受惠於AI強勁需求,反映DDR4/LPDDR4產品線的強勁銷售表現,16nm開始放量並貢獻3%營收,預期自2027年起帶來顯著營收貢獻。
華邦電將2026全年記憶體資本支出預估,由先前預估的405億元小幅下修至約新台幣395億元,YoY+618.18%。部分原定於2026年底交貨的設備將遞延跨年 至2027年付款,但整體擴產進度超前,來自製程的轉換。目前台中廠DRAM月產能約12K。配合高雄廠16nm新產能於2027年開出,公司規劃於2027年將台中廠DRAM月產能降至約7K。高雄廠Module A目前月產能約15K,預計在2026年底前提升至24K並開始新增產能投片。16nm月產能目前約2K,現階段良率接近80%,目標在2026年底前提升至90%以上。長期理想目標是將16nm產能拉高至16K,逐步取代舊製程。受惠於16nm產能的開出,預計2027年高雄廠的位元產出將接近倍增。
華邦電已正式啟動高雄廠Module B的全新階段擴產計畫,目標2029年年中開始裝機,並於2029年底前進入量產。Module B的淨室面積約30,000平方公尺,約為現有Module A的兩倍。完整裝滿後可容納約50K~60K的月產能,但公司強調會配合客戶的預測與LTA(長期合約)採分階段裝機,不會一次裝滿。規劃生產Standard DRAM、CUBEDRAM(客製化記憶體體系)、Wafer-on-Wafer(晶圓堆疊)及矽電容(Si-Cap)。Module B已預留14nm、12nm及EUV(極紫外光)的製程空間。其中14nm將同時開發非EUV及EUV版本,EUV版本為後續12nm做準備。因EUV設備交期長達3至3.5年,公司必須提前向設備廠規劃。已有客戶開始提前洽談2029至2030年Module B的產能與LTA。
華邦電原本預期矽電容在2027年時能佔DRAM營收的10%。然而由於DRAM本身的營收分母在近期成長得太大,要達到10%的佔比變得困難,目前評估能維持5%營收佔比。不過,矽電容發展的絕對總金額與公司原先計劃的預期差不多,公司依舊看好其長期的成長動能。5,400nF/mm²產品毛利約接近公司平均水平。
華邦電宣布將以全現金方式取得Infineon的NOR Flash與F-RAM業務100%的股權。華邦電將以全現金約11.2億美元(以匯率31.6估算約新台幣353.92億元),取得InfineonTechnologies LLC旗下NOR Flash與F-RAM業務經重組後標的公司的100%股權。交易完成後,華邦電將直接或間接持有標的公司100%股權,標的公司並將重新以「Spansion」為名營運,形成Winbond與Spansion雙品牌佈局。Spansion總部續留美國加州聖荷西(San Jose),保留原Infineon/Cypress的研發核心與歐美技術團隊。
華邦電在AI邊緣運算方面,提供CUBE(Customized Ultra Bandwidth Element)方案,並參加UCIe聯盟,華邦電自主開發高頻寬CUBE記憶體,適用於邊緣AI應用,AI、HPC領域的3D TSV DRAM。目前推進進度符合預期,主要應用於AI加速器(ASIC/XPU)之推論運算,公司進行Wafer-on-Wafer堆疊四層DRAM並整合客戶單層SoC,目前內部三層堆疊成功率超過99%,預計於2H27開始小量量產。
CMS技術發展與產品組合方面,產品線主要聚焦於DDR4與LPDDR4。20nm為當前營收大宗,佔CMS事業比重約66%,公司同時保留部分20nm產能以支應車用、工業及基礎架構(Infrastructure)等客戶對DDR3的長期需求。16nm已開始投片出貨,3Q26佔CMS比重為3%。隨著高雄廠Module A擴產至24K至25K/月,16nm月產能由2K提升至16K,公司規劃2027年下半年的16nm佔記憶體營收超過40%以擴大位元產出。客製化超高寬記憶體體系CUBE專為AI加速器(Inference、XPU、ASIC)設計,晶圓堆疊(Wafer-on-Wafer)試驗三層成功率達99%,預計2027年進入量產並提供SoC搭配四層DRAM之3D堆疊架構。此外,公司切入企業級SSD(eSSD)內建DRAM Cache供應鏈,規劃2027年起於電腦領域擴大貢獻。
Flash技術發展與產品組合方面,公司在512Mb、1Gb及2Gb等高容量領域建立市場地位,3Q26高容量NOR Flash營收與出貨佔比均創歷史新高,主力製程包含58nm。SLC NAND專注於程式碼儲存(Code Storage)市場,24nm出貨比重持續提升(3Q26佔Flash營收7%)並逐步取代32nm。產品組合涵蓋1.2V、1.8V、3V QSPI/Octal NOR、Secure NOR及SLC NAND/MCP等方案。
Flash市場與營運展望方面,NOR Flash方面,AI伺服器架構於Compute/Switch/Network Tray、SmartNIC、DPU、BMC及BIOS/UEFI等區塊均搭載NOR Flash,伺服器應用佔比提升,以58nm製程為大宗。市場上大於等於512Mb的高容量NOR Flash供給持續吃緊,公司產能往512Mb以上配置,市佔率超過60%至70%;中國廠商產能主要集中在小於等於32Mb或64Mb的低容量消費性市場。單架新世代AI伺服器機櫃需搭載500至600顆NOR Flash。華邦內部預估全球伺服器NOR Flash需求量於2027年達2.4億顆(2025年 至2028年年複合成長率為33%),其中大於等於512Mb高容量產品將佔2027年總需求之65%。華邦在AI生態系之伺服器NOR位元出貨量預計2026年YoY+112%、2027年YoY+67%。高容量NOR價格上行趨勢預計延續至2027年。SLC NAND方面,在2027年維持正向價格展望。英飛凌NOR Flash與F-RAM業務收購案預計於2H27完成交割,後續將以Spansion品牌維持獨立營運,以深化高階、車用及國防領域佈局。
華邦電表示,4Q26市場需求呈現結構性分化。PC及傳統消費性電子進入季節性休養與庫存修復,需求呈現軟軟態勢;AI相關產品受AI伺服器、Edge AI及網通基礎建設拉貨帶動,需求力道維持強勁。華邦電藉由4Q26非AI需求小幅修整,調控部分出貨與產能,保留產能予簽署長期合約(LTA)的策略夥伴使用。
在價格與合約價走勢方面,客製化記憶體體系(CMS/DRAM)於4Q26合約價格持續微幅向上調漲,整體價格維持走揚。快閃記憶體體系(Flash)在AI伺服器與車用需求支撐下,高容量NOR Flash供給維持緊缺,價格上行趨勢延續;SLC NAND受強勁Design-ins支撐,價格展望正面。
產業供應結構方面,全球主要記憶體同業缺乏大幅新增產能,記憶體供不應求的緊俏態勢延伸至2027年 至2028年。2027年記憶體市場評估將較2026年更為吃緊。預估華邦電2026年 和2027年稅後EPS分別 為23.68元 和35.90元。