猜你想问
这份研报的核心内容是什么?
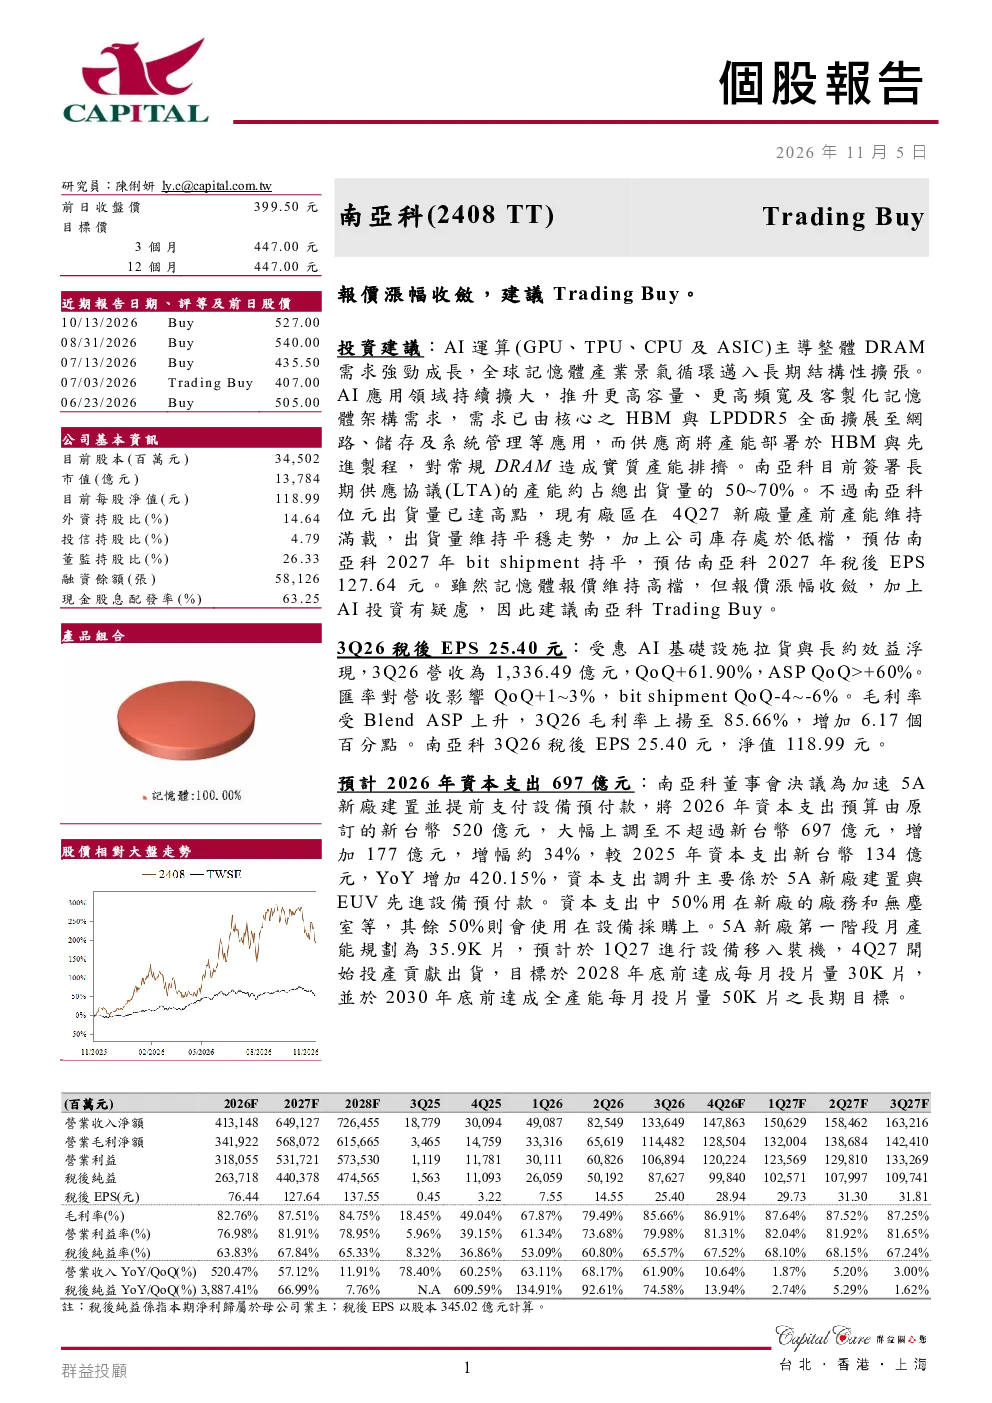
研报给予南亚科Trading Buy评级,主要基于AI算力驱动下整体DRAM需求强劲增长,推动更高容量、更高频宽及客制化记忆体架构需求。AI应用领域持续扩大,需求已由核心的HBM与LPDDR5扩展至网络、存储及系统管理等领域。南亚科签署长期供应协议(LTA)的产能约占总出货量的50~70%。
当前记忆体赛道的发展趋势如何?
全球记忆体产业景气循环迈入长期结构性扩张,AI算力(GPU、TPU、CPU及ASIC)驱动下整体DRAM需求强劲增长。供应商产能部署于HBM与先进制程,对常规DRAM造成实质产能排挤。更高容量、更高频宽及客制化记忆体架构需求成为市场主流,推动记忆体技术持续创新升级。
研报重点分析了南亚科的哪些方面?
研报重点分析了南亚科的产能部署、出货量、库存情况及财务表现。南亚科位元出货量已达高点,现有厂区产能维持满载,库存处于低档,预计2027年bit shipment持平。3Q26营收、ASP及毛利率均显著提升,税后EPS达25.40元。公司签署长期供应协议(LTA)的产能约占总出货量的50~70%。
当前记忆体市场的现状如何?
当前记忆体市场报价维持高档,但报价涨幅收敛。AI投资存在疑虑,南亚科目前签署长期供应协议(LTA)的产能约占总出货量的50~70%,对常规DRAM造成实质产能排挤。南亚科位元出货量已达高点,现有厂区产能维持满载,库存处于低档,预计2027年bit shipment持平。
研报提示了哪些风险?
研报指出AI投资存在疑虑,可能影响未来市场需求预期。虽然南亚科签署长期供应协议(LTA)的产能约占总出货量的50~70%,但市场变化仍可能导致需求波动。此外,南亚科2026年资本支出大幅上调至697亿元,主要用于5A新厂建设与EUV先进设备预付款,可能增加财务压力。
你可能感兴趣
受缺料影响,营收表现不如预期,投资建议Trading Buy
群益证券2026-10-08
联发科第二个ASIC客户与专案将于1Q28贡献营收,投资建议给Trading Buy
群益证券2026-11-02
AI需求前景有疑虑,建议Trading Buy
群益证券2026-11-05
TRADING BUY区间操作
群益证券2025-04-03
Buy买进、 Trading Buy区间操作
电子设备群益证券2022-02-13
AI与车用推升营运成长,给予 Trading Buy 评级
群益证券2026-10-08
2027年展望维持正向,投资评等为 Trading Buy
群益证券2026-11-05
因料况改善,4Q26、2027年展望佳,评等为Trading Buy
群益证券2026-11-05
因基础设施、PD 推升营收成长,评等为 Trading Buy
群益证券2026-11-05
贴水报价无明显收敛,铜价仍陷震荡格局
华泰期货2024-08-02