猜你想问
这份研报的核心内容是什么?
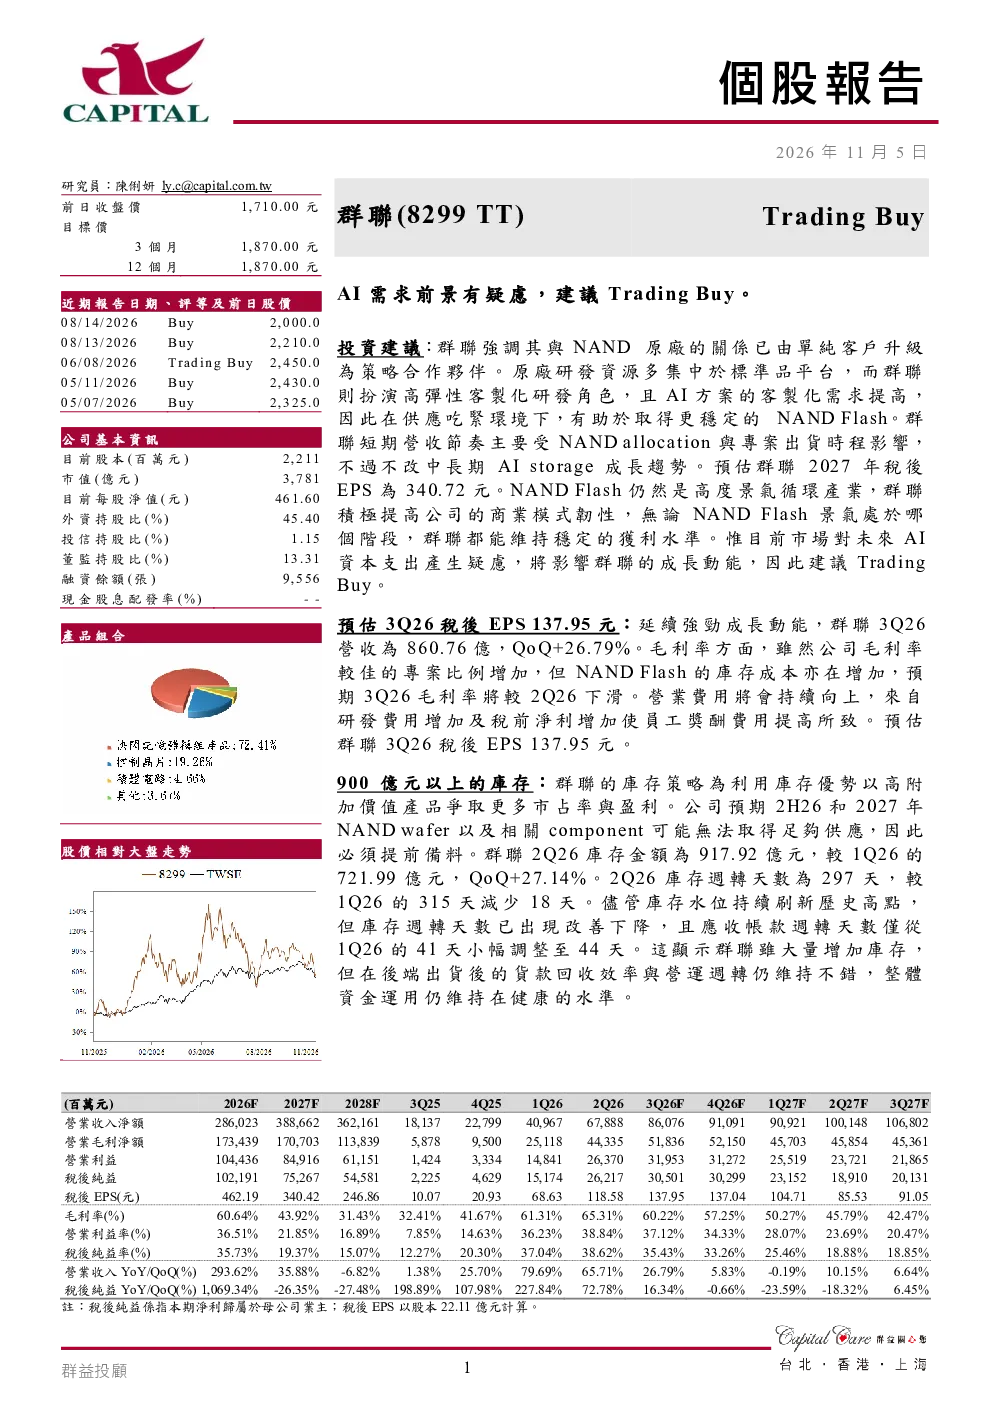
研报指出AI需求前景存在疑虑,但群联电子通过与NAND原厂升级为策略合作伙伴,确保更稳定的NAND Flash供应。短期营收受NAND allocation与专案出货时程影响,中长期AI storage成长趋势不变,预计2027年税后EPS为340.72元。群联通过提高商业模式的韧性,确保在景气循环行业维持稳定获利水平。
AI storage赛道的发展趋势如何?
AI storage赛道仍处于高度景气循环行业,市场对AI未来资本支出存在疑虑,但群联电子强调其与NAND原厂的关系已升级为策略合作伙伴,有助于在供应吃紧环境下取得更稳定的NAND Flash供应。短期营收受NAND allocation与专案出货时程影响,但中长期成长趋势不变,预计2027年税后EPS为340.72元。群联通过提高商业模式的韧性,确保无论景气处于哪个阶段都能维持稳定的获利水平。
研报重点分析了哪些方向?
研报重点分析了群联电子与NAND原厂的关系升级、AI storage成长趋势、3Q26业绩预测、市场库存情况及ESG实践。群联通过与NAND原厂升级为策略合作伙伴,确保更稳定的NAND Flash供应;短期营收受NAND allocation与专案出货时程影响,但中长期成长趋势不变,预计2027年税后EPS为340.72元。群联通过提高商业模式的韧性,确保在景气循环行业维持稳定获利水平。此外,研报还分析了群联电子的库存策略、资金运用及ESG实践,如RBA VAP认证、绿色供应链及碳减排合作。
当前市场对群联电子的判断是什么?
市场对AI未来资本支出存在疑虑,影响群联电子的成长动能。但群联电子通过与NAND原厂升级为策略合作伙伴,确保更稳定的NAND Flash供应,短期营收受NAND allocation与专案出货时程影响,但中长期成长趋势不变,预计2027年税后EPS为340.72元。群联通过提高商业模式的韧性,确保在景气循环行业维持稳定获利水平。此外,群联电子的库存策略、资金运用及ESG实践也显示出其稳健的经营状况。
研报有哪些风险提示?
研报指出市场对AI未来资本支出存在疑虑,将影响群联电子的成长动能。此外,短期营收受NAND allocation与专案出货时程影响,3Q26毛利率预计将较2Q26下滑,营业费用将持续向上。虽然群联电子通过与NAND原厂升级为策略合作伙伴,确保更稳定的NAND Flash供应,但市场仍需关注AI需求前景的变化。此外,研报还提醒投资者注意相关证券价值及收益可能无预警地上升或下降,产生投资回报告金额可能比原始投资少。