猜你想问
这份研报主要分析了什么内容?
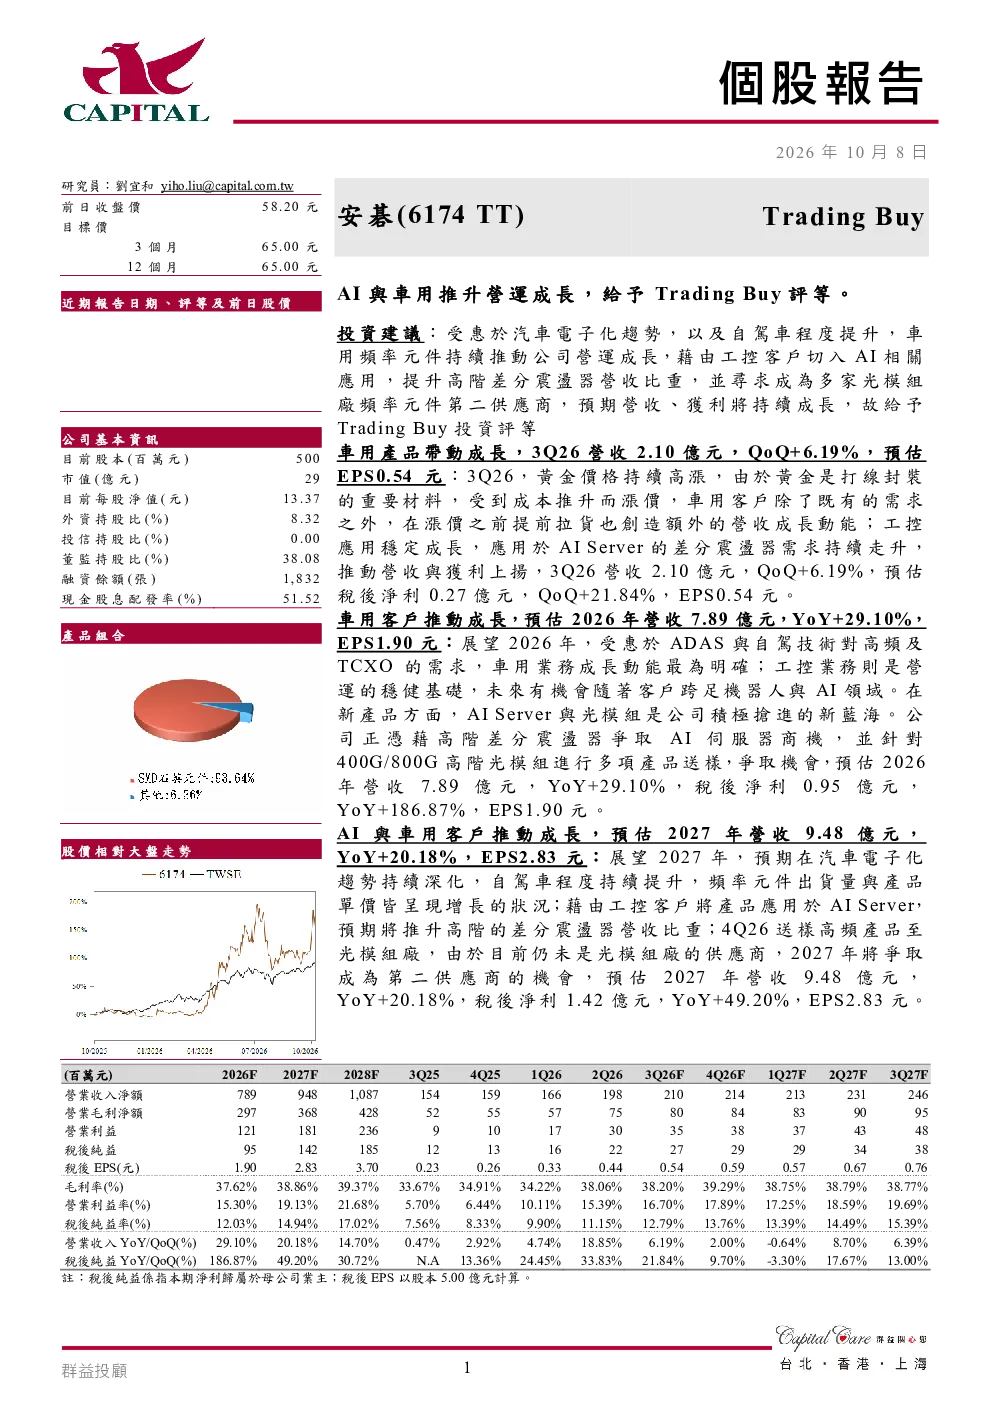
这份研报主要分析了安碁科技受惠於汽車電子化趨勢及自駕車程度提升,車用頻率元件持續推動公司營運成長。公司藉由工控客戶切入AI相關應用,提升高階差分震盪器營收比重,並尋求成為多家光模組廠頻率元件第二供應商,預期營收、獲利將持續成長,給予Trading Buy投資評等的情况。研報詳細分析了公司車用客戶、工控應用、光模組應用及AI Server應用的發展情況,並預測了未來的營收與獲利成長情況。
AI和車用領域的發展趨勢如何?
AI和車用領域的發展趨勢顯示出持續的增長動能。汽車電子化趨勢和自駕車技術的進步推動了車用頻率元件需求的增長,預計未來單車頻率元件使用量將由250~300顆提升到300~350顆。同時,AI相關基礎設施的發展也將持續推動AI Server出貨,對高階差分震盪器的需求持續走升。這些趨勢顯示出AI和車用領域的巨大潛力。
研報中提到的安碁科技主要分析方向是什麼?
研報中提到的安碁科技主要分析方向是公司在車用頻率元件和AI相關應用的發展情況。研報詳細分析了公司車用客戶的營收貢獻、工控應用的穩定成長、光模組應用的積極佈局以及AI Server應用的發展情況。此外,研報還預測了公司未來的營收與獲利成長情況,並給予了Trading Buy的投資評等。
目前車用頻率元件市場的現狀如何?
目前車用頻率元件市場的現狀顯示出持續的增長動能。隨著汽車電子化趨勢和自駕車技術的進步,車用頻率元件的需求不斷增長。中低頻產品應用於車身控制與動力安全模組,高頻產品隨著V2X、智慧座艙與ADAS的滲透率持續提升,每台汽車使用的頻率元件顆數不斷增加。公司長期穩定供貨給Tier-1、Tier-2,客戶新開案時通常能拿到主要比重,甚至成為獨家供應商。
研報中提到了哪些相關風險?
研報中提到了幾個相關風險。首先,光模組應用方面,公司尚不在模組廠主要BOM供應商名單內,光模組營收佔比仍小,短期內將爭取成為第二供應商的機會。其次,工控業務認證週期長、進入門檻較高,產品生命週期長達5~10年,存在一定的市場風險。此外,AI Server應用的發展也存在一定的不確定性,需要持續關注市場變化。