猜你想问
这份研报的核心内容是什么?
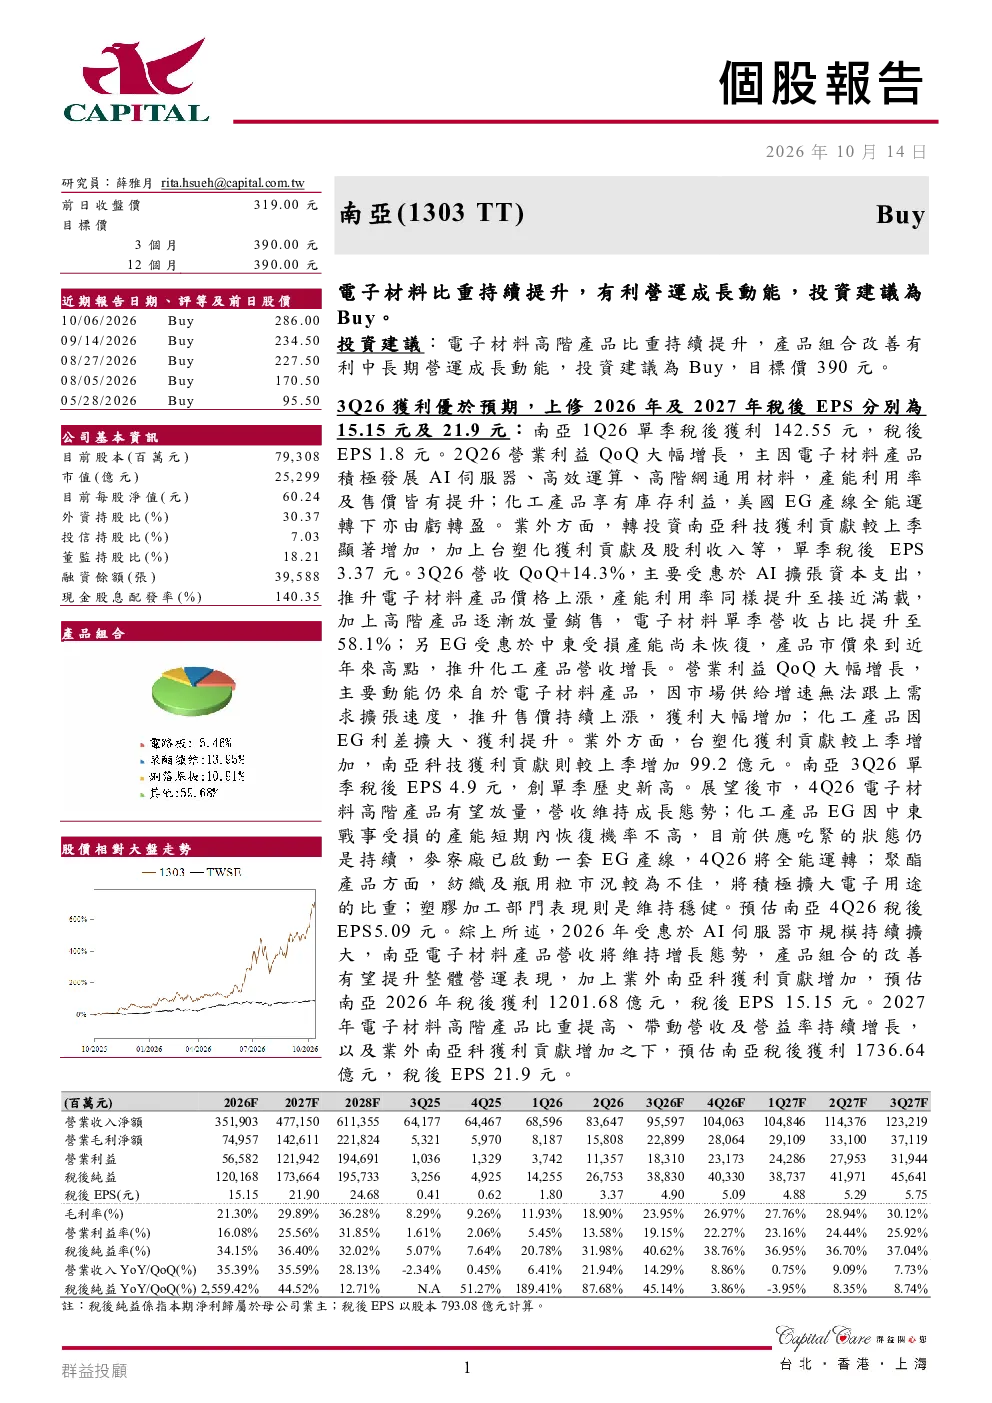
这份研报的核心内容是分析南亚(1303)的业务发展,特别是电子材料部门的增长情况。报告指出,电子材料已成为公司主要收入来源,其收入比重逐季提升,1H26已达52.7%,3Q26更提升至58.1%。同时,电子材料的营业利益率也在持续攀升,2Q26达到19.9%。公司正重点发展电子材料高阶产品,如高阶铜箔、铜箔基板等,预计将为部门带来更高获利率。此外,化工产品EG利差因中东冲突影响而改善,美國EG產線已由虧轉盈,业外投资如南亚科技和台塑化也贡献显著利润。
电子材料赛道的发展趋势如何?
电子材料赛道的发展趋势向好,主要受AI伺服器、高效運算、高階網通設備需求強勁的驱动。这些设备对高阶电子材料的需求持续增加,推动行业增长。报告中提到,南亚电子材料收入比重逐季增加,且营业利益率持续攀高,显示该赛道具有较好的发展前景。未来,高阶电子材料产品如高阶铜箔、铜箔基板等预计将逐渐放量销售,进一步推动行业增长。
研报重点分析了南亚的哪些方面?
研报重点分析了南亚的业务组合和各板块的发展情况。报告指出,南亚的业务包含塑膠加工、化工產品、聚酯產品及電子材料四大類,其中电子材料已成为主要收入来源。公司正重点发展电子材料高阶产品,如高階銅箔、銅箔基板、玻纖布等,以提升获利率。同时,化工产品EG利差因中东冲突影响而改善,美國EG產線已由虧轉盈。此外,业外投资如南亚科技和台塑化也贡献显著利润。报告还分析了各季度的业绩表现,显示公司整体运营稳健,电子材料部门增长尤为突出。
当前市场对南亚的判断是怎样的?
当前市场对南亚的判断是积极乐观的。报告显示,南亚电子材料收入比重持续提升,营业利益率不断改善,高阶产品逐渐放量销售,显示公司业务具有较好的成长动能。各季度业绩表现稳健,电子材料部门增长尤为突出,1Q26收入占比已超五成,3Q26单季税后EPS创历史新高。化工产品EG利差受益于供應緊俏而持续改善,业外投资也贡献显著利润。这些表现表明,南亚在当前市场环境下运营良好,未来发展潜力较大。
研报是否存在风险提示?
研报中存在一定的风险提示。虽然南亚电子材料业务发展良好,但行业竞争激烈,技术更新迅速,可能对公司业务造成影响。此外,化工产品EG利差改善依赖于供需关系,若市场变化可能导致利差收窄。业外投资如南亚科技和台塑化的盈利贡献也存在不确定性,若这些投资出现波动可能影响公司整体业绩。此外,全球经济波动、原材料价格变动等因素也可能对公司业务造成影响,需要投资者关注这些潜在风险。