猜你想问
这份研报的核心内容是什么?
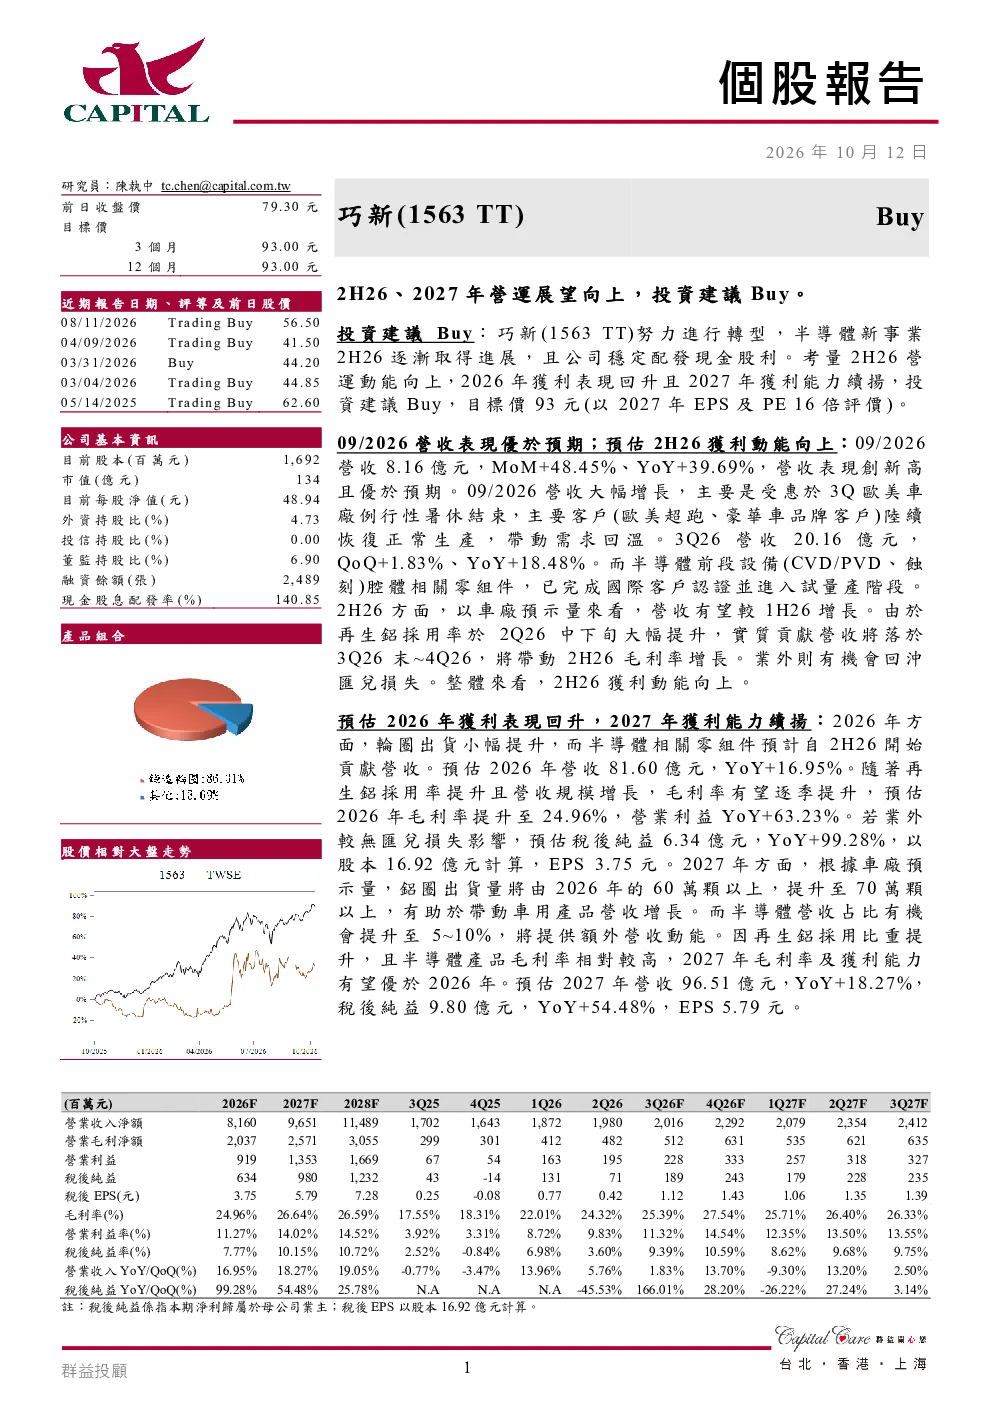
这份研报主要分析了1563巧新在2026年下半年及2027年的营运展望和投资建议。报告给予公司“买入”评级,目标价93元,基于2027年每股收益及16倍市盈率估值。报告指出公司正努力进行半导体新业务转型,2026年下半年营收和利润表现优于预期,预计2026年及2027年营收和利润将实现显著增长。此外,报告还强调了公司在环境保护、社会责任和公司治理方面的ESG表现。
半导体行业的发展趋势如何?
半导体行业正经历快速发展,特别是在前端设备领域。报告中提到,巧新正积极布局半导体前端设备(CVD/PVD、蚀刻)腔体相关组件,并已进入试量产阶段。预计未来半导体业务占比将提升至5~10%,为公司提供额外营收动能。行业整体受益于全球半导体需求回暖,以及新技术和新产品的不断推出。
研报重点分析了哪些方向?
研报重点分析了巧新2026年下半年及全年的营收和利润表现,以及2027年的展望。报告详细解读了公司半导体新业务的进展,包括客户认证和试量产情况。此外,报告还关注了公司再生铝采用率提升对毛利率的带动作用,以及ESG方面的表现,如铝下脚料回收和节能设备引入等。
当前市场对巧新有何判断?
当前市场对巧新持积极态度,主要基于公司转型半导体新业务的进展和未来增长潜力。报告显示,公司2026年营收和利润预计将实现显著增长,半导体业务将成为重要增长点。市场关注公司能否持续推进新业务,以及再生铝业务的盈利能力。此外,公司稳定的现金股利政策也受到市场认可。
研报提示了哪些风险?
研报提示的主要风险包括新业务推进不及预期,以及再生铝业务受市场价格波动影响的风险。此外,全球半导体市场需求变化也可能对公司业绩产生影响。公司ESG方面的表现虽然良好,但仍需持续关注其在环境保护和社会责任方面的进展。投资者需关注公司基本面变化,以及行业整体发展趋势。
你可能感兴趣
2027年营运趋势向好,投资建议为买入
群益证券2026-09-14
电力设备2H26展望 国内外景气向上 AIDC 能源转型双轮驱动
未知机构2026-08-13
电力设备2H26展望国内外景气向上 AIDC
未知机构2026-08-13
图说2019年3月上市险企保费数据及投资建议:寿险向上景气度不断打开,产险承压下遇政策利好
金融长城证券2019-04-18
医药行业周观点:医药指数大幅调整,建议关注行业基本面向上,估值较低的OTC及医药流通行业投资机会
医药生物东吴证券2018-02-11
非银行金融行业图说2019年5月份上市险企保费数据及投资建议:寿险增速分化,减税降费有望助力产险打开向上景气空间
金融长城证券2019-06-20
电报解读覆铜板龙头建滔积层板年内第七次涨价分析师看好CCL供需紧张格局将至少维持到2027年建议关注覆铜板及上游材料产业链这家公司生产的电子级玻璃纤维是制作CCL20260831
未知机构2026-08-31
国泰海通公用2026蒙西电价解读及2027年展望
未知机构2026-08-22
汉唐(2404TT) 2Q26获利优于预期,客户建厂需求畅旺,投资建议维持Buy
电子设备群益投顧2026-10-01
Codan Limited CODAF 2026年四季度(FY26)财报及2027年展望会议纪要
未知机构2026-08-20