猜你想问
这份研报的核心内容是什么?
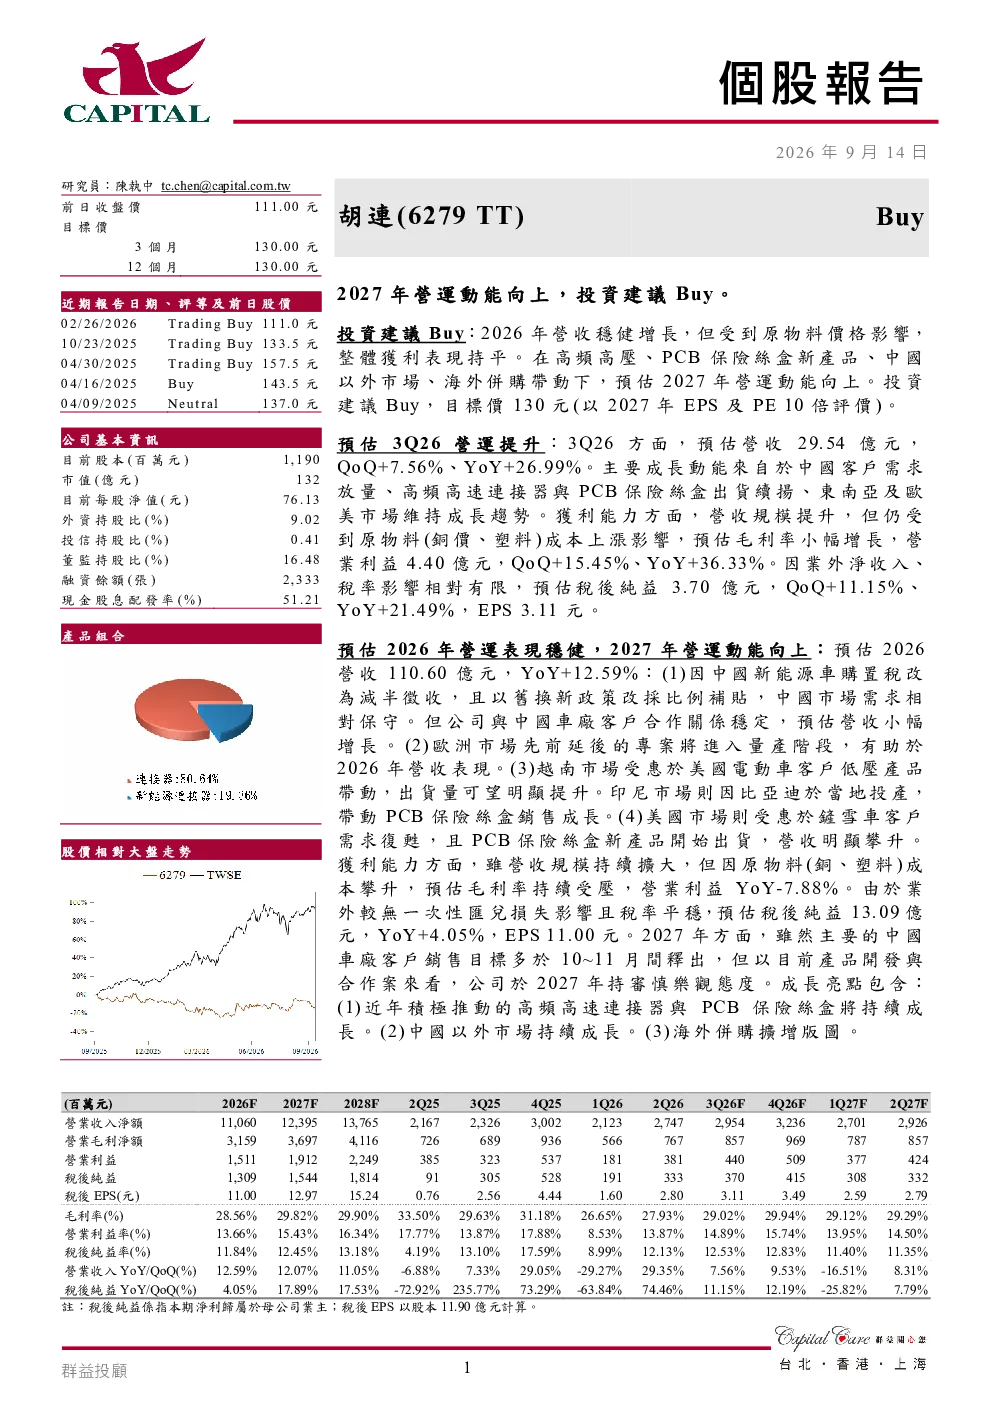
这份研报主要分析了胡连精密2026年和2027年的营运趋势及投资建议。报告指出,胡连精密2026年营收稳健增长,但受原材料成本上涨影响,整体盈利表现持平。预计2027年公司营运动能向上,主要增长动力来自高频高速连接器、PCB保险丝盒新产品、中国以外市场持续增长以及海外并购扩张。公司给予“买入”评级,目标价130元,基于2027年EPS及PE 10倍估值。
胡连精密所属赛道的发展趋势如何?
胡连精密所属赛道主要涉及高频率连接器、PCB保险丝盒等电子元器件领域。报告显示,这些产品在2027年将持续增长,推动公司整体营收和利润增长。同时,中国以外市场的持续增长和海外并购战略也将为公司带来新的发展机遇。该行业受益于5G、物联网等新兴技术的需求,未来市场前景向好。
研报重点分析了胡连精密的哪些方面?
研报重点分析了胡连精密的产品组合、市场分布、ESG实践以及未来增长点。产品方面,公司主要生产端子、塑件、保险丝盒等电子元器件;市场方面,中国是其主要市场,但东南亚和欧美市场也在持续增长。ESG方面,公司积极推动低碳转型和资源循环,并注重人才培养和风险控制。未来增长点则集中在高频高压产品、PCB保险丝盒新产品、中国以外市场拓展和海外并购。
当前胡连精密的市场现状如何?
胡连精密2026年营收预计29.54亿元,同比增长26.99%,主要增长动力来自中国客户需求放量、出口持续向好以及东南亚和欧美市场增长。但公司也面临原材料成本上涨的压力,导致毛利率和营业利润小幅增长。预计2027年公司营收和利润将进一步提升,主要得益于高频高压产品、PCB保险丝盒新产品、中国以外市场拓展和海外并购。目前公司市场地位稳固,未来发展潜力较大。
研报中提到了哪些风险提示?
研报中提到的主要风险包括原材料成本波动风险、市场竞争加剧风险以及海外并购整合风险。原材料成本上涨可能影响公司盈利能力,市场竞争加剧可能压缩产品利润空间,海外并购整合也存在一定不确定性。此外,宏观经济环境变化也可能对公司业绩产生影响。公司需加强供应链管理、提升产品竞争力并谨慎推进海外并购以控制风险。