猜你想问
漢唐最新研報核心內容是什麼?
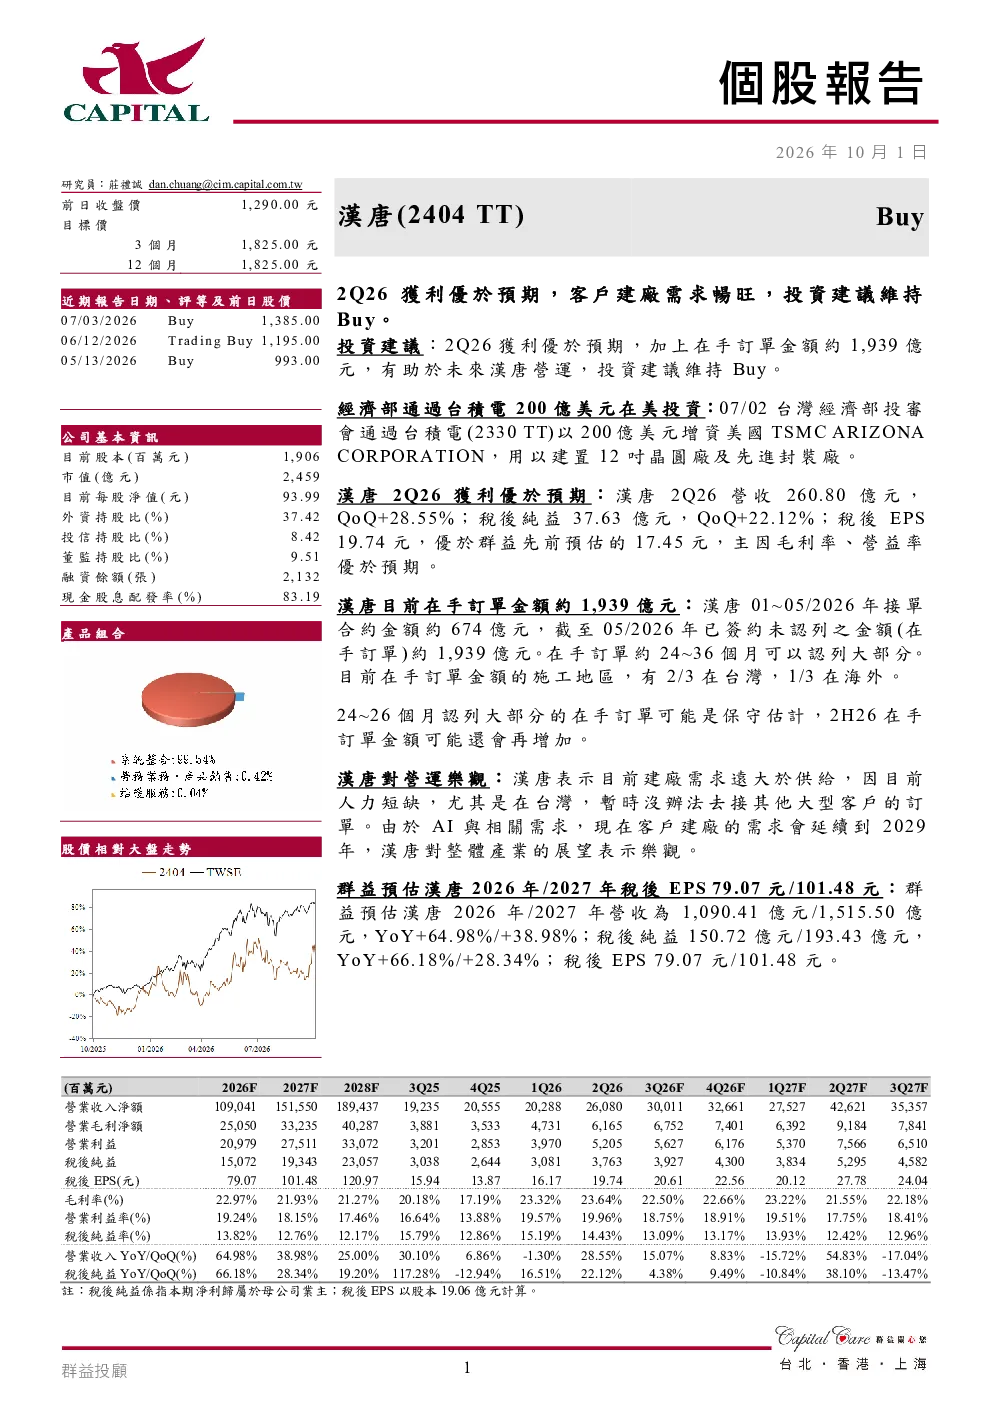
漢唐最新研報顯示,公司2022年Q2盈利超預期,主要因毛利率和營業率優於預期。當期營收260.80億新台幣,环比增长28.55%;税后净利润37.63亿新台币,环比增长22.12%。此外,漢唐在01~05/2026年接单合约金额约674亿新台币,截至05/2026年已签约未认列金额(在手订单)约1939亿新台币,预计24~36个月可认列大部分订单。公司维持「買進」评级,主要基于在手订单充足及未来运营向好预期。
漢唐所在電子設備賽道發展趨勢如何?
漢唐所在電子設備賽道,目前建廠需求遠大於供應,尤其台灣地區人力短缺影響承接能力。由於AI及相关需求,客戶建廠需求預計持續至2029年。台灣經濟部已通過台積電200億美元投資美國TSMC建設晶圓廠及先進封裝廠,反映該賽道持續的投資熱情。漢唐作為美系記憶體廠台灣無塵室的 主要供應商,受益於此趨勢,預計未來仍將獲得穩定訂單。
漢唐研報重點分析方向是什麼?
漢唐研報重點分析方向包括公司盈利表現、在手訂單狀況及未來增長潛力。研報指出,漢唐Q2盈利超預期,EPS達19.74元,優於市場預期。在手訂單約1939億新台幣,預計24~36个月可認列大部分,未來訂單仍有增長空間。此外,美國客戶建廠的第二期工程訂單約85%希望2026年認列,第三期工程則視客戶情況而定。研報維持「買進」评级,認為公司在產業趨勢下增長可期。
漢唐研報對市場現狀的判斷是什麼?
漢唐研報判斷,目前電子設備產業,特別是晶圓廠建設,需求遠大於供應,主要受AI及相关需求驅動。台灣人力短缺影響供應能力,而美國等地區則持續增資建廠。漢唐受益於此趨勢,在手訂單充足,並預計未來訂單仍將增長。美國客戶建廠需求預計持續至2029年,為漢唐帶來穩定增長動力。研報認為,該產業趨勢對漢唐等供應商有利。
漢唐研報存在哪些風險提示?
漢唐研報提示的風險主要與產業供應鏈相關。當前產業人力短缺,特別是台灣地區,影響公司承接新訂單的能力。此外,全球經濟波動及客戶建廠計劃變更可能影響訂單狀況。雖然漢唐在手訂單充足,但未來訂單認列進度仍需觀察。研報建議投資者關注產業供應鏈穩定性及人力問題的解決進度。