猜你想问
这份研报的核心内容是什么?
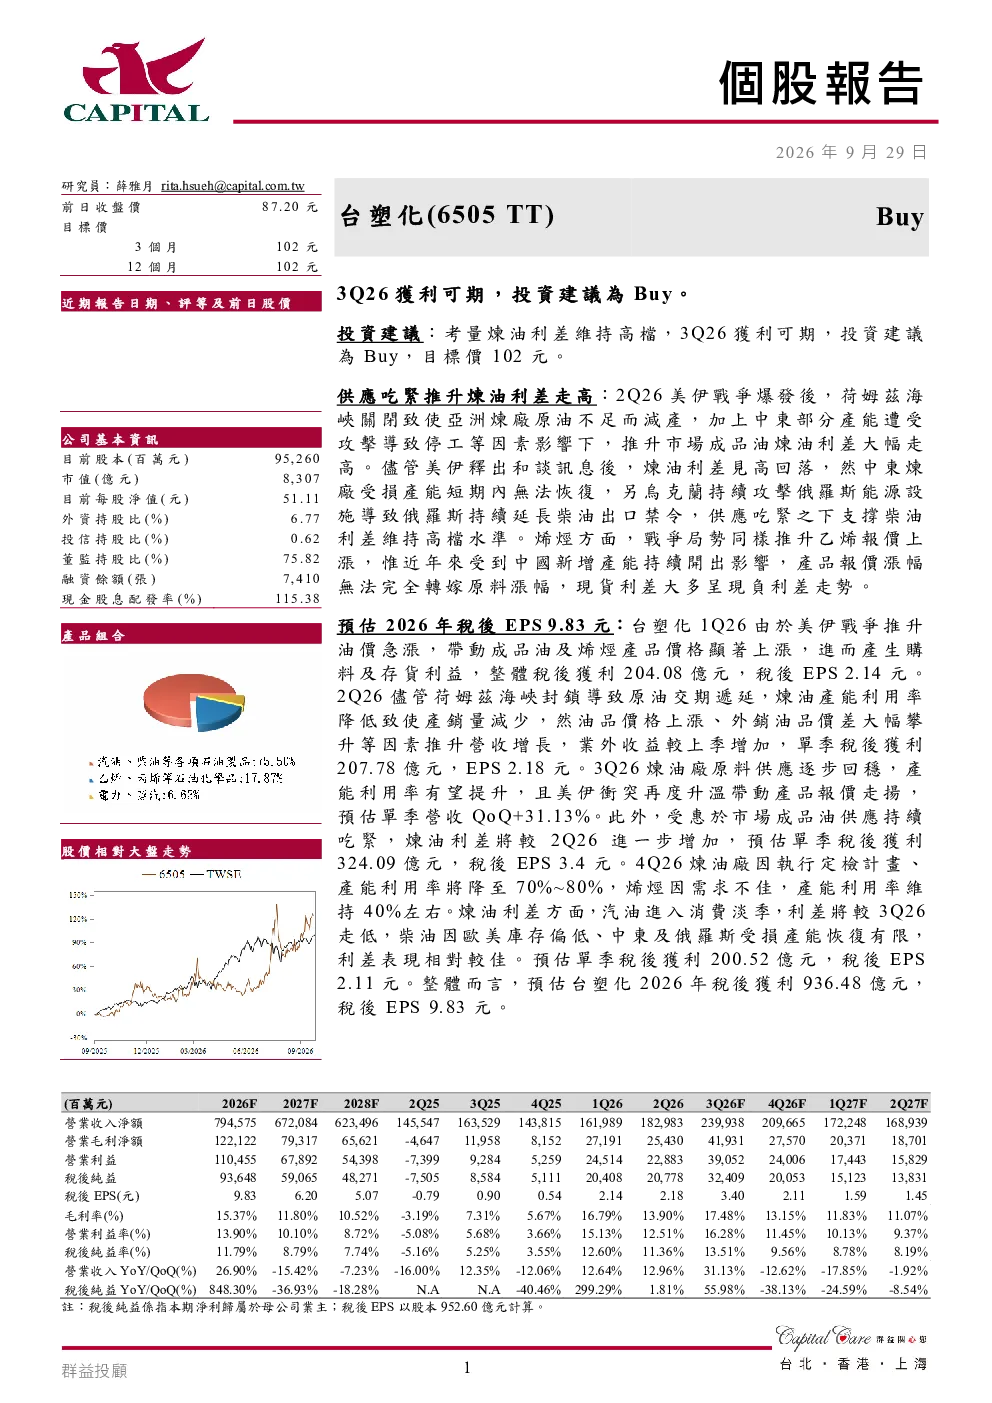
这份研报的核心内容是台塑石化(6505 TT)被给予“Buy”评级,主要基于炼油利差持续处于高位,预计2026年第三季度将实现盈利。目标价为102元。研报详细分析了炼油和烯烃业务的供需状况,以及2026年全年的盈利预测,包括各季度的营收、利润和EPS数据。此外,还介绍了台塑石化的ESG政策,包括温室气体减量策略和具体行动计划,以及极端气候事件和转型行动对财务的影响。最后,简要介绍了台塑石化的公司简介,包括其主要业务和营收结构。
石化行业未来发展趋势如何?
石化行业未来发展趋势主要体现在以下几个方面:首先,炼油业务的利差将受到国际原油价格、地缘政治和供需关系的影响,中东地区产能恢复情况、全球原油供需平衡以及地缘政治风险是关键因素。其次,烯烃业务的增长将依赖于下游需求的拉动和产能的扩张,但近年来中国新增产能持续开出,产品报价涨幅无法完全转嫁原料涨幅,导致货利差大多呈现负利差走势。最后,ESG政策将推动石化企业向低碳、循环经济转型,企业需要加大在节能减碳、再生能源和碳捕捉技术方面的投入,以适应未来的政策要求和市场需求。
研报重点分析了台塑石化的哪些方面?
研报重点分析了台塑石化的炼油和烯烃业务的供需状况,以及2026年全年的盈利预测。在炼油业务方面,研报分析了美伊战争、荷姆兹海峡关闭等因素对亚洲炼厂原油供应和成品油炼油利差的影响,指出中东炼厂受损产能短期内无法恢复,柴油利差将维持高位水平。在烯烃业务方面,研报分析了乙烯报价上涨和中国新增产能对产品报价和货利差的影响,指出目前货利差大多呈现负利差走势。此外,研报还预测了台塑石化2026年全年的税后获利和EPS,以及各季度的营收和利润情况。
当前石化市场的现状如何?
当前石化市场的现状主要体现在以下几个方面:首先,国际原油价格受到地缘政治和供需关系的影响,波动较大,这直接影响到炼油业务的利差水平。其次,亚洲炼厂原油供应紧张,导致成品油炼油利差大幅走高,尤其是柴油利差维持高位水平。再次,乙烯报价上涨,但中国新增产能持续开出,导致产品报价涨幅无法完全转嫁原料涨幅,烯烃业务货利差大多呈现负利差走势。最后,全球石化企业都在积极推动ESG政策,向低碳、循环经济转型,以适应未来的政策要求和市场需求。
研报中提到了哪些风险提示?
研报中提到了以下几个风险提示:首先,地缘政治风险,如美伊冲突、乌克兰战争等,可能导致国际原油价格波动、供应链中断和产能受损,从而影响石化企业的经营业绩。其次,极端气候事件,如强降雨、强风等,可能导致设备损坏、运营中断和成本增加,对石化企业的财务状况造成负面影响。再次,ESG转型行动需要大量的资金投入,短期内可能对石化企业的盈利能力造成压力。最后,全球石化市场的竞争激烈,新技术和新产品的不断涌现,要求石化企业不断创新和提升竞争力,否则可能面临市场份额下降的风险。