猜你想问
海大集团研报核心内容是什么?
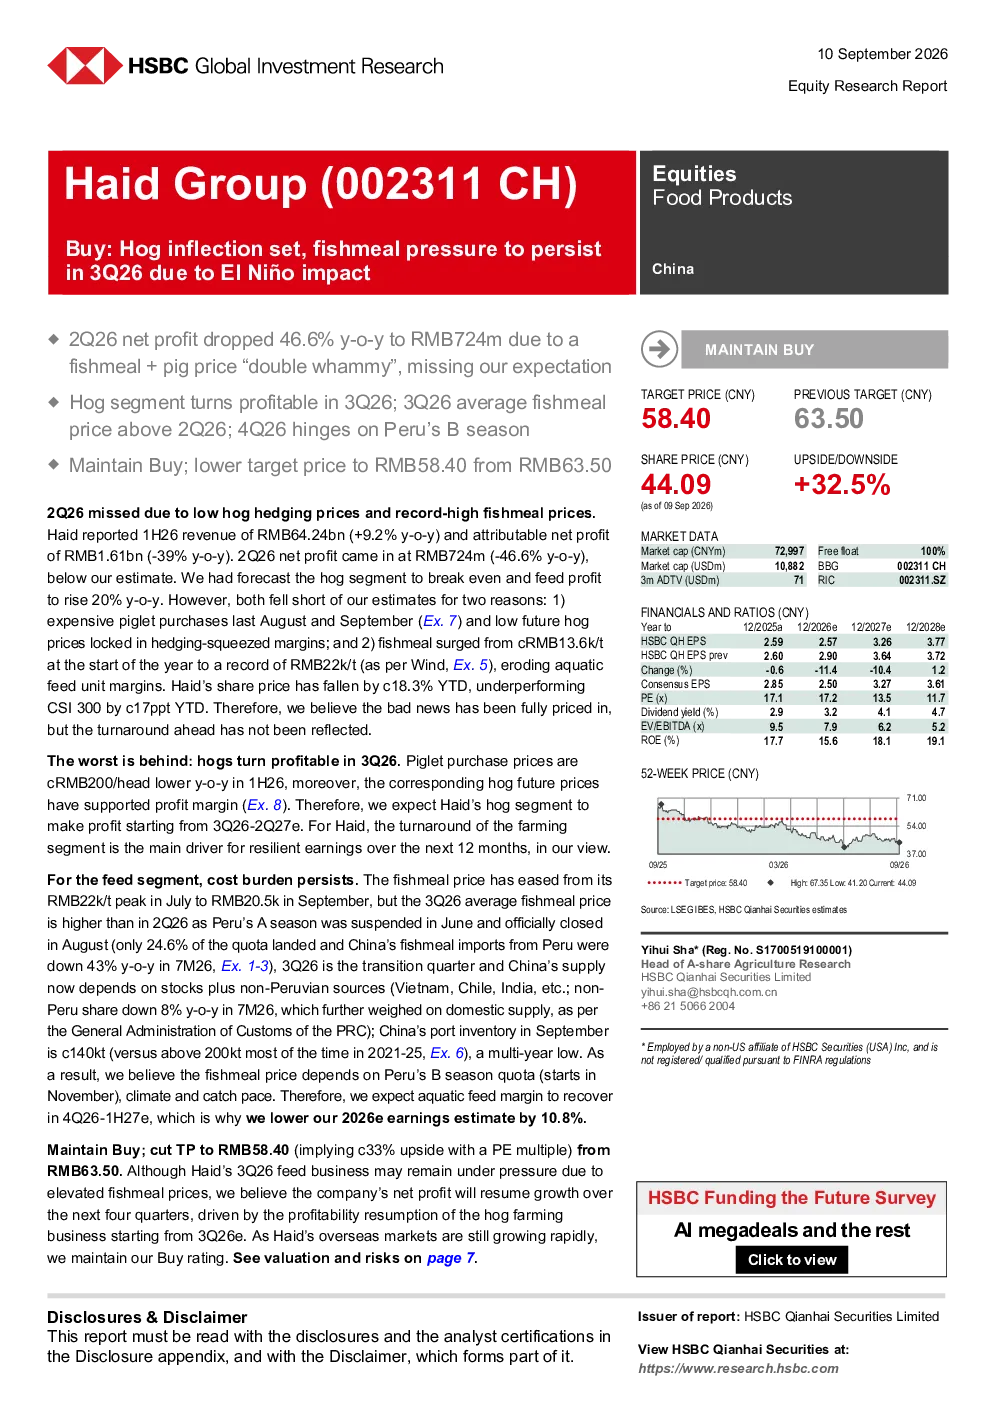
该研报指出海大集团2026年第三季度生猪养殖业务盈利能力有望恢复,带动未来四个季度净利润增长。尽管鱼粉价格上涨持续承压饲料业务,但海外市场快速增长也支撑公司前景。报告下调2026年盈利预测10.8%至42.52亿元人民币,但预计2028年净利润将上调1.8%。
鱼粉市场现状及发展趋势如何?
报告分析鱼粉市场,认为厄尔尼诺现象导致秘鲁鱼粉供应面临压力,2026年7月中国鱼粉进口量同比减少26%。预计水产行业饲料利润率将在2026年第四季度至2027年上半年恢复。海大集团中长期或通过昆虫蛋白等替代品降低饲料中鱼粉含量,恢复利润率。
报告重点分析了哪些方向?
报告重点分析了海大集团生猪养殖业务盈利能力恢复的潜力,以及鱼粉价格上涨对饲料业务的成本压力。同时分析了海外市场增长、2026-28年盈利预测调整,以及中长期通过替代品降低鱼粉依赖的方案。
当前市场对海大集团有何判断?
当前市场判断海大集团2026年第二季度净利润同比下滑46.6%,主要受鱼粉和生猪价格影响。预计第三季度生猪业务实现盈利,但成本压力将持续至第三季度末。鱼粉市场供应紧张,但预计水产行业饲料利润率将逐步恢复。
研报有哪些风险提示?
研报提示成本压力可能持续至2027年,鱼粉价格上涨将影响饲料业务盈利。同时,秘鲁鱼粉供应不稳定带来市场风险。海大集团中长期需依赖昆虫蛋白等替代品降低鱼粉依赖,但替代品应用仍需时间验证。
你可能感兴趣
生猪拐点已现,鱼粉压力仍存——2026年第三季度情况
汇丰前海证券2026-09-10
3Q26指引低于预期,盈利修复仍待新品验证;下调目标价,维持中性
交银国际2026-08-27
生猪周报:供应端出栏压力延续,猪价维持弱势下行
安信期货2024-09-23
生猪周报:供应端出栏压力延续,猪价维持弱势下行
国投期货2024-09-23
1季度流水回暖,但折扣压力延续;维持目标价和买入评级
交银国际2026-04-23
Kling AI表现亮眼但核心压力导致盈利承压-2026财年盈利下调,基于AI期权仍维持买入评级
德意志银行2026-08-20
昆仑能源:短期盈利压力,下调目标价至15.7港元,维持买入
美银美林2014-06-30
禾赛集团 (HSAI US): 2季度出货量延续高增态势,预期全年盈利;维持买入
信息技术交银国际2025-08-17
2季度两轮车销量延续高增态势,盈利能力进一步提升,维持买入
交运设备交银国际2025-08-04
盈利能力强劲,新技术和国际化布局助力景气度延续,维持买入
电气设备交银国际2025-01-23