猜你想问
这份研报的核心内容是什么?
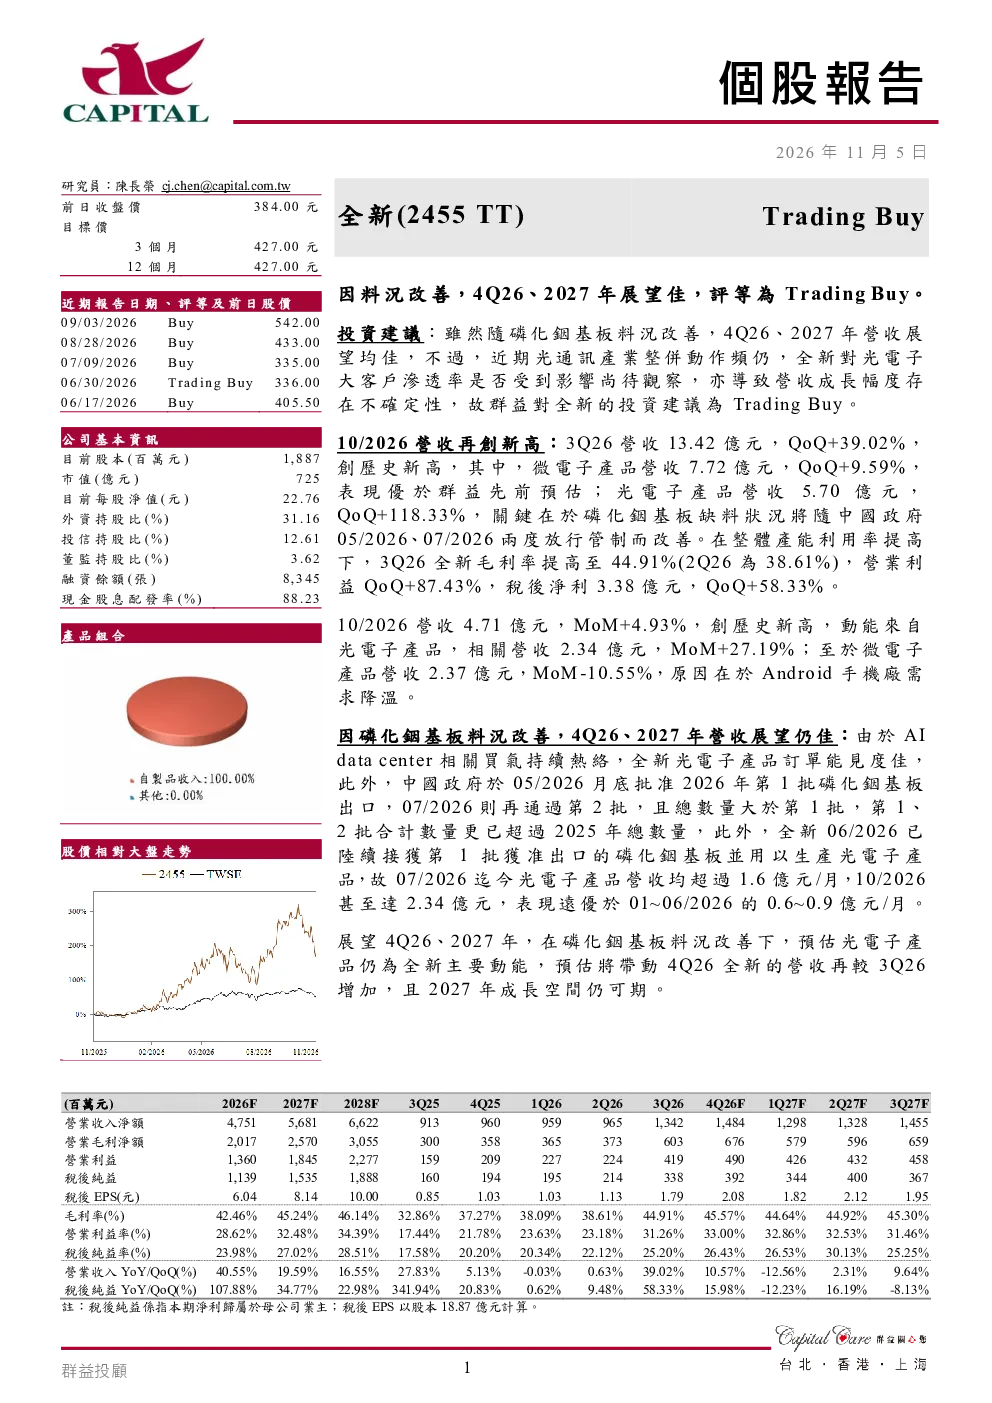
这份研报主要分析了全新公司因磷化镓基板料况改善带来的业绩提升,预计2026年第四季度及2027年营收展望良好,但光通信产业整合对大客户渗透率的影响尚不确定。报告重点介绍了2026年第三季度营收环比增长39.02%,光电子产品营收大幅增长118.33%,以及产能利用率提高、毛利率提升等关键数据。
光通信行业的发展趋势如何?
光通信行业近期整合动作频繁,磷化镓基板料况改善推动行业产能提升。中国政府批准磷化镓基板出口,为行业带来新的增长动力。AI数据中心需求持续热络,光电子产品订单可见度高,预计未来市场仍有成长空间。
研报重点分析了哪些方面?
研报重点分析了全新公司在磷化镓基板料况改善下的业绩表现,包括2026年第三季度营收、毛利率、净利润等关键指标,以及光电子产品和微电子产品的营收增长情况。此外,报告还展望了2026年第四季度及2027年的营收增长潜力。
当前市场现状如何判断?
当前市场现状显示,磷化镓基板料况改善对光电子产品营收有显著拉动作用,全新公司产能利用率提高,毛利率提升。但光通信产业整合对大客户渗透率的影响尚待观察,营收增长幅度存在不确定性。
研报提示了哪些风险?
研报提示的风险在于,尽管磷化镓基板料况改善带来业绩提升,但光通信产业整合可能导致全新对大客户渗透率下降,影响营收增长幅度。此外,Android手机厂需求降温对微电子产品营收造成压力,需关注其影响程度。
你可能感兴趣
2027年展望维持正向,投资评等为 Trading Buy
群益证券2026-11-05
因基础设施、PD 推升营收成长,评等为 Trading Buy
群益证券2026-11-05
考量2027年展望转差、转型效应尚未显现,评等为Neutral
群益证券2026-10-08
考量2026年下半年展望转佳、光通讯题材,评等为交易性买入
Capital2026-09-29
2H26及2027年营运展望向上,投资建议Buy
群益证券2026-10-12
外送费用率回落驱动利润扩张兑现,4Q26同店趋势有望大幅改善;升级为可选消费行业首选
浦银国际2026-11-04
市况回顾及展望:恒指料随外围扬 10天线为阻力
南华金融2016-10-20
市況回顾及展望:内地股市复市,料为港股指明方向
南华证券2013-10-08
锡5月行情回顾与6月展望:供需边际改善 锡价料超跌区间整固
方正中期期货2022-06-03
2023年9月经济数据展望:9月经济数据料将延续修复消费出口改善但投资仍承压
信达证券2023-10-11