猜你想问
这份研报的核心内容是什么?
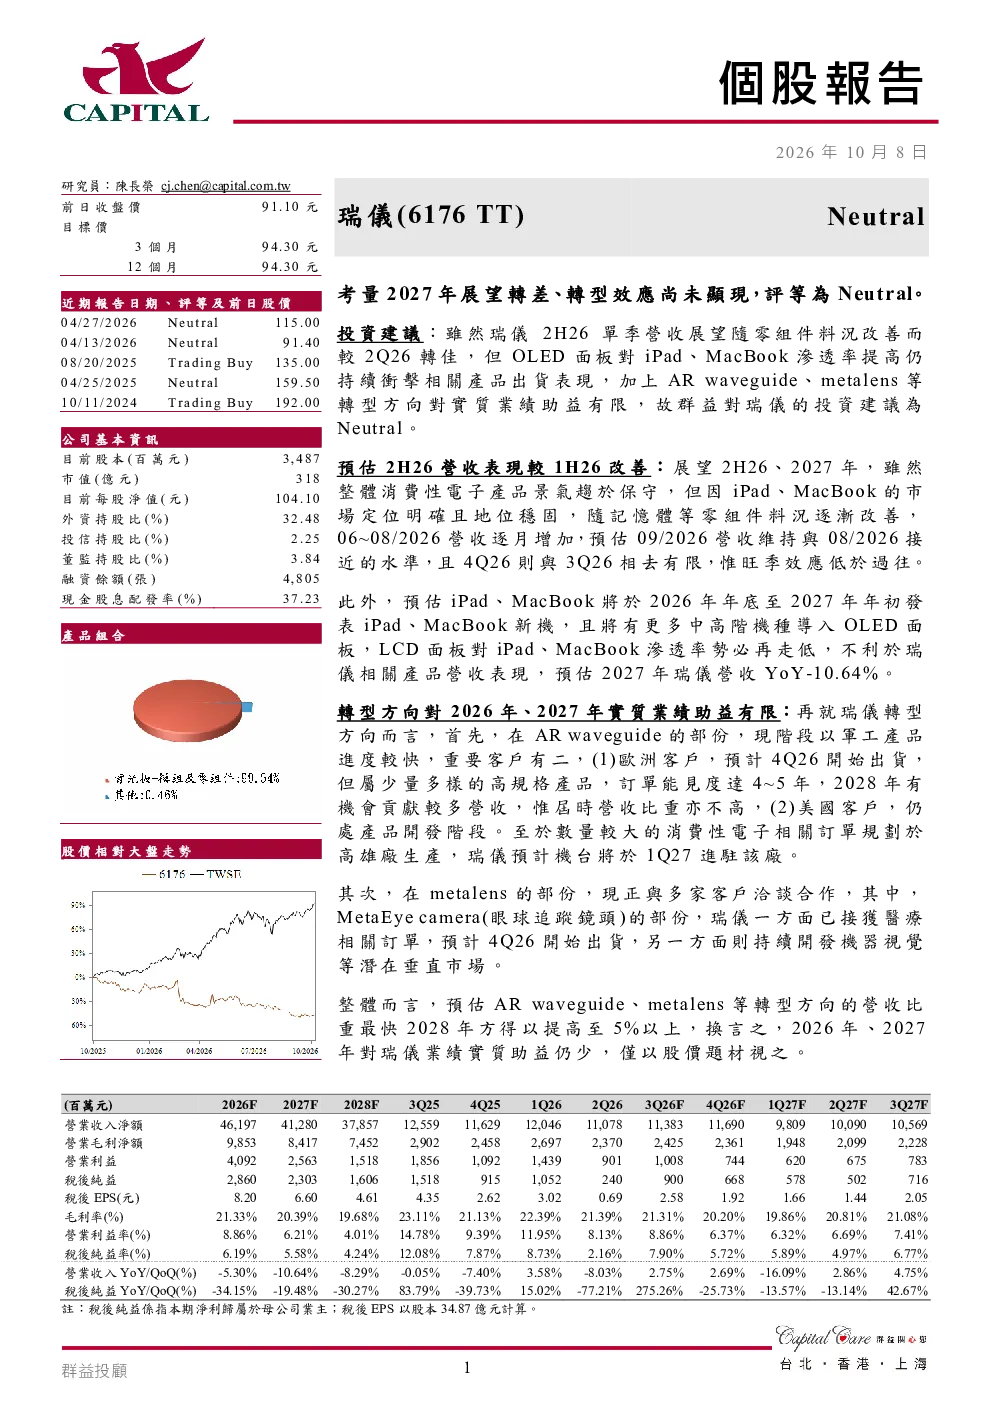
这份研报主要分析了瑞仪(6176 TT)的业绩展望和转型方向。报告指出,由于2027年营收展望转差,且AR waveguide和metalens等转型方向在2026年、2027年对实际业绩的助力有限,因此将瑞仪评级为Neutral。报告还预测了2H26单季营收将较1H26有所改善,但增幅有限,并预计2027年营收YoY增长10.64%
相关赛道/行业的发展趋势如何?
报告关注了OLED面板对相关产品出货的冲击,指出OLED面板在iPad、MacBook等产品的渗透率提高持续影响传统产品出货。同时,AR waveguide和metalens等新兴技术方向市场潜力巨大,但营收比重提升需要时间,最快要到2028年才能达到5%以上
报告重点分析了哪些方向?
报告重点分析了瑞仪的短期业绩压力和长期发展潜力。短期来看,受限于OLED面板渗透率提升对传统产品出货的冲击,以及转型产品短期内贡献有限,瑞仪短期业绩表现预计平稳中带有压力。长期来看,超颖光学转型方向市场潜力巨大,但需关注其营收比重提升的时程
当前市场现状如何判断?
当前市场现状显示,瑞仪面临传统业务与新兴业务之间的平衡挑战。一方面,OLED面板渗透率提高对传统产品出货造成冲击;另一方面,转型产品如AR waveguide和metalens短期内对业绩贡献有限。市场需关注瑞仪如何平衡这两方面的发展,以实现可持续发展
研报提示了哪些风险?
研报提示的主要风险包括短期业绩压力和转型效果未达预期。短期业绩受限于OLED面板渗透率提升对传统产品出货的冲击,以及转型产品短期内贡献有限。长期来看,转型方向的营收比重提升需要时间,市场需关注其发展进程是否能够满足预期
你可能感兴趣
考量2026年下半年展望转佳、光通讯题材,评等为交易性买入
Capital2026-09-29
2Q增速转负为正,转型成效逐步显现
电子设备群益证券2015-08-17
全球车市展望平淡,运营成长温和,投资评级为Neutral
群益证券2026-09-10
2018年4月货币金融数据点评:降准效应尚未显现,信贷增长平稳
太平洋证券2018-05-12
宝城期货:铜铝镍高位震荡,旺季效应尚未显现
宝城期货2017-03-04
铜铝镍高位震荡,旺季效应尚未显现
宝城期货2017-03-12
阿胶系列保持较快增长,提价效应尚未充分显现
医药生物中泰证券2017-04-28
高盛-美国经济学分析:2027年房市展望:(不)可负担性开始显现影响-261019
房地产外资投行/英文2026-10-21
尚乘全球科技双周报:金蝶国际–云转型的效益尚未完全显现
AMTD2019-11-01