猜你想问
这份研报主要分析了什么内容?
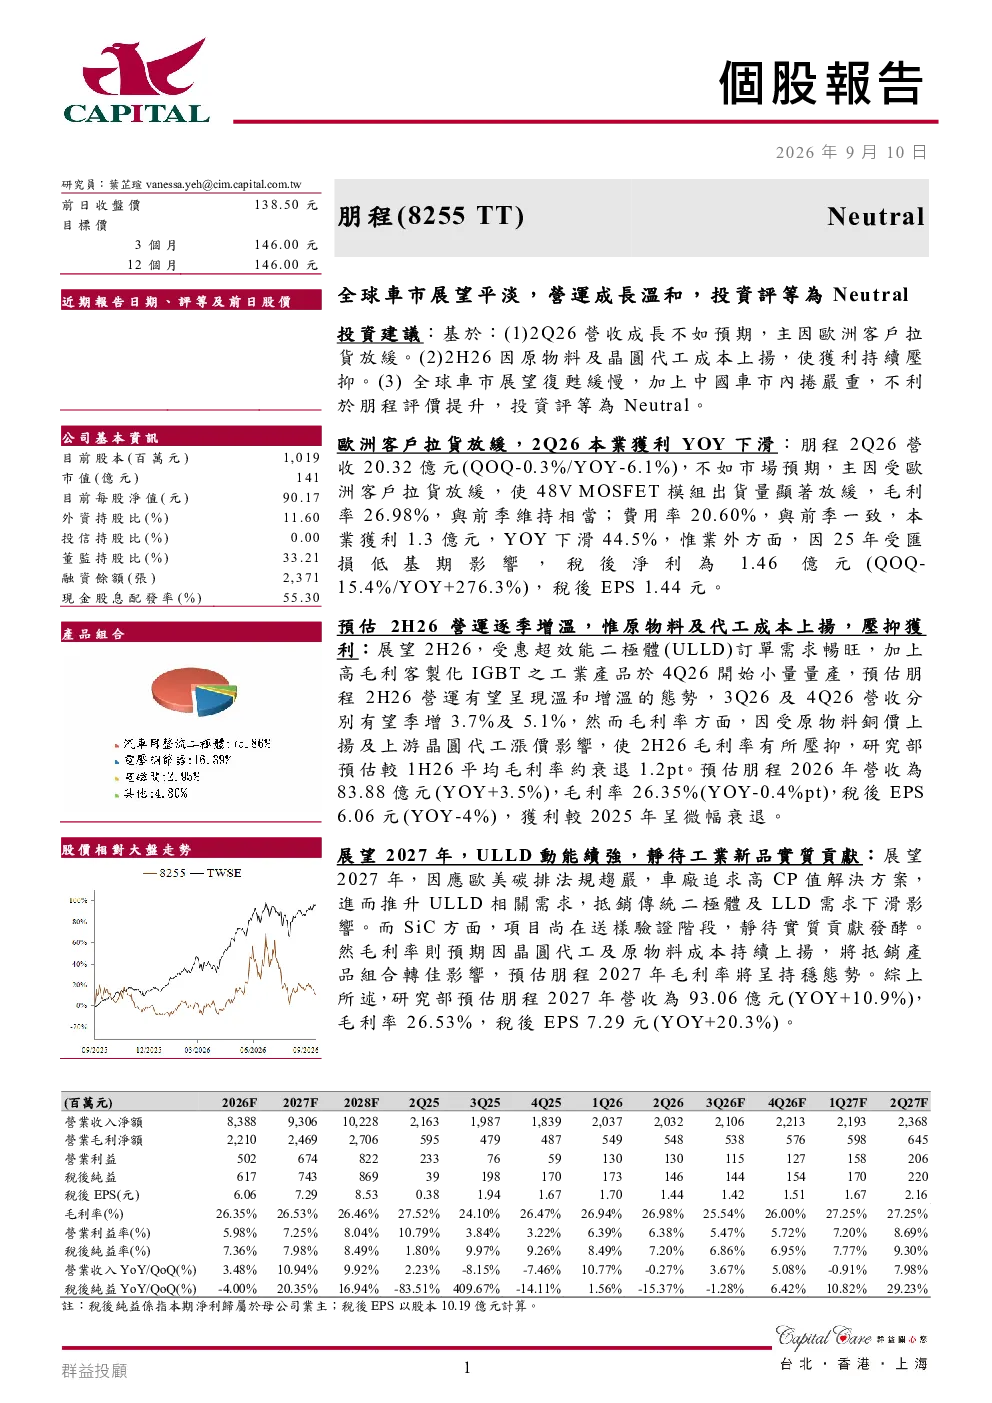
这份研报主要分析了8255朋程科技的业务布局、近期业绩表现、未来展望以及投资建议。公司是全球汽车二极体与功率半导体龙头企业,业务涵盖一般整流二极体、高效能二极体(LLD/ULLD)、新能源车功率模组(EV Power Module)及工控与特殊应用。报告指出公司2026年第二季度营收环比下滑,但预计下半年将逐季增温。2027年ULLD订单动能将持续强劲,营收预计增长10.9%。投资评级为Neutral,主要考虑全球车市复苏缓慢、中国车市价格竞争加剧及上游成本上扬等因素。
功率半导体赛道未来发展趋势如何?
功率半导体赛道未来发展趋势向好,特别是ULLD和SiC领域。ULLD订单动能将持续强劲,预计2027年营收增长10.9%。SiC项目尚在送样验证阶段,将聚焦AI、HVDC、PSU、BBU、储能ESS与工控领域,预计2027年毛利率将呈稳定态势。全球车市复苏缓慢、中国车市价格竞争加剧以及上游成本上扬是当前行业面临的主要挑战。
报告重点分析了朋程科技的哪些方面?
报告重点分析了朋程科技的业绩表现、未来展望和投资建议。近期业绩方面,2026年第二季度营收环比下滑,但预计下半年将逐季增温。未来展望方面,2027年ULLD订单动能强劲,营收预计增长10.9%。投资建议方面,考虑到全球车市复苏缓慢、中国车市价格竞争加剧以及上游成本上扬等因素,公司估值提升空间有限,投资评级为Neutral。此外,报告还介绍了公司的ESG表现,包括环境保护、社会责任和公司治理等方面。
当前全球车市现状如何?
当前全球车市复苏缓慢,欧洲客户拉货放缓影响明显,48V MOSFET模组出货量显著下滑。中国车市价格竞争加剧,对行业整体利润率造成压力。上游晶圆与原物料成本上扬,进一步压缩企业利润空间。尽管下半年营收预计将逐季增温,但整体市场仍面临较多不确定性。行业龙头企业如朋程科技虽保持稳健发展,但仍需应对市场波动带来的挑战。
研报提示了哪些投资风险?
研报提示的主要投资风险包括全球车市复苏缓慢,中国车市价格竞争加剧,以及上游晶圆与原物料成本上扬。这些因素导致公司估值提升空间有限,投资评级为Neutral。此外,市场竞争加剧和原材料价格波动也可能影响公司业绩表现。虽然ULLD和SiC领域前景广阔,但项目尚在验证阶段,存在技术不确定性。投资者需关注行业整体趋势和公司应对风险的能力。