猜你想问
这份研报的核心内容是什么?
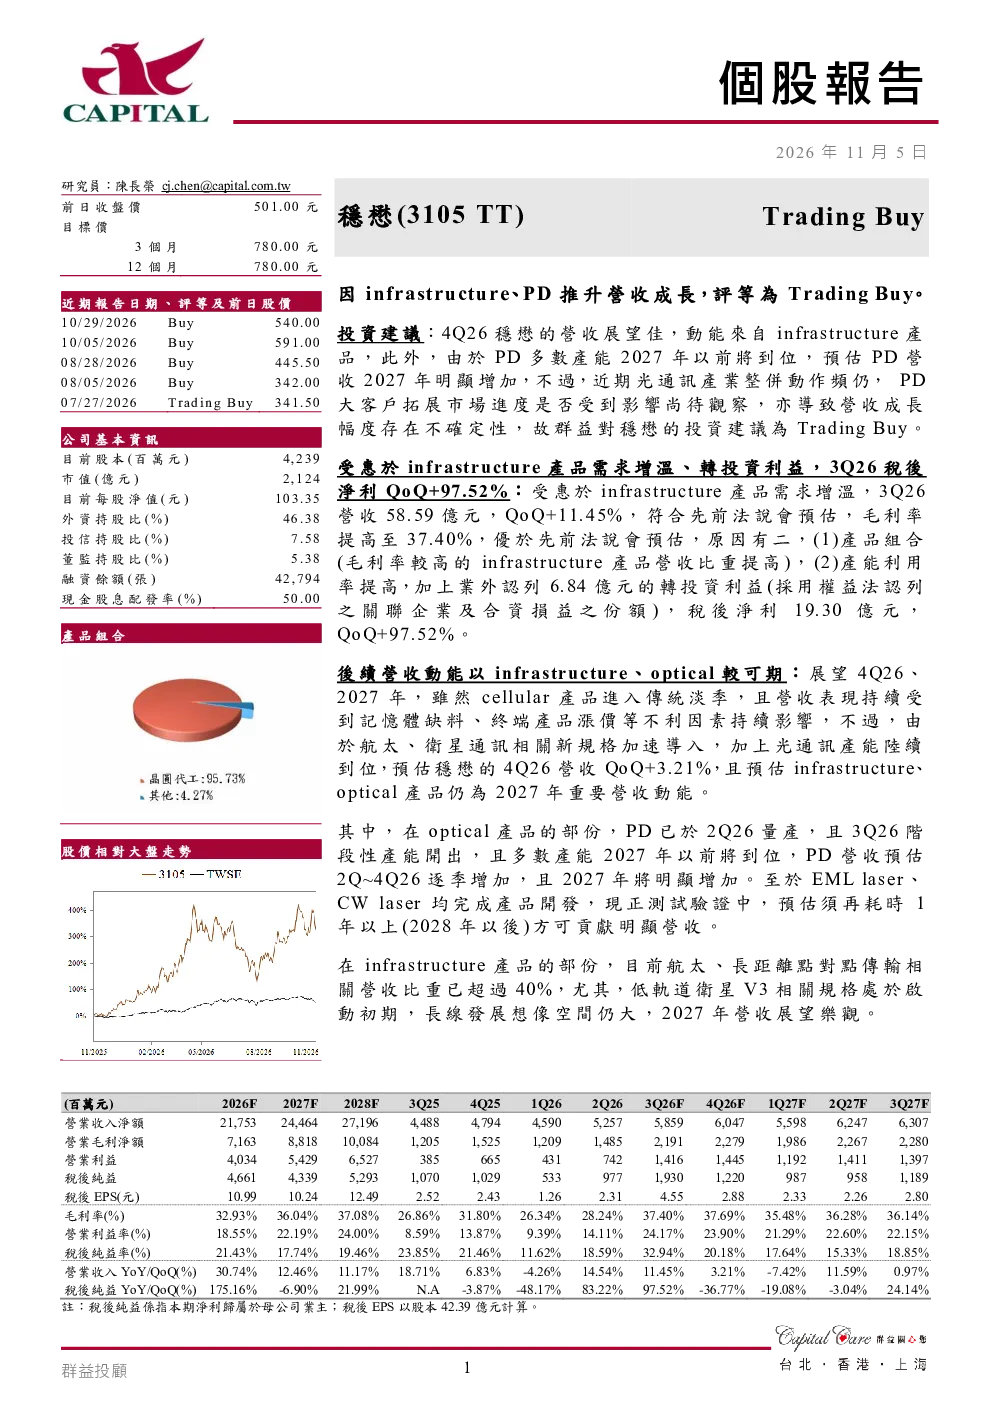
这份研报的核心内容是分析稳懋(3105TT)的业绩表现和未来增长动力。报告指出,稳懋的营收增长主要得益于基础设施产品需求升温及转投资利润。2026年第三季度,公司税后净利润环比增长97.52%,达到19.30亿元;营收达到58.59亿元,环比增长11.45%,毛利率提升至37.40%。未来营收动能主要来自基础设施和光通信产品,预计2027年PD营收将显著增长。
基础设施和光通信产品的发展趋势如何?
基础设施产品方面,稳懋的航太和长距离点对点传输产品收入占比超过40%,低轨道卫星V3规格处于启动初期,预计2027年能收获显著成果。光通信产品方面,PD已于2026年第二季度量产,第三季度阶段性产能开出,预计2027年前多数产能将到位,PD营收预计逐季增长,2027年将显著增长。此外,EML laser、CW laser产品已完成开发,预计2028年后将贡献明显营收。
报告重点分析了稳懋的哪些方面?
报告重点分析了稳懋的基础设施和光通信产品增长潜力,以及转投资带来的利润贡献。基础设施产品包括航太、长距离点对点传输和低轨道卫星V3规格,光通信产品则聚焦于PD的量产和产能扩张。报告还提到,稳懋通过节能措施减少温室气体排放,并致力于开发高效能技术平台,生产节能半导体通信产品,体现其ESG实践。
当前市场对稳懋的判断是怎样的?
当前市场对稳懋的判断是积极且关注其增长潜力。报告给予Trading Buy评级,主要基于基础设施和PD产品的增长动能。稳懋的基础设施产品在航太和长距离点对点传输领域表现突出,光通信产品PD已进入量产阶段,未来产能将持续释放。然而,市场也注意到光通信产业近期整合频繁,PD大客户拓展进度尚待观察,营收增长幅度存在一定不确定性。
研报提示了哪些风险?
研报提示的主要风险包括光通信产业整合带来的不确定性,以及PD大客户拓展市场的进度尚待观察。虽然稳懋的基础设施和PD产品增长潜力巨大,但光通信行业的整合动态可能影响其市场地位和营收增长。此外,PD产品的市场拓展需要持续的努力,其最终能否达到预期的营收增长目标仍存在变数,这些因素都可能对稳懋的未来业绩产生影响。