猜你想问
安克创新2026年Q3营收增长情况如何?
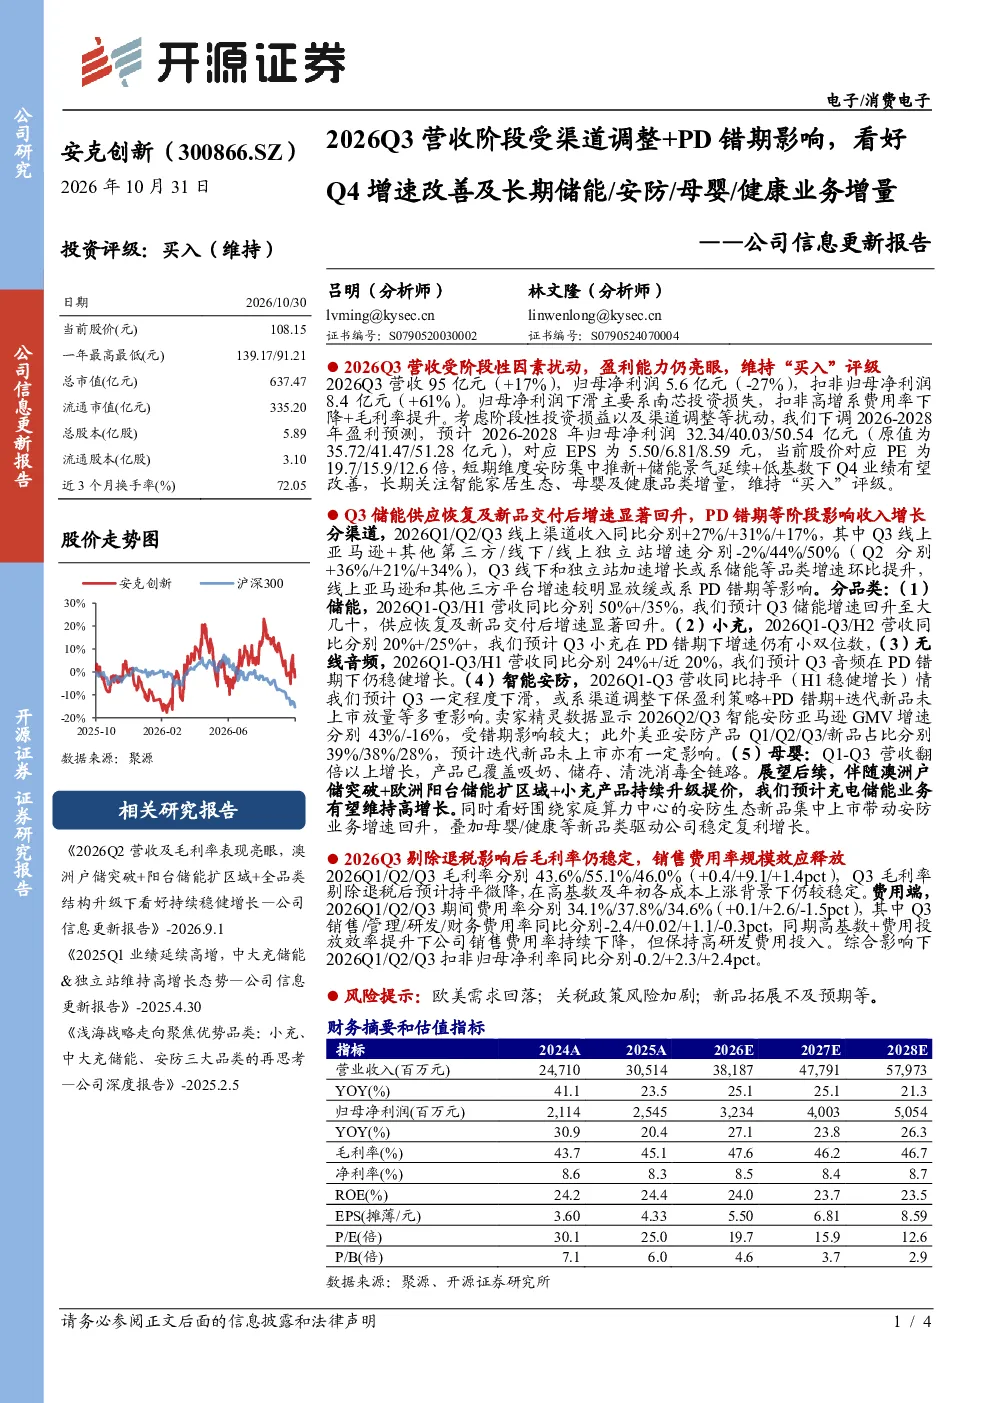
安克创新2026年Q3营收增长17%至95亿元,主要得益于线上渠道的持续增长,但线下渠道因PD错期影响增速放缓。扣非归母净利润增长61%至8.4亿元,主要得益于费用率下降和毛利率提升。公司线上渠道同比分别增长27%、31%、17%,线下和独立站加速增长44%、50%,而线上渠道亚马逊及其他第三方平台增速放缓-2%。线下渠道Q3增速显著回升,主要因储能等品类环比提升。
安克创新2026年Q3分品类表现如何?
安克创新2026年Q3分品类表现分化明显。储能业务营收同比增速达50%以上,预计Q3增速回升至大几十;小充业务营收同比增速20%以上,预计Q3仍有小双位数增长;无线音频业务营收同比增速24%以上,预计Q3稳健增长;智能安防业务营收同比持平,但预计Q3下滑,主要受渠道调整、PD错期及新品未上市放量等多重影响;母婴业务营收翻倍以上增长,已覆盖吸奶、储存、清洗消毒全链路。
安克创新2026年Q3费用率情况如何?
安克创新2026年Q3费用率情况显示,毛利率分别为43.6%、55.1%、46.0%,剔除退税后预计持平微降。期间费用率分别为34.1%、37.8%、34.6%,其中销售费用率下降-2.4%,管理费用率微升+0.02%,研发费用率提升+1.1%,财务费用率下降-0.3%。费用率优化有助于提升盈利能力,但研发投入增加也需关注长期投入回报。
安克创新2026年Q3市场现状如何?
安克创新2026年Q3市场现状显示,公司整体营收增长17%,但归母净利润下降27%,主要受南芯投资损失影响。线上渠道增速放缓,线下渠道加速,储能等品类贡献显著增长。扣非归母净利润增长61%,费用率优化效果明显。公司短期受益于安防新品推新、储能景气延续和低基数效应,但需关注渠道调整对线下业务的影响。
安克创新2026年Q3研报风险提示有哪些?
安克创新2026年Q3研报风险提示包括欧美需求回落、关税政策风险加剧、新品拓展不及预期等。欧美需求波动可能影响公司海外市场表现,关税政策变化可能增加成本压力。新品拓展不及预期则可能影响未来业绩增长,需关注新品市场接受度和竞争环境变化。公司需积极应对这些风险以保障长期稳健发展。