猜你想问
爱玛科技2026Q3报告核心内容是什么?
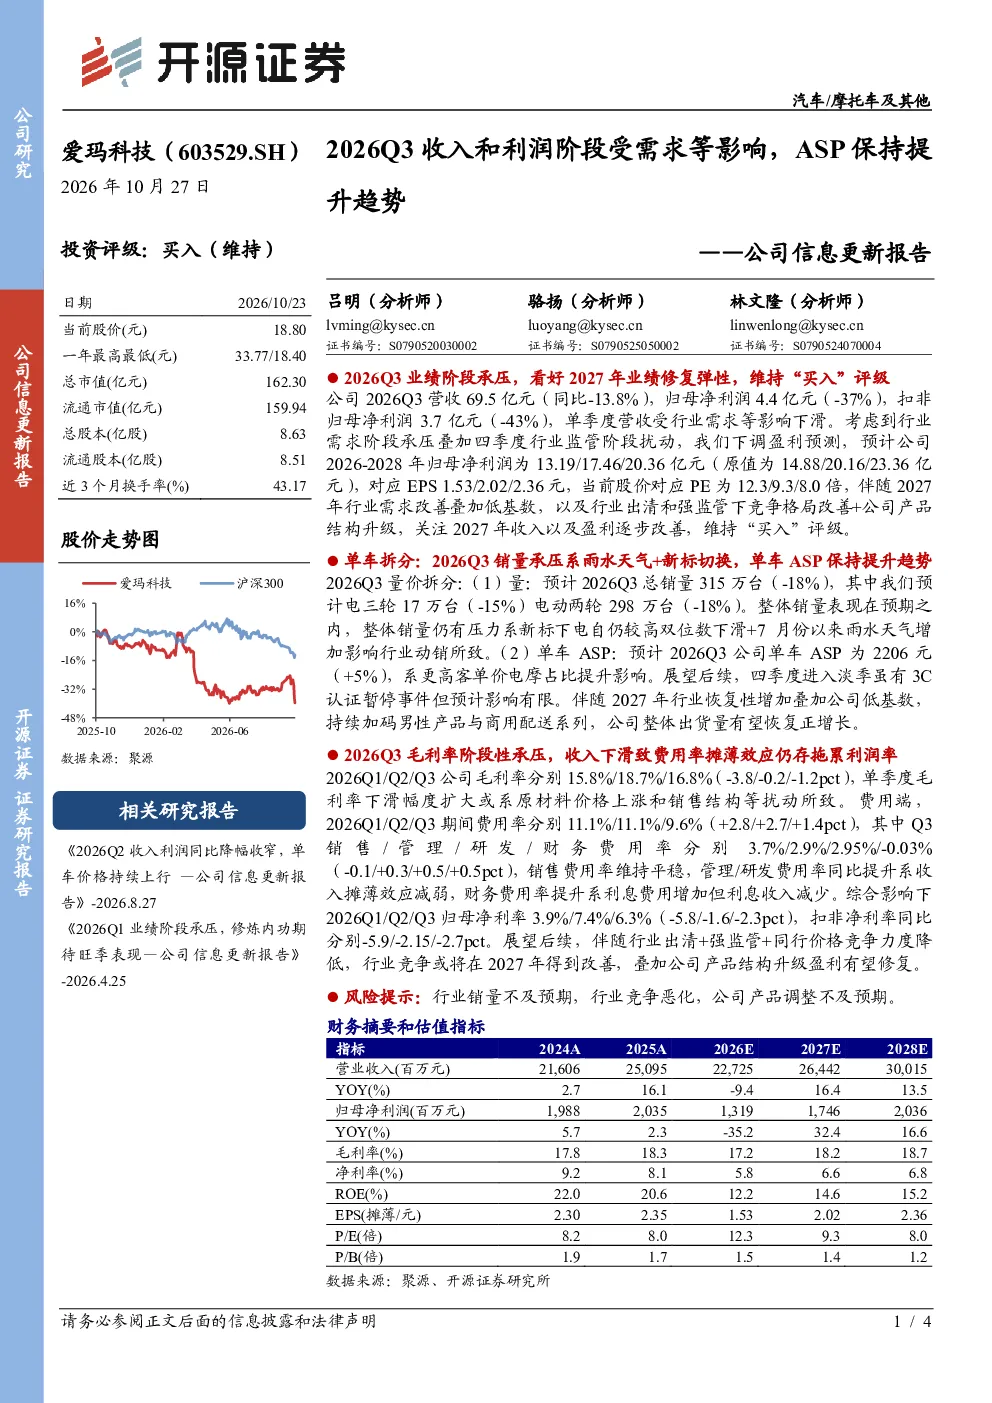
爱玛科技2026Q3业绩承压,营收69.5亿元同比-13.8%,归母净利润4.4亿元-37%。销量315万台-18%,单车ASP2206元+5%。主要受行业需求及监管影响,但ASP保持提升趋势。
电动两轮车行业发展趋势如何?
行业面临新标切换、监管扰动及价格竞争。报告预测2027年行业竞争将改善,因出清+强监管+竞争力度降低。公司产品结构升级或推动盈利修复,但短期销量仍承压。
报告重点分析了哪些方面?
报告重点分析营收利润下滑原因(需求、监管)、销量结构变化(电三轮-15%、电动两轮-18%)、ASP提升驱动(电摩占比提升)、毛利率费用率变动(毛利-3.8pct、期间费率+2.8pct)及未来展望。
当前电动两轮车市场现状如何?
市场销量下滑18%,主要因新标下电自仍高及天气影响。行业监管持续,但3C认证暂停事件影响有限。竞争格局短期内仍激烈,但长期看行业出清后有望改善。公司低基数或助力2027年恢复性增长。
研报提示了哪些风险?
主要风险包括行业销量不及预期、竞争恶化(价格战加剧)及公司产品调整(如结构升级)不及预期。需关注原材料价格波动、费用率控制及新规落地影响。
你可能感兴趣
公司信息更新报告:2025Q2收入受关税影响阶段承压,利润率维持稳定
家用电器开源证券2025-08-29
公司信息更新报告:2024Q4业绩阶段受股份支付费用和非经等扰动,长期高业绩成长性不变
交运设备开源证券2025-01-27
公司信息更新报告:收入、利润增速逐季提升,扩张步入“万店”阶段
开源证券2022-09-01
公司信息更新报告:前三季度收入稳健增长,受股份支付影响利润端承压
开源证券2024-11-03
公司信息更新报告:Q2业绩环比提升,受股份支付影响利润端短期承压
开源证券2024-09-01
公司信息更新报告:Q2收入维持高增,利润受费用投入和原材料拖累
轻工制造开源证券2021-08-01
爱玛科技 2026Q3业绩速递 量下滑符合预期 预计ASP保持提升趋势
未知机构2026-10-23
公司信息更新报告:2023Q3收入增速亮眼,利润阶段承压不改长期逻辑
轻工制造开源证券2023-10-31
公司信息更新报告:受疫情反复、新店培育等影响,三季度业绩下滑
商贸零售开源证券2021-10-30
公司信息更新报告:2026Q3外销收入稳健增长,成本压力下盈利承压
家用电器开源证券2026-10-27