猜你想问
研报核心内容是什么?
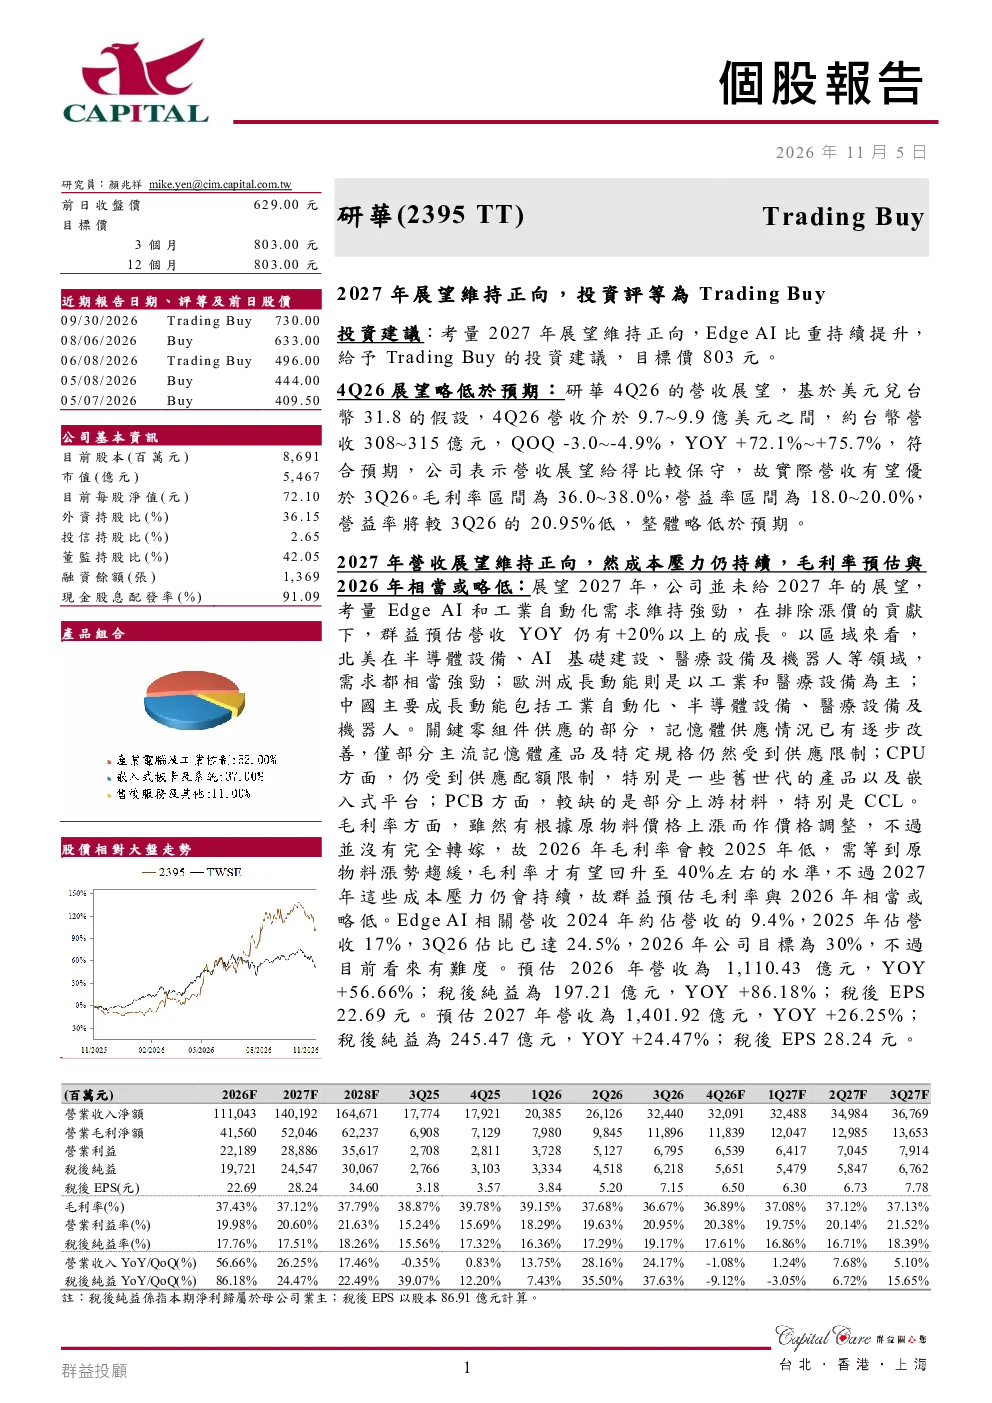
研报分析2395研华2026年第三季度业绩,营收324.40亿元,环比增长24.17%,同比增长82.52%。毛利率36.67%,营业利润率20.95%,税后净利润62.18亿元。报告展望2027年营收同比增长20%以上,主要受Edge AI和工业自动化需求驱动。北美、欧洲、中国营收均同比增长50%以上,其中北美增长超100%。
Edge AI行业发展趋势如何?
Edge AI相关营收2024年占研华营收9.4%,2025年占17%,2026年已达24.5%。报告预计2026年目标达30%,但当前有难度。未来1-2年,自动化、医疗和机器人需求将驱动Edge AI加速成长。研华看好该领域长期发展,但指出当前营收增长并非由Edge AI带动。
报告重点分析了哪些方向?
报告重点分析研华五大业务部门(iSystem、Embedded、iAutomation、iService、AS+ and Others)的营收占比与毛利率。详细分析北美、欧洲、中国等区域表现,北美增长超100%主要受半导体和医疗需求带动。同时关注B/B Ratio、订单情况及关键零组件(记忆体、CPU、PCB)供应情况。
市场现状如何判断?
研华市场现状表现为营收强劲增长,主要来自出货量增加和价格上涨。北美、欧洲、中国等区域需求旺盛,B/B Ratio持续环比增长,显示需求仍强劲。但报告指出原材料价格上涨导致毛利率下降,预计2026年毛利率低于2025年。
研报有哪些风险提示?
报告提示原材料价格上涨导致成本压力持续,毛利率预计与2026年相当或略低。关键零组件供应仍受限,记忆体部分规格受限,CPU受配额限制,PCB缺部分上游材料。此外,Edge AI营收目标达30%有难度,当前增长并非由该领域带动。
你可能感兴趣
因料况改善,4Q26、2027年展望佳,评等为Trading Buy
群益证券2026-11-05
因基础设施、PD 推升营收成长,评等为 Trading Buy
群益证券2026-11-05
考量2027年展望转差、转型效应尚未显现,评等为Neutral
群益证券2026-10-08
2H26及2027年营运展望向上,投资建议Buy
群益证券2026-10-12
考量2026年下半年展望转佳、光通讯题材,评等为交易性买入
Capital2026-09-29
受缺料影响,营收表现不如预期,投资建议Trading Buy
群益证券2026-10-08
联发科第二个ASIC客户与专案将于1Q28贡献营收,投资建议给Trading Buy
群益证券2026-11-02
2026、2027年营运动能向上,投资建议Buy
群益证券2026-11-05
TRADING BUY区间操作
群益证券2025-04-03
Buy买进、 Trading Buy区间操作
电子设备群益证券2022-02-13