猜你想问
瑞幸咖啡3Q26经营利润增长的关键因素是什么?
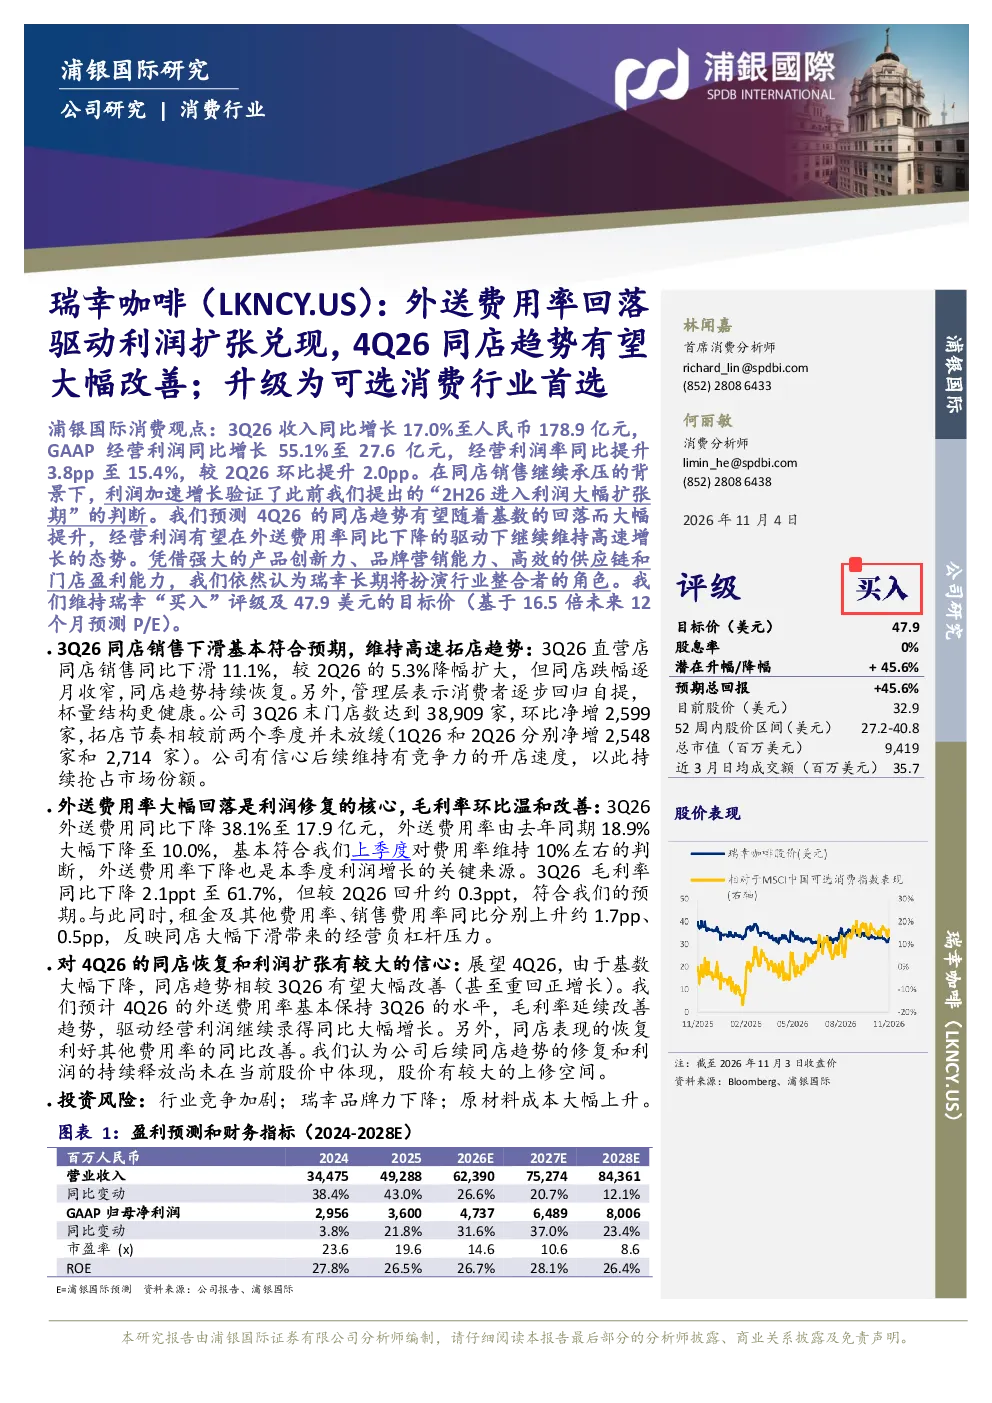
瑞幸咖啡3Q26GAAP经营利润同比增长55.1%至27.6亿元,主要得益于外送费用率显著下降38.1%至10.0%。这一改善直接推动了利润扩张,是公司经营表现的核心亮点。尽管同店销售下滑11.1%,但跌幅逐月收窄,管理层指出消费者回归自提模式,杯量结构更健康,这有助于长期盈利能力的提升。公司持续拓展门店网络,达到38,909家,环比净增2,599家,显示其市场渗透和扩张策略的有效性。
可选消费行业未来发展趋势如何?
可选消费行业正经历结构性调整,消费者行为模式发生转变,自提和外卖需求持续增长。瑞幸咖啡作为行业代表,其外送费用率的优化体现了行业向效率提升和成本控制的转型趋势。未来,同店销售趋势预计将逐步改善,品牌通过优化运营和产品结构,有望在竞争激烈的市场中保持领先地位。行业整体受益于消费信心的逐步恢复和线上渠道的深化,但需关注宏观经济波动和消费者支出意愿的变化。
报告重点分析了瑞幸咖啡哪些方面?
报告重点分析了瑞幸咖啡的财务表现、运营效率及市场策略。核心关注点包括外送费用率的下降及其对利润的影响,同店销售趋势的改善预期,以及门店扩张的节奏和规模。此外,报告还评估了杯量结构变化、成本控制能力及未来增长潜力。通过多维度分析,报告揭示了公司在挑战中展现的韧性,以及其在可选消费赛道的竞争优势。
当前瑞幸咖啡的市场状况如何?
当前瑞幸咖啡面临同店销售下滑的短期压力,但跌幅逐月收窄,显示市场逐步企稳。公司通过优化外送业务显著提升了盈利能力,毛利率虽环比下降2.1ppt至61.7%,但经营利润率同比提升3.8pp至15.4%,显示出较强的成本管理能力。门店扩张保持稳定,新开店数量达到2,599家,反映了其市场拓展的决心和执行力。整体来看,公司正处于调整期,但具备持续改善的基础。
瑞幸咖啡投资需关注哪些风险?
瑞幸咖啡投资需关注的主要风险包括行业竞争加剧可能压缩利润空间,品牌力下降影响消费者忠诚度,以及原材料成本上升对毛利率的潜在压力。报告指出,行业竞争日益激烈,新进入者不断涌现,可能加剧价格战和市场份额争夺。品牌形象维护和消费者体验提升是长期发展的关键。同时,原材料价格波动直接影响生产成本,需持续监控供应链稳定性。此外,宏观经济环境变化也可能影响消费者支出,进而影响公司业绩表现。