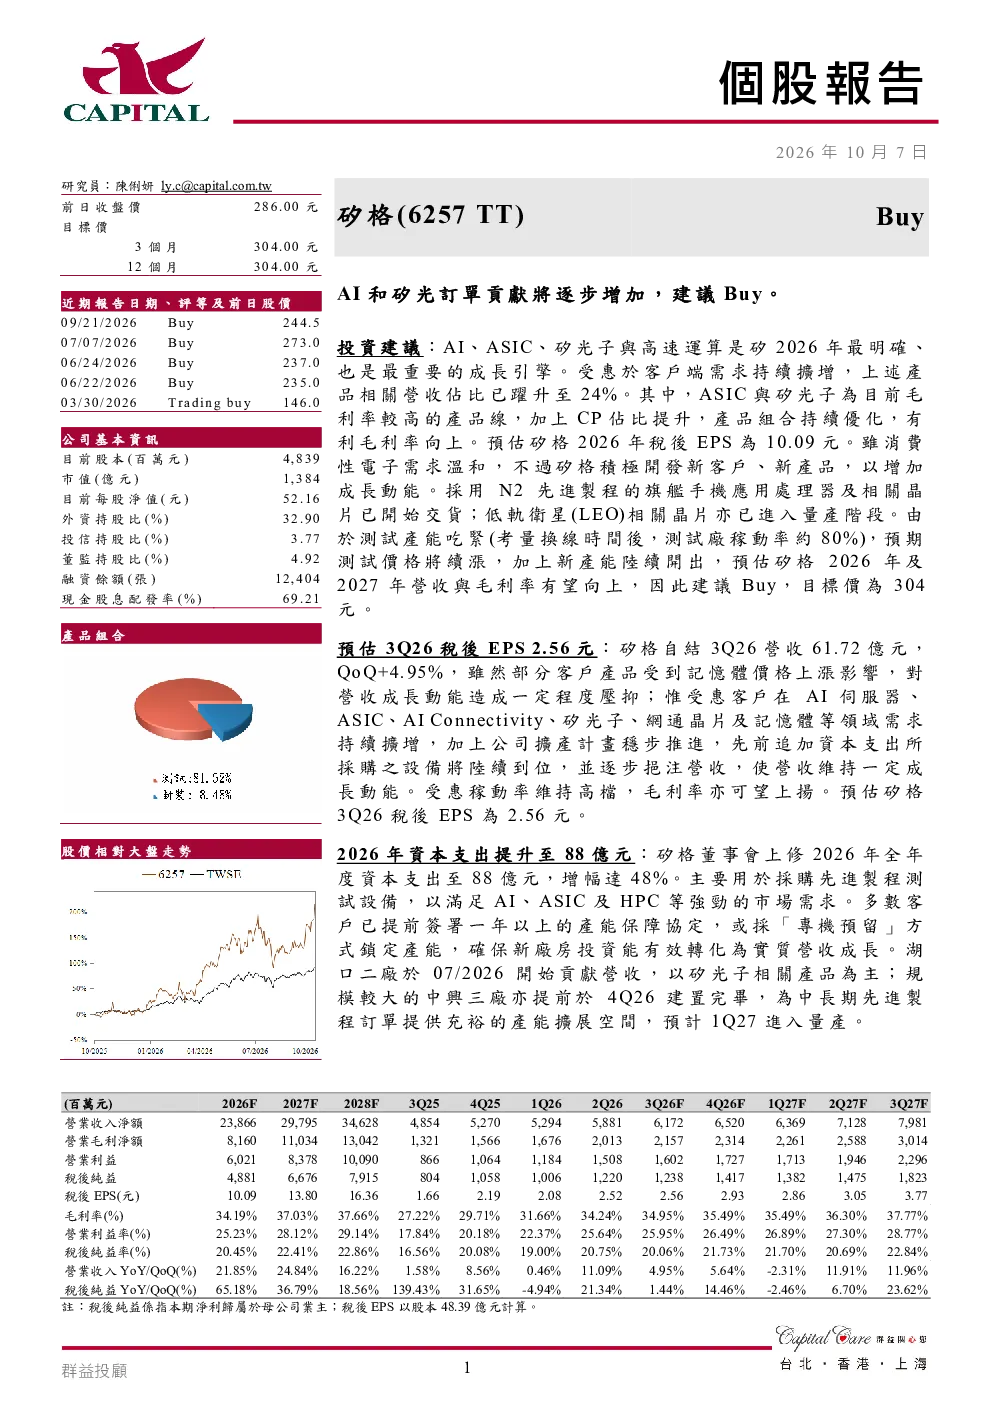
矽格(6257 TT)被给予“买入”评级,主要基于AI、ASIC、矽光子与高速运算是其2026年最明确和最重要的成长引擎。受惠于客户端需求持续增长,上述产品相关营收占比已跃升至24%。其中,ASIC与矽光子为目前毛利率较高的产品线,加上CP占比提升,产品组合持续优化,有利毛利率向上。
预计矽格2026年税后EPS为10.09元。尽管消费性电子需求温和,但矽格积极开发新客户、新产品,以增加成长动能。采用N2先进製程的旗舰处理器及相关晶片已开始交货;低轨卫星(LEO)相关晶片亦已进入量产阶段。由于测试产能吃紧,预计测试价格将持续上涨,加上新产能陆续开出,预计矽格2026年及2027年营收与毛利率有望向上。
预计3Q26税后EPS 2.56元:矽格自结3Q26营收61.72亿元,QoQ+4.95%,虽然部分客户产品受到记忆体价格上涨影响,对营收成长动能造成一定程度压抑;但受惠客户在AI服务器、ASIC、AI Connectivity、矽光子、网通芯片及记忆体等领域需求持续增长,加上公司扩产计划稳步推进,先前追加资本支出所采购之设备将陆续到位,并逐步挹注营收,使营收维持一定成长动能。受惠稼动率维持高档,毛利率亦可望上扬。
2026年资本支出提升至88亿元:矽格董事会上修2026年全年度资本支出至88亿元,增幅达48%。主要用于采购先进製程测试设备,以满足AI、ASIC及HPC等强劲的市场需求。多数客户已提前签署一年以上的产能保障协定,或采用「专机预留」方式锁定产能,确保新厂房投资能有效转化为实质营收成长。湖口二厂于07/2026开始贡献营收,以矽光子相关产品为主;规模较大的中央三厂亦提前于4Q26建置完成,为中长期的先进製程订单提供充裕的产能拓展空间,预计1Q27进入量产。
矽格2Q26营收58.81亿元,QoQ+11.09%,税后获利12.20亿元,QoQ+21.34%,税后EPS 2.52元:客户芯片需求持续畅旺,包括AI芯片、高速运算芯片(HPC)皆呈现成长,手机芯片投片量也能增加,加上主流记忆体芯片价格同步上扬。矽格集团公告2Q26营收58.81亿元,QoQ+4.95%。
2Q26毛利率为34.24%,增加2.58个百分点,主要来自产能利用率提升和较低折旧费用,矽格2Q26产能利用率整体约70~80%左右。不同设备利用率不同。部分折旧到期,新产能折旧尚未认列,因此单季折旧费用约10.56亿元。营业费用率8.6%。税后获利12.20亿元,QoQ+21.34%,税后EPS 2.52元。
矽格3Q26营收61.72亿元,QoQ+4.95%,预计税后获利12.38亿元,QoQ+1.44%,税后EPS 2.56元:AI及AI Connectivity市场需求持续强劲,包括CPU、GPU、ASIC及AI加速器等高效能运算芯片需求增加,相关营收YoY+40%,也带动相关高效能运算、高速互连及高阶测试需求持续升温。记忆体营收YoY+32%,另矽电容Silicon Capacitor相关芯片测试需求亦持续成长,进一步挹注营收表现。矽格集团公告3Q26营收61.72亿元,QoQ+4.95%。
在先进製程及新兴应用方面,采用N2先进製程的旗舰手机应用处理器及相关晶片已开始交货;低轨卫星(LEO)相关晶片亦已进入量产阶段。公司持续强化高速、高频、高脚数、高散热及矽光子相关测试能力,扩大AI Connectivity与高阶芯片测试布局。
01/2026~08/2026产品组合方面,消费电子和智能家居占营收比重19%,车用及医疗占营收比重6%,智慧手机占营收比重30%,网通及物联网占营收比重21%,AI/ASIC/矽光子/HPC占营收比重为24%,AI相关晶佔比持续增加中,YoY>40%。智慧型手机比重自之前40%以上,下滑至目前的30%。显示大客户逐步将重心转至网通与物联网领域,但公司仍专注于配合客户测试高规格旗舰芯片。
预计3Q26毛利率为34.95%,增加0.71个百分点,虽然有夏季电费的影响,但主自产能利用率持续提升、以及调涨部分价格,预计3Q26税后获利12.38亿元,QoQ+1.44%,税后EPS 2.56元。
矽格资本支出提高至88亿元,湖口2厂07/2026加入运营,中央新厂预计4Q26完工:矽格在2025年便发现原先的资本支出不足,因此分别于01/2025、05/2025以及10/2025,针对ASIC等需求进行3波大幅度资本支出。2025年资本支出50.53亿元,较2024年资本支出33.76亿元,YoY+49.67%。资金来源为自有资金及融资。
随扩产计划进展顺利,先前追加的资本支出购置设备在4Q25和1Q26陆续到位。为因应客户订单,继12/19/2025董事会通过2026年资本支出预算59亿元后。矽格董事会于05/2026决议再上修全年度资本支出,由原先規劃的59亿元大幅提高至88亿元,较原規劃增加约48%。同时,子公司矽格联測亦於07/2026追加20亿元资本支出。此外,集团旗下台星科(3265 TT)於09/2026董事会通过增加资本支出77.79亿元,累計核定资本支出达134.27亿元。多数客户已提前签署一年以上的产能保障协定(Capacity Reservation)或采用「专机预留」锁定产能,确保新厂房投资能有效转化为实质营收成长。
产能扩张方面,湖口二厂无尘室新增产能已获国家重要客户提前預訂。随著先进製程设备陆续到位,07/2026正式加入量產並貢獻營收,截至10/2026产能開出約40%,預計2027年产能將全數開滿,主要配置AI、ASIC及矽光子產能,營收增加得視機台加入的時間,預計滿載月營收2~3億元(產能利用率約80%)。
另一方面,中央三厂總樓地板面積約1~1.1萬坪,規劃為7層樓的全自動化智慧工廠,其中5層樓為無塵室空間,單層約可容納100台測試機台。目前工程進度順利推進,預計提前於4Q26完工,完成主結構與外牆,2027年初展開機電與無塵室裝修,預計於1Q27進入量產階段,並逐步銜接爬坡。主要聚焦於AI、ASIC、矽光子、高速網通及車用晶片等先進測試領域。中央三廠產能將採分年逐步建置,在未來全數建置滿載後,單月最高可貢獻約4億元的營業額。
新廠將導入3A科技架構,聚焦AI、ASIC、AI Connectivity及AutomotiveIC等高成長市場,進一步提升先進測試服務能力與產能彈性。在技術投資方面,公司持續強化AI、ASIC、AI Connectivity、高速運算、Wi-Fi 7/8、高速網通及矽光子晶片之測試能力,聚焦高速高頻、高腳數、高功耗及高散熱晶片測試技術開發,以因應先進晶片日益提升的測試複雜度。值得注意的是,矽格近年持續推動測試設備自動化策略,除採購國際ATE設備外,亦積極開發自製MAP(Modular Automated Platform)測試平台。目前已應用於5G/LEO毫米波RFIC、Wi-Fi 7/8、高速網通、224Gbps矽光子TIA/Driver(EIC)、SiPh PIC及Optical Engine等高階測試領域,並逐步擴展至AI ASIC與AI Connectivity相關應用。相較於外購設備,自製機台具備客製化程度高、導入速度快及成本較低等優勢,可依客戶產品規格快速調整測試方案,提升設備使用效率與產能彈性。管理层表示,自製設備占新增設備比重將持續提升,長期目標朝10%靠攏,有助於降低資本支出強度與未來折舊負擔,並提升整體毛利率與資產報酬率。
折舊費用方面,2024年折舊費用42.68億元,2025年折舊費用40.38億元。YoY-5.38%,新設備在4Q25和1Q26陸續安裝,2Q26後折舊費用將會逐季增 加,保守預計2026年每季平均折舊費用約11億元。2026年舊機台折舊到期,新機台大 量 增 加在2H26,因此預期折舊費用 在2027年將有較 明顯的增 長。
AI與ASIC新產品導入,預計矽格2026年營收238.66億元,YoY+21.85%,稅後淨利48.81億元,YoY+65.18%,稅後EPS 10.09元:矽格2026年的成長動能主要仰賴高階運算產品放量、產能與設備擴充以及毛利與成本結構優化三大主軸。AI、ASIC、矽光子與高速運算是2026年公司最明 確、也 是 最 重 要 的 成 長 引 擎。受惠於客戶端龐大的需求,這 三 大 板 塊的 營 收 佔 比 已 跃 升 至24%左 右。其 中,ASIC與矽光子是 目前毛利 率最高的產品線,未來將持續作為推 升獲利的關鍵主 力。
網通產品則是受惠WiFi 7/WiFi 8,配合大客戶的產品分散策略,網通與物聯網板塊的營收佔比已成功站穩20%以 上。由於WiFi 7等新世代網通產品的毛利 率表現良好,公司正持續與客戶配合佈局並準備放 量。儘管整體消費性電子與中低階手機市況較 弱,但公司專注於 配合客戶測試高規 格的「 旗 航機 」晶 片,這部分不僅 需求穩定,且因使用高規格測試設備,毛利 率依 無 故維持在不錯的水準。
展望2H26,AI伺服器、ASIC、AI Connectivity、矽光子、網通晶片、低軌衛星、記憶體及矽電容等多元應用領域之市場 需求,預期將持續呈現穩健成長態勢。目前訂單能見度長達6個 月,隨著交期約半年的測試機台陸續進廠驗收,將直接轉換 為營收貢獻。預計2H26湖口二廠將加入生產,初步緩解產能壟 塞 現象;而規模較大中興三廠亦期 盼 在2026年底建置完成,為中長期的先進製程訂單準備龐大的擴 展空間。在高毛利ASIC、矽光子營收佔比放大的帶動下,只要大環境沒有突發的負面因素干擾,預期2026年整體的合併毛利 率有極大機會能超越30%。稅率方面,因公司大 幅採購高階製程設備,且政府將智慧機械和5G的 免稅上限調高,配合研發與未分配盈餘抵減,預計2026年可抵 減的所得稅為約1.5~2億元,有效稅率約18~19%。預計矽格2026年營收238.66億元,YoY+21.85%,稅後淨利48.81億元,YoY+65.18%,稅後EPS 10.09元。