猜你想问
晨光股份最新财报核心数据有哪些?
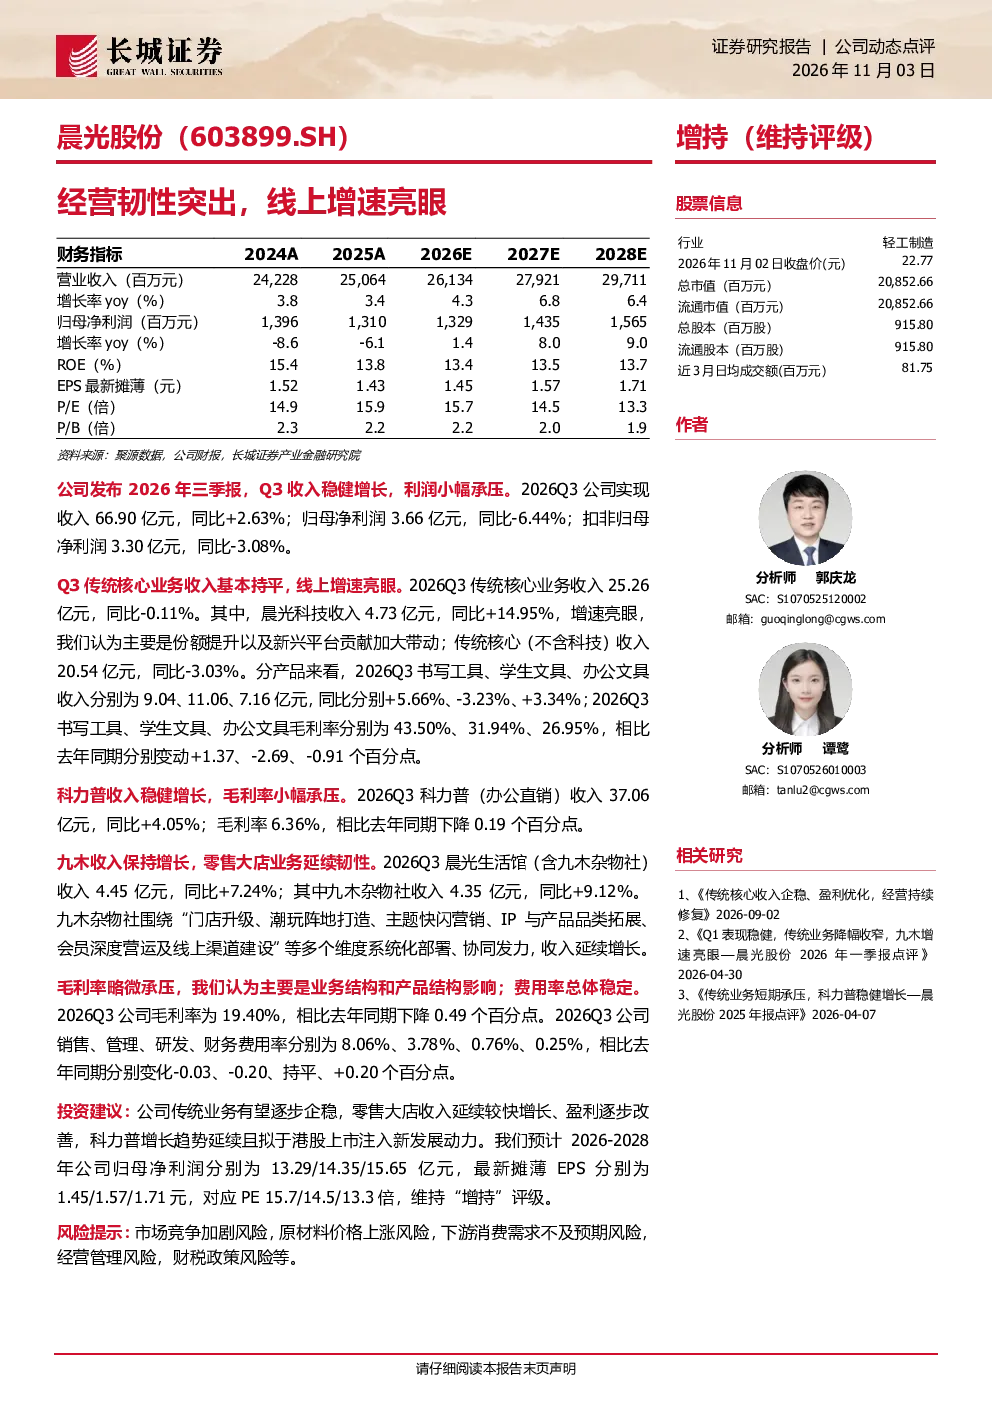
晨光股份2026年三季报显示,公司实现收入66.90亿元,同比+2.63%,但归母净利润3.66亿元,同比-6.44%。传统核心业务收入基本持平,其中晨光科技收入同比+14.95%,增速亮眼,主要得益于份额提升和新兴平台贡献加大;传统核心(不含科技)收入同比-3.03%。分产品来看,书写工具、学生文具、办公文具收入同比分别+5.66%、-3.23%、+3.34%,毛利率分别变动+1.37、-2.69、-0.91个百分点。科力普收入同比+4.05%,毛利率6.36%,同比下降0.19个百分点。九木杂物社收入同比+9.12%,收入保持增长,零售大店业务延续韧性。公司毛利率为19.40%,同比下降0.49个百分点,主要受业务结构和产品结构影响;费用率总体稳定。
晨光股份所处赛道行业发展趋势如何?
晨光股份所处文具行业受益于教育信息化和消费升级趋势,线上渠道成为重要增长引擎。传统文具市场趋于成熟,但数字化、个性化产品需求提升,推动行业向品牌化、高端化转型。晨光科技收入增速亮眼,反映其在新兴平台布局和产品创新上的成效。同时,行业面临原材料成本波动、市场竞争加剧等挑战,企业需持续提升产品附加值和渠道效率。
晨光股份财报重点分析了哪些方向?
晨光股份财报重点分析了传统核心业务与新兴业务的增长差异,传统核心(不含科技)收入承压,而晨光科技和九木杂物社表现突出。产品线毛利率分化值得关注,书写工具和办公文具毛利率提升,而学生文具毛利率下降。此外,报告还关注了公司线上渠道的份额提升和零售大店业务的韧性,以及毛利率和费用率的变动原因,揭示业务结构对盈利能力的影响。
当前文具市场竞争现状如何?
当前文具市场竞争激烈,晨光股份作为行业龙头,在品牌、渠道和产品创新上具备优势,但面临国产品牌崛起和外资品牌竞争的压力。线上渠道成为竞争主战场,新兴平台加速布局,推动行业数字化进程。产品同质化问题突出,企业需通过差异化创新提升竞争力。原材料价格波动和消费需求变化也加剧了市场的不确定性。
晨光股份财报提示了哪些风险?
晨光股份财报提示的风险包括市场竞争加剧可能导致价格战,影响利润水平;原材料价格波动可能增加生产成本;下游消费需求若不及预期,将影响产品销售;经营管理风险需关注渠道效率和新业务拓展的协同性;财税政策变化可能带来合规成本增加。这些风险需持续关注,影响公司长期发展前景。