猜你想问
晨光股份最新财报核心内容是什么?
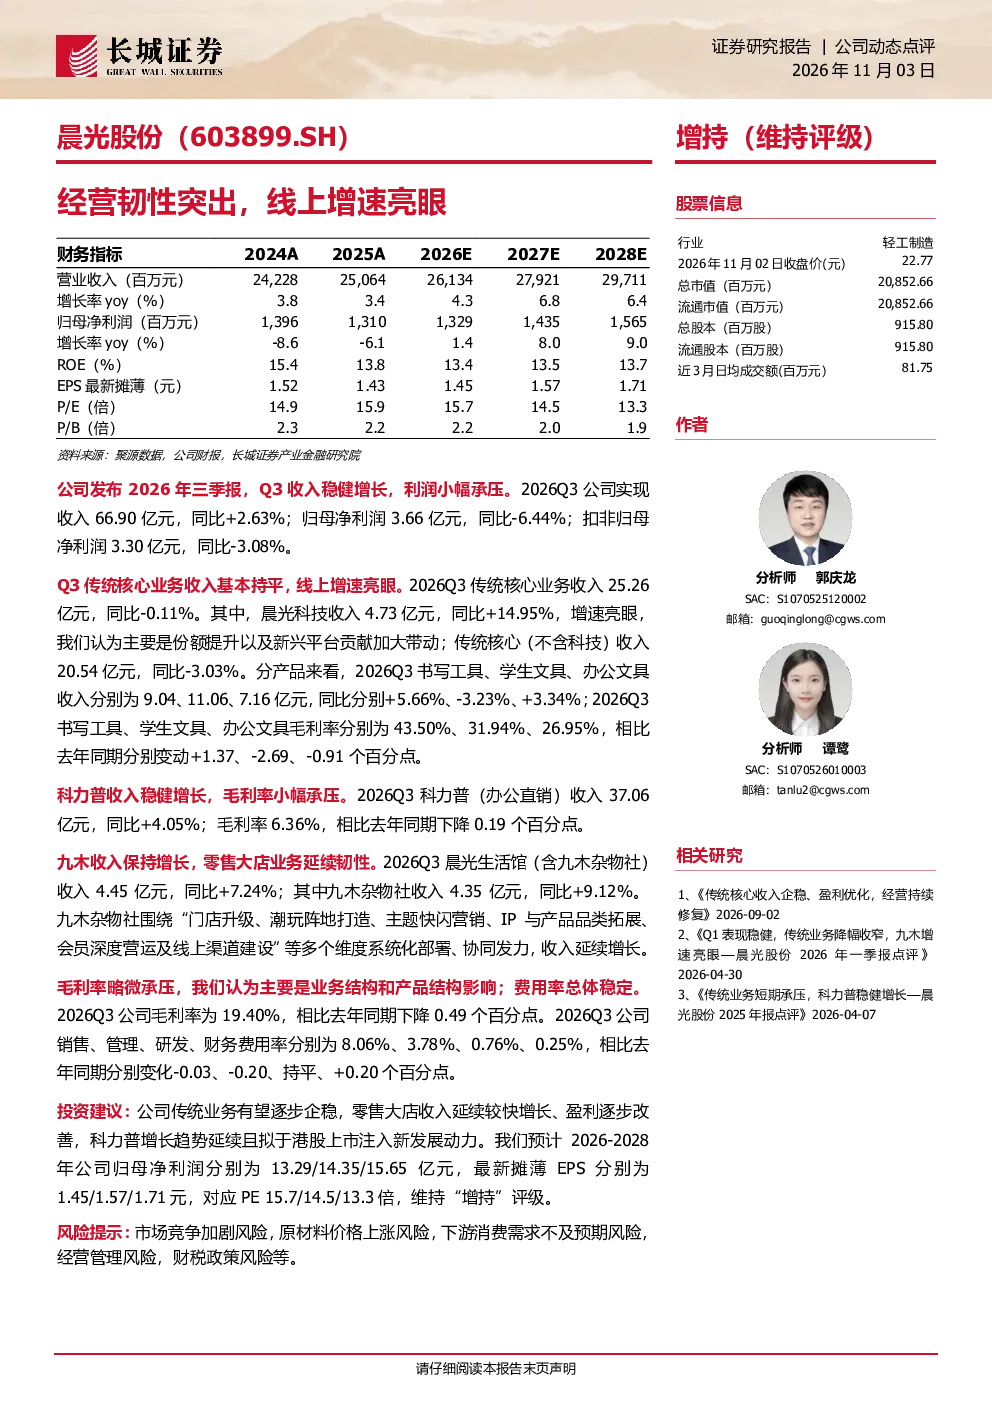
晨光股份2026年三季报显示,公司Q3收入稳健增长,但利润小幅承压。传统核心业务收入基本持平,其中晨光科技收入增速亮眼,主要得益于份额提升和新兴平台贡献加大;传统核心(不含科技)收入略有下降。分产品来看,书写工具、学生文具、办公文具收入分别同比增长5.66%、-3.23%、+3.34%,毛利率略有变动。科力普收入稳健增长,毛利率小幅承压。九木杂物社收入保持较快增长,零售大店业务延续韧性。公司毛利率略微承压,主要受业务结构和产品结构影响;费用率总体稳定。
文具行业发展趋势如何?
文具行业正经历数字化转型和消费升级。传统文具需求保持稳定,但线上渠道占比持续提升,新兴平台成为重要增长点。消费者对个性化、设计感强的文具需求增加,推动品牌竞争加剧。同时,教育政策变化和消费习惯演变也影响市场需求,企业需加强产品创新和渠道布局以适应变化。
晨光股份报告重点分析了哪些方面?
晨光股份报告重点分析了公司收入结构、各业务板块表现及盈利能力。传统核心业务中,晨光科技表现突出,新兴平台贡献显著;传统业务(不含科技)略有下滑。产品层面,书写工具、办公文具增长,学生文具受市场波动影响。科力普和九木杂物社保持增长势头。报告还关注了毛利率和费用率变化,指出业务结构影响盈利水平。
当前文具市场竞争状况如何?
文具市场竞争激烈,晨光股份面临来自国内外品牌的竞争压力。市场份额集中度较高,头部企业优势明显。线上渠道成为竞争新战场,新兴平台崛起加速市场洗牌。产品同质化问题突出,企业需通过品牌差异化、产品创新和优质服务提升竞争力。原材料成本波动和消费需求变化也加剧竞争态势。
晨光股份研报提示了哪些风险?
晨光股份研报提示的主要风险包括市场竞争加剧、原材料价格上涨以及下游消费需求波动。市场竞争加剧可能导致价格战和利润下滑;原材料价格上涨会压缩利润空间;下游消费需求不及预期会影响销售业绩。此外,新兴渠道拓展和产品创新带来的不确定性也是潜在风险因素。