猜你想问
这份研报主要分析了什么内容?
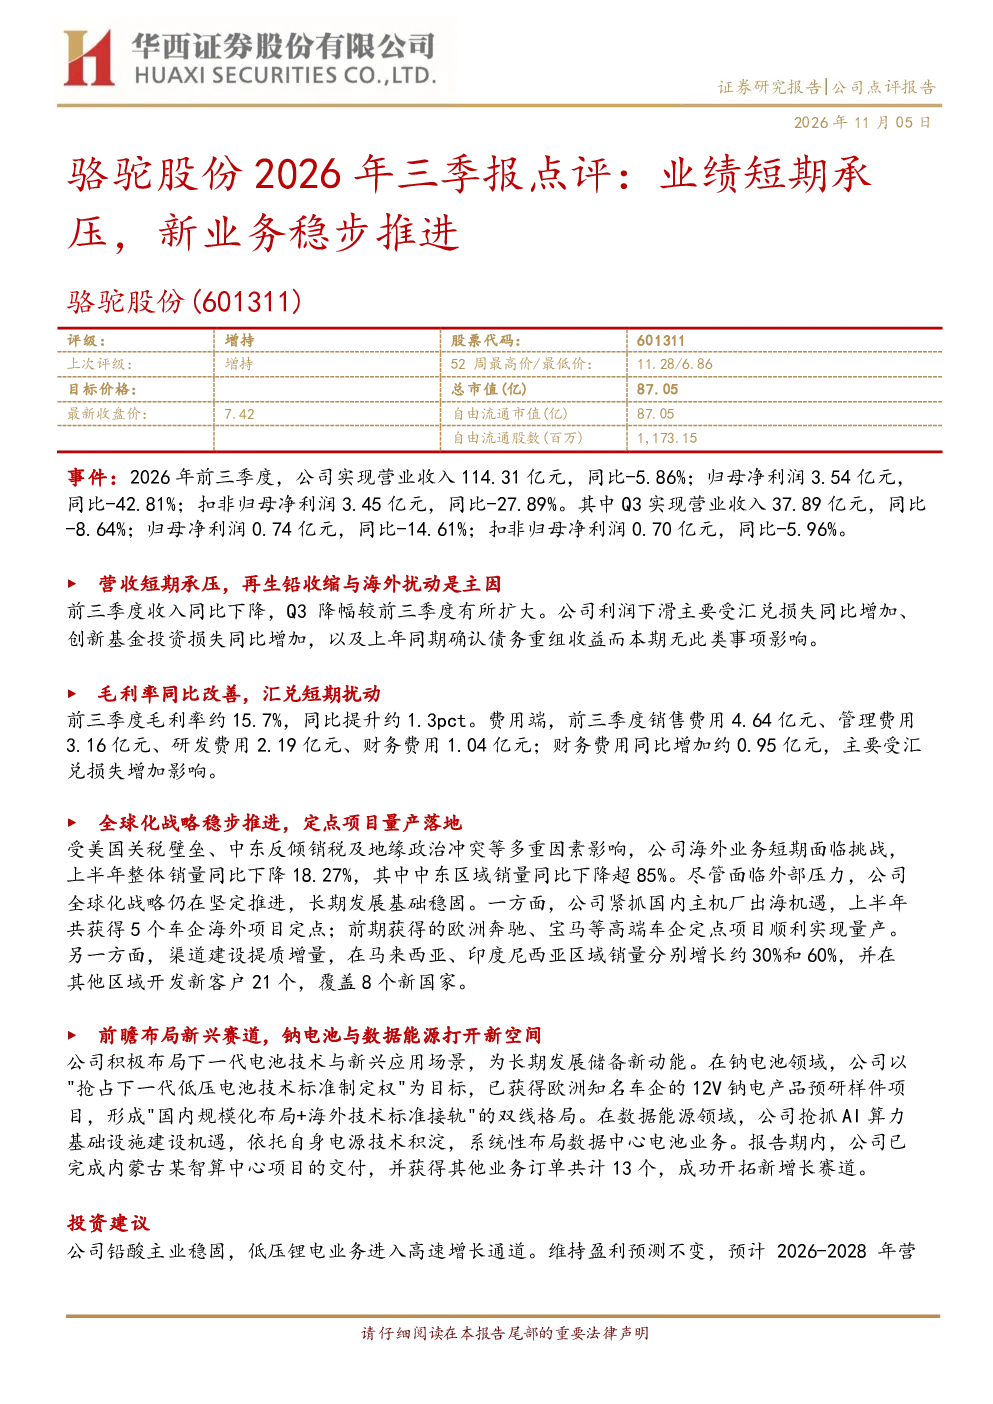
这份研报主要分析了骆驼股份2026年前三季度的业绩表现。报告指出,公司营收短期承压,前三季度收入同比下降,Q3降幅扩大。利润下滑主因包括汇兑损失增加、创新基金投资损失及上年同期债务重组收益对比。尽管如此,公司毛利率有所改善,前三季度毛利率约15.7%,同比提升1.3个百分点。费用端,销售、管理、研发费用分别为4.64亿元、3.16亿元、2.19亿元;财务费用同比增加约0.95亿元,主要来自汇兑损失。
骆驼股份在新兴赛道上的布局有哪些?
骆驼股份在新兴赛道上积极布局,重点发展钠电池与数据能源业务。在钠电池领域,公司获得了欧洲车企的预研样件项目,形成了“国内规模化+海外标准接轨”的双线布局。数据能源方面,公司抢抓AI算力机遇,完成了内蒙古智算中心项目交付,并获得了13个业务订单,成功开拓了新的增长赛道。这些布局展现了公司对未来技术发展趋势的敏锐洞察和前瞻性战略规划。
研报对骆驼股份全球化战略的评估如何?
研报对骆驼股份的全球化战略进行了详细评估。报告指出,受美国关税、中东反倾销税及地缘政治影响,公司上半年整体销量下降18.27%,中东区域销量下降超过85%。尽管面临挑战,公司仍持续推进全球化,上半年获得了5个车企海外项目定点,欧洲高端车企项目顺利量产。此外,公司在马来西亚、印尼等区域的渠道建设提质增量,马来西亚区域销量增长约30%,印尼区域销量增长约60%,并开发新客户21个。这些成果表明公司全球化战略的稳步推进和积极成效。
当前市场对骆驼股份的整体表现有何看法?
当前市场对骆驼股份的整体表现呈现谨慎乐观的态度。尽管公司短期业绩面临压力,如营收和利润下滑,但公司在新业务领域的布局和全球化战略的推进显示出长期发展潜力。公司毛利率的改善和新兴赛道的布局,如钠电池和数据能源,为未来的增长提供了动力。同时,公司在海外市场的积极拓展和渠道建设也为其长期发展奠定了基础。整体来看,市场对骆驼股份的未来发展持谨慎乐观的态度。
研报提示了哪些主要风险?
研报提示了骆驼股份面临的主要风险,包括竞争加剧超预期和出口不及预期等。报告指出,随着市场竞争的加剧,公司可能面临更大的压力,需要不断提升自身竞争力以应对市场变化。此外,出口业务的不确定性也是公司需要关注的风险点。地缘政治、贸易政策等因素都可能影响公司的出口业务表现。因此,公司需要密切关注市场动态,及时调整策略以应对潜在风险。