猜你想问
这份研报的核心内容是什么?
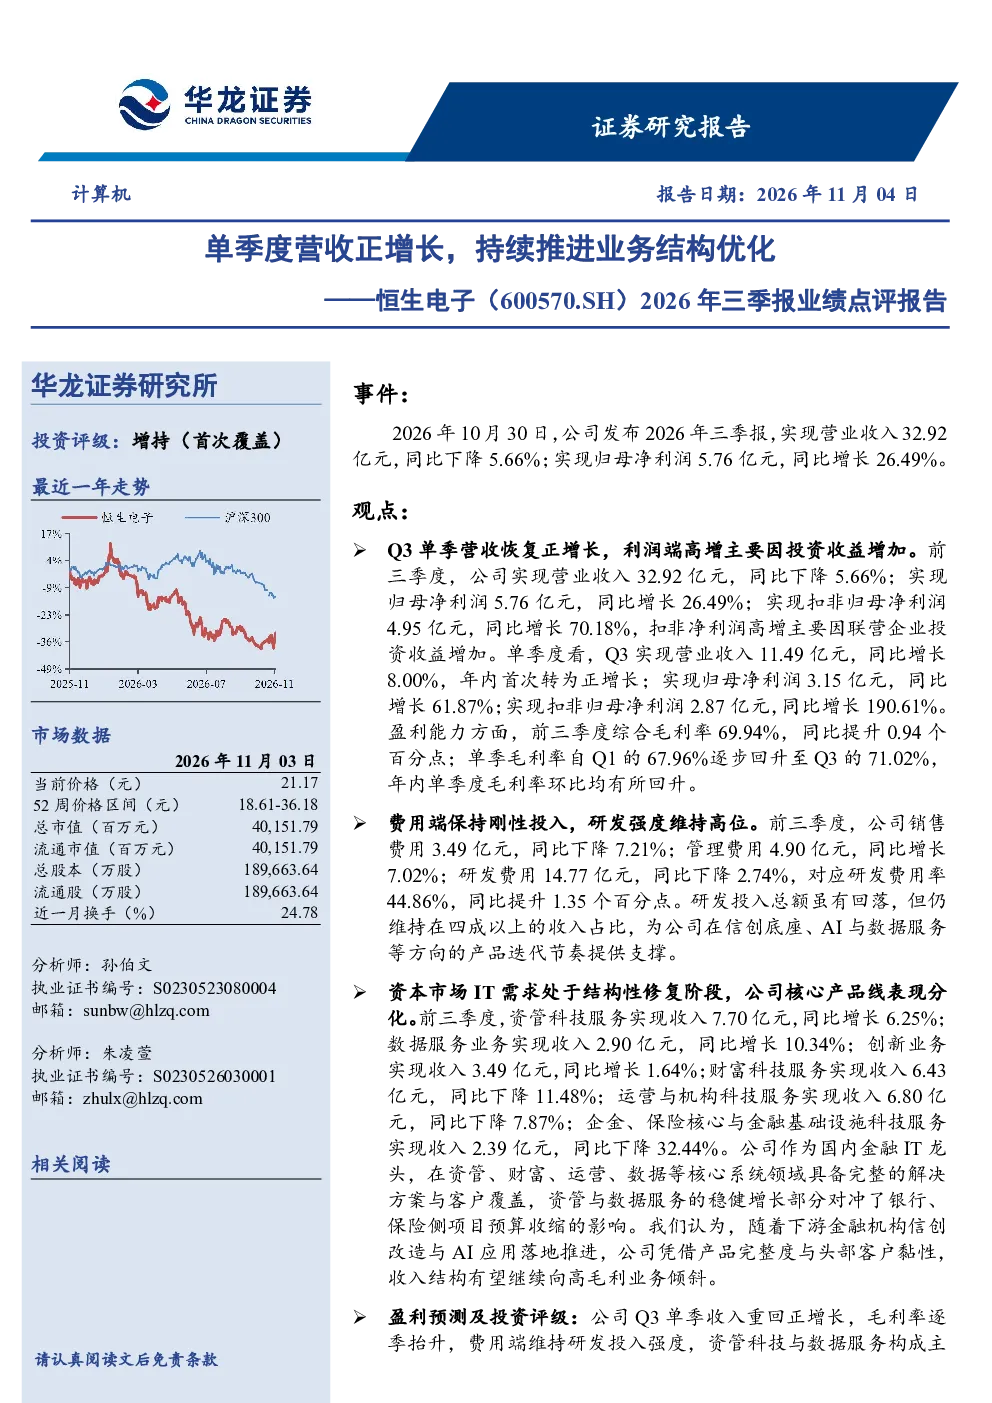
这份研报主要点评了恒生电子2026年三季报的业绩表现。报告显示,尽管前三季度营收同比下降5.66%,但归母净利润同比增长26.49%,其中扣非归母净利润增幅高达70.18%。单季度营收首次实现正增长,同比增长8.00%,归母净利润同比增长61.87%。盈利能力得到改善,综合毛利率同比提升0.94个百分点,达到69.94%。研发费用率保持较高水平,支撑信创底座、AI与数据服务等产品迭代。
信息技术行业的发展趋势如何?
从研报来看,信息技术行业正经历结构性修复,资本市场IT需求分化明显。资管科技服务和数据服务业务表现稳健,分别增长6.25%和10.34%,成为收入增长的主要驱动力。相比之下,财富科技、运营与机构科技、企金/保险/金融基础设施科技服务收入有所下滑。未来收入结构有望向高毛利业务倾斜,特别是资管与数据服务领域,这些业务对冲了银行、保险侧项目预算收缩的影响。
研报重点分析了哪些方向?
研报重点分析了恒生电子的业绩表现、费用与研发投入、业务结构变化以及未来投资评级。在业绩方面,报告关注了单季度营收首次转正、扣非净利润高速增长、毛利率提升等积极信号。费用端,销售费用下降但管理费用略增,研发投入保持稳定。业务结构上,报告详细拆解了各业务板块的收入变化,指出资管与数据服务是未来增长的关键。投资评级方面,首次覆盖给予“增持”评级,并预测了未来三年的净利润增长路径。
当前市场对恒生电子的判断是怎样的?
当前市场对恒生电子的判断较为积极。研报指出,公司业绩表现出色,单季度营收和净利润均实现正增长,盈利能力持续改善,研发投入稳定,业务结构优化趋势明显。尽管部分业务板块收入有所下滑,但资管与数据服务的稳健增长有效对冲了负面影响。市场关注公司未来收入结构的优化方向,以及高毛利业务的拓展潜力。综合来看,市场对恒生电子的长期发展持乐观态度。
研报提到了哪些风险提示?
研报提示了多项潜在风险,包括下游IT预算不及预期、银行和保险项目招标放缓、行业竞争加剧、研发转化效率低、投资收益波动、资本市场景气度下行以及政策监管变化等。这些风险可能对公司业绩产生不利影响。例如,下游IT预算收紧可能导致项目收入下滑,行业竞争加剧可能压缩利润空间,而政策监管变化则可能影响业务合规性。投资者需密切关注这些风险因素,综合评估投资风险。