猜你想问
爱柯迪2026年三季报核心内容有哪些?
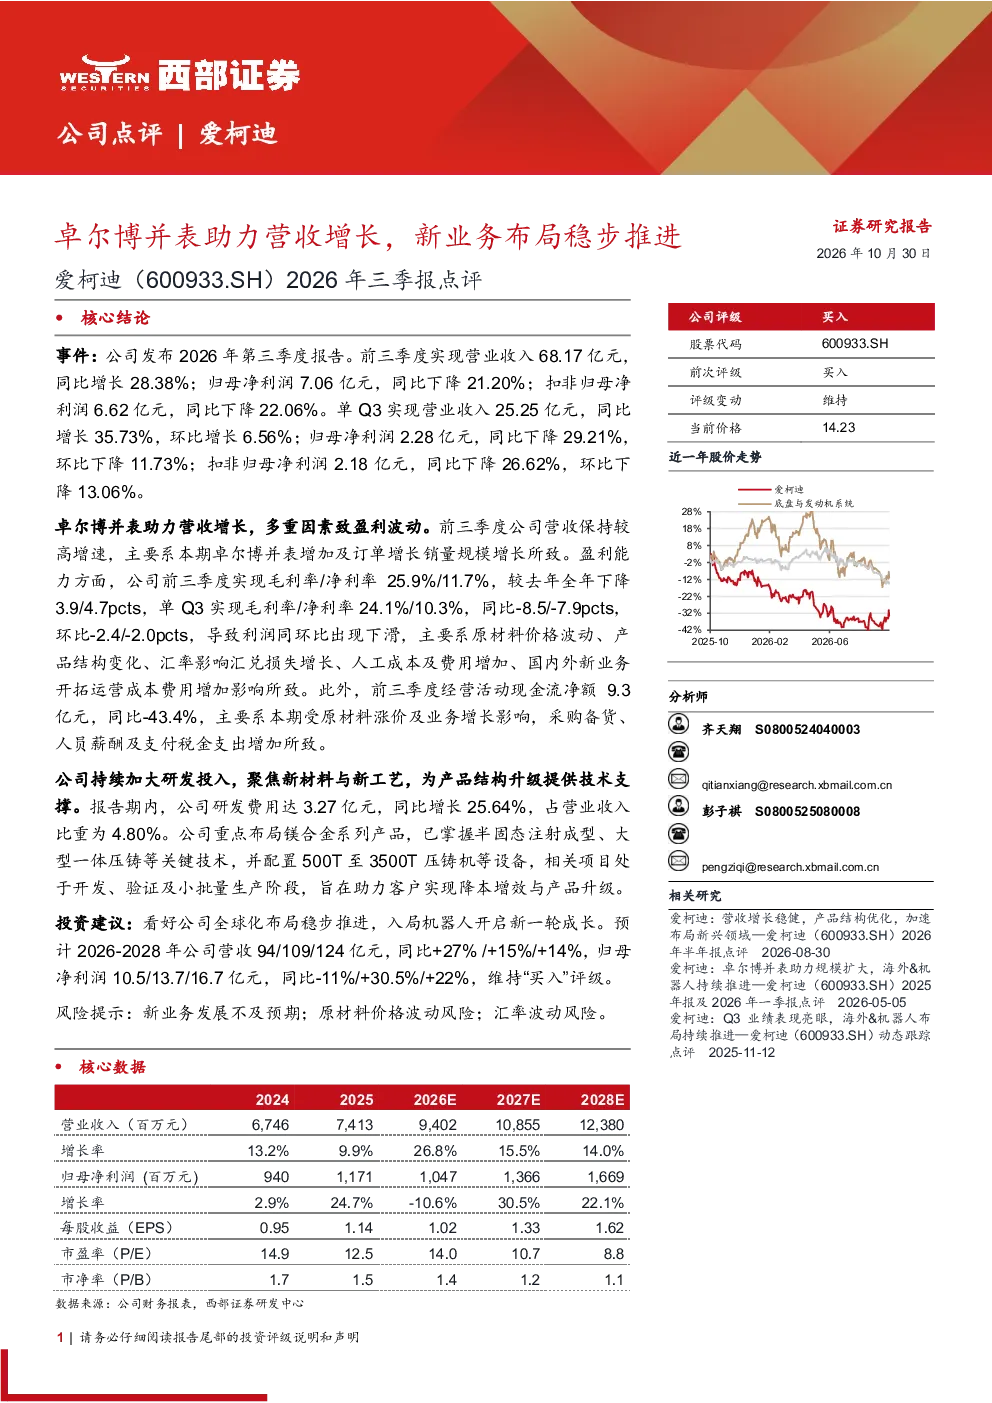
爱柯迪2026年三季报显示,公司营收保持较高增速,主要得益于卓尔博并表及订单增长。但盈利能力有所下滑,毛利率/净利率同比下降3.9/4.7pcts及8.5/7.9pcts,主要受原材料价格波动、产品结构变化、汇率影响、人工成本及费用增加等因素影响。经营活动现金流净额同比下降43.4%。前三季度营业收入68.17亿元(同比增长28.38%),归母净利润7.06亿元(同比下降21.20%)。研发费用3.27亿元(同比增长25.64%),占营业收入比重4.80%。
镁合金行业发展趋势如何?
镁合金行业发展趋势向好,随着汽车轻量化、电子产品小型化需求提升,镁合金应用场景持续扩大。半固态注射成型、大型一体压铸等关键技术不断突破,推动行业向高性能化、规模化发展。爱柯迪聚焦镁合金系列产品研发,掌握关键技术,相关项目处于开发、验证及小批量生产阶段,有望受益于行业增长。
爱柯迪报告重点分析了哪些业务方向?
爱柯迪报告重点分析了卓尔博并表对营收的助力效果,以及新业务布局的推进情况。卓尔博并表助力公司营收增长显著,但盈利能力面临挑战。公司持续加大研发投入,聚焦镁合金系列产品,掌握半固态注射成型、大型一体压铸等关键技术,相关项目处于开发、验证及小批量生产阶段,未来有望成为新的增长点。
当前市场对爱柯迪的判断是什么?
当前市场关注爱柯迪营收增长的同时,也关注其盈利能力下滑的问题。原材料价格波动、产品结构变化、汇率影响、人工成本及费用增加等因素对其盈利能力造成压力。公司新业务布局稳步推进,但市场对其发展前景仍需观察。
爱柯迪研报有哪些风险提示?
爱柯迪研报提示的主要风险包括新业务发展不及预期、原材料价格波动风险、汇率波动风险。新业务发展存在不确定性,可能影响公司未来业绩表现。原材料价格波动直接影响公司成本,汇率波动则可能影响公司海外业务盈利。需密切关注这些风险因素的变化。
你可能感兴趣
南城百货并表推动营收高速增长,全渠道战略实施、外延式并购推进助力业务转型
商贸零售安信证券2015-08-31
2018年中报点评:业绩符合预期,并购助力营收大幅增长,新业务PSCP和IPS稳步推进
轻工制造华创证券2018-08-30
营收稳健增长,液冷新业务布局稳步推进
华安证券2026-05-11
2017年三季报点评:新金叶并表,三季度营收快速增长
公用事业东兴证券2017-10-25
2025中报点评:市场拓展与子公司并表促营收高增,布局轻型电动车业务打开成长空间
交运设备东吴证券2025-08-31
2023年三季报点评:23Q3营收稳健增长,并表海光协同共进
德邦证券2023-10-27
2016年三季报业绩点评:东芝并表与空调回暖致三季度营收快增长
家用电器民生证券2016-10-31
豪能股份(603809)2026年中报点评:Q2营收符合预期,机器人布局稳步推进
华创证券2026-08-27
上半年营收增长24%,稳步推进新兴业务产品布局
国信证券2026-09-09
2018年三季报点评:营收增速提升,云业务稳步推进
信息技术华创证券2018-10-29