猜你想问
这份研报的核心内容是什么?
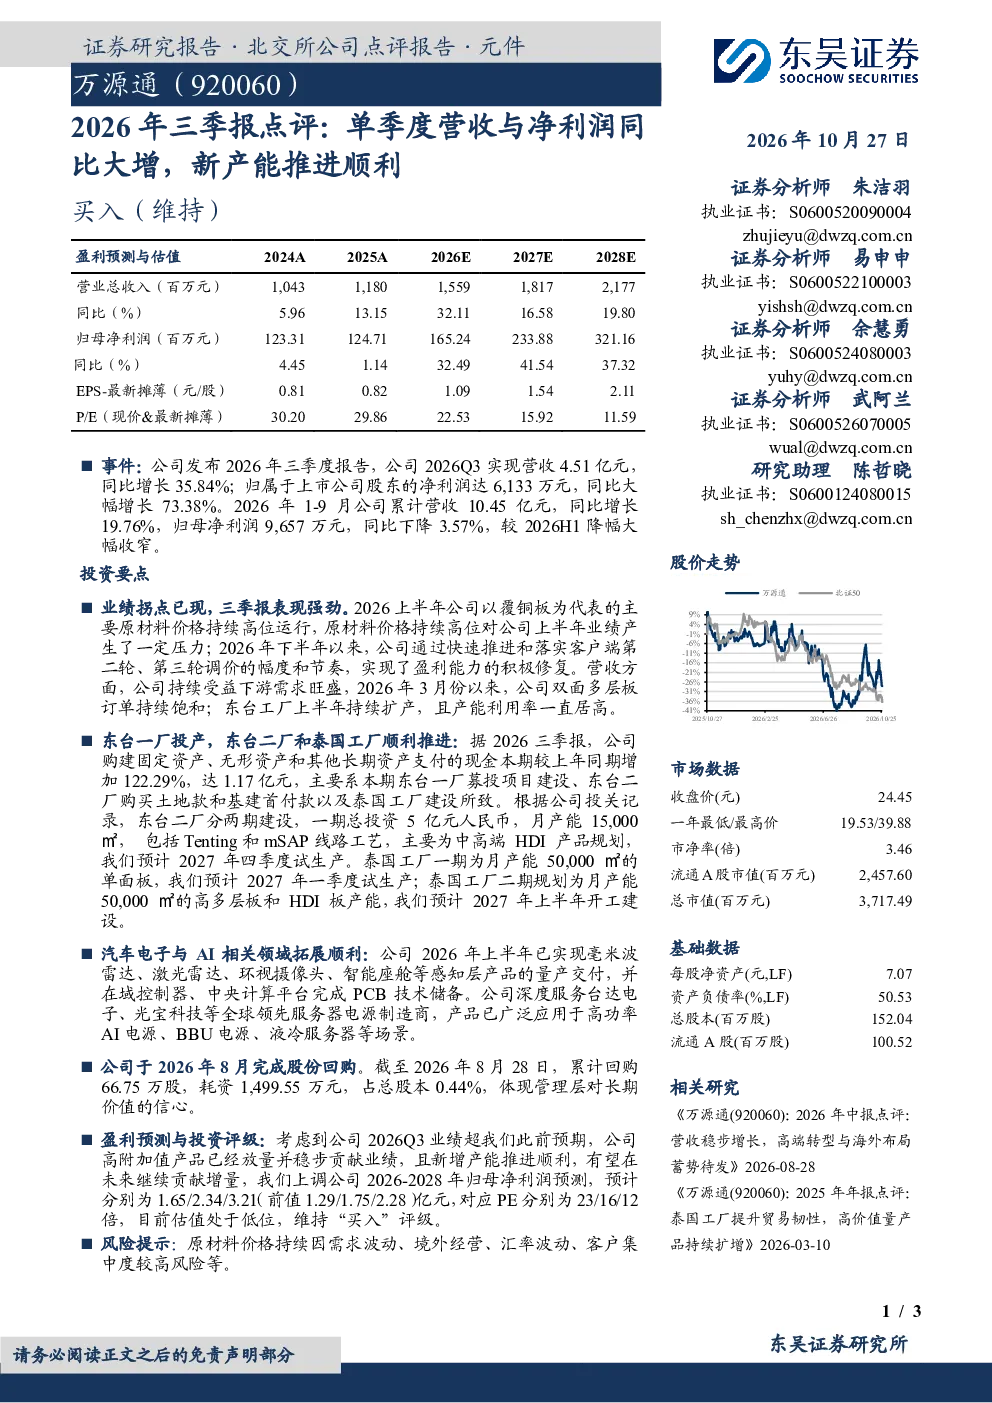
这份研报的核心内容是点评2026年三季报显示公司单季度营收与净利润同比大增,主要得益于下半年通过调价实现盈利能力修复,以及下游需求旺盛和东台工厂产能利用率高企。同时,公司购建固定资产、无形资产和其他长期资产支付的现金较上年同期增加122.29%,达1.17亿元,主要用于东台一厂募投项目、东台二厂土地款和基建首付款,以及泰国工厂建设。此外,公司在汽车电子与AI相关领域拓展顺利,已实现毫米波雷达、激光雷达等感知层产品量产,并深度服务台达电子、光宝科技等服务器电源制造商。公司还于2026年8月完成股份回购,累计回购66.75万股,耗资1,499.55万元,占总股本0.44%,体现管理层对长期价值的信心。
电子设备行业发展趋势如何?
电子设备行业发展趋势呈现多元化和技术密集化特点。随着5G、AI、物联网等技术的快速发展,电子设备行业对高性能、智能化、小型化的需求日益增长。特别是在汽车电子和AI领域,毫米波雷达、激光雷达等感知层产品的需求持续扩大,推动相关企业加速技术迭代和产能扩张。同时,全球产业链布局也在优化调整,部分企业通过海外建厂降低成本、分散风险,并拓展新兴市场。此外,行业竞争加剧促使企业加强研发投入,提升产品竞争力,并积极拓展新的应用场景和合作伙伴,如深度服务服务器电源制造商等。
研报重点分析了哪些方向?
研报重点分析了公司业绩拐点、产能扩张、业务拓展和股份回购四个方向。业绩拐点方面,公司通过调价实现盈利能力修复,单季度营收与净利润同比大增,显示下游需求旺盛和产能利用率提升。产能扩张方面,公司加大投资力度,主要用于东台一厂募投项目、东台二厂和泰国工厂建设,预计未来产能将显著提升。业务拓展方面,公司在汽车电子和AI领域取得进展,实现毫米波雷达、激光雷达等感知层产品量产,并深度服务台达电子、光宝科技等合作伙伴。股份回购方面,公司累计回购66.75万股,体现管理层对长期价值的信心。
当前市场现状如何判断?
当前市场现状显示电子设备行业景气度较高,尤其在汽车电子和AI领域,需求持续增长,推动相关企业业绩改善。从公司自身来看,其营收和净利润同比大增,产能扩张顺利,业务拓展顺利,均表明其在行业中的竞争优势和增长潜力。同时,公司通过股份回购传递了积极信号,显示管理层对长期价值的认可。不过,市场也存在原材料价格波动、境外经营、汇率波动、客户集中度高等风险因素,需要关注。
研报提到了哪些风险提示?
研报提到了原材料价格持续波动、境外经营、汇率波动、客户集中度较高四个风险提示。原材料价格持续波动可能影响公司生产成本和盈利能力;境外经营和汇率波动可能带来财务风险;客户集中度较高则可能导致经营风险加剧。这些风险因素需要公司加强管理,例如通过多元化采购、加强汇率风险管理、拓展客户群体等措施来降低潜在影响。