猜你想问
这份研报主要分析了什么内容?
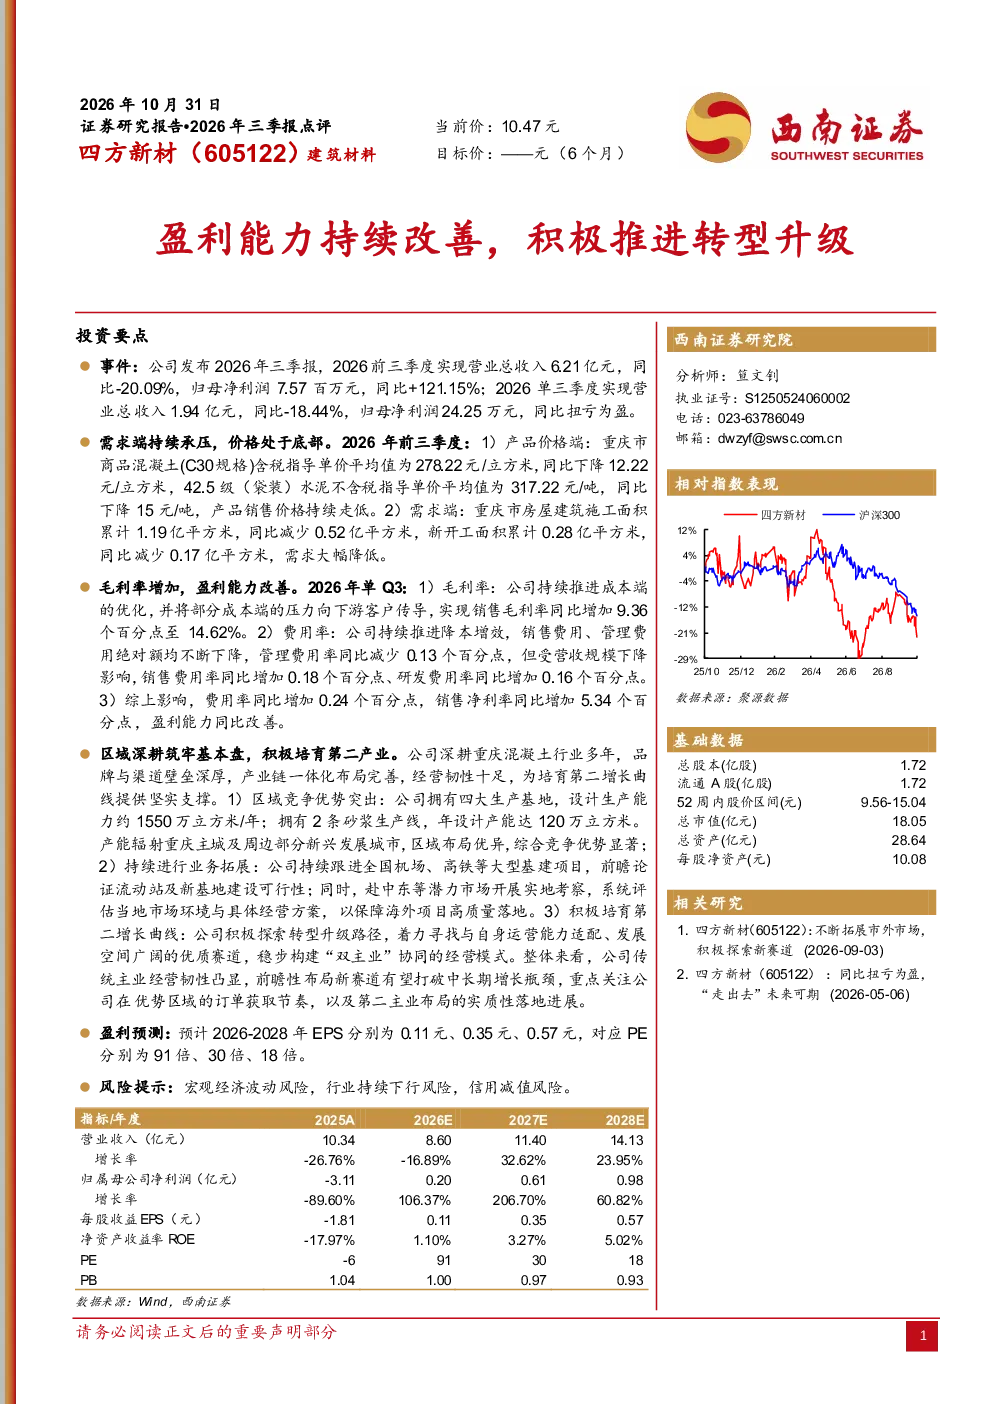
这份研报主要分析了2026年前三季度某建筑建材公司(605122四方新材)的业绩表现。报告指出,尽管需求端持续承压、价格处于底部,但公司通过成本优化及向下游传导压力,实现了毛利率增加,销售净利率同比大幅提升,盈利能力改善。同时,公司深耕区域市场,拥有显著竞争优势,并积极探索转型升级,构建“双主业”协同模式,为中长期增长提供支撑。报告还预测了未来几年的EPS及PE,并提示了宏观经济波动、行业持续下行及信用减值等风险。
建筑建材行业目前的发展趋势如何?
建筑建材行业目前面临需求端持续承压的挑战。以重庆市为例,2026年前三季度商品混凝土和水泥价格同比下降明显,房屋建筑施工和新开工面积也出现同比减少。这反映了行业整体需求大幅降低的现状。尽管如此,部分企业通过成本优化和业务拓展,仍能实现盈利能力的改善。行业未来发展趋势可能仍将受到宏观经济波动和房地产市场需求的影响,但部分企业通过深耕区域市场、拓展海外业务和转型升级,有望寻找新的增长点。
报告中重点分析了哪些方面?
报告中重点分析了公司盈利能力的改善情况。通过成本优化和向下游传导压力,公司2026年单Q3销售毛利率同比增加9.36个百分点至14.62%,销售净利率同比增加5.34个百分点,显示出显著的盈利能力提升。此外,报告还关注了公司在区域市场的深耕情况,指出其拥有四大生产基地和显著的区域竞争优势。同时,报告也分析了公司积极培育第二产业的战略布局,以及中长期增长的可能性。
当前建筑建材市场的现状是怎样的?
当前建筑建材市场面临需求端持续承压的挑战。以重庆市为例,2026年前三季度商品混凝土和水泥价格同比下降明显,房屋建筑施工和新开工面积也出现同比减少。这反映了行业整体需求大幅降低的现状。然而,部分企业通过成本优化和业务拓展,仍能实现盈利能力的改善。市场现状表明,行业竞争加剧,企业需要通过深耕区域市场、拓展海外业务和转型升级来寻找新的增长点。
研报中提到了哪些风险提示?
研报中提到了宏观经济波动、行业持续下行及信用减值等风险。宏观经济波动可能影响建筑建材行业的整体需求和市场环境。行业持续下行可能导致价格竞争加剧,影响企业的盈利能力。信用减值风险则与企业的应收账款管理和客户信用状况相关,可能对企业财务状况造成不利影响。这些风险需要投资者关注,并在投资决策中充分考虑。