猜你想问
赛维时代2026年三季报核心内容有哪些?
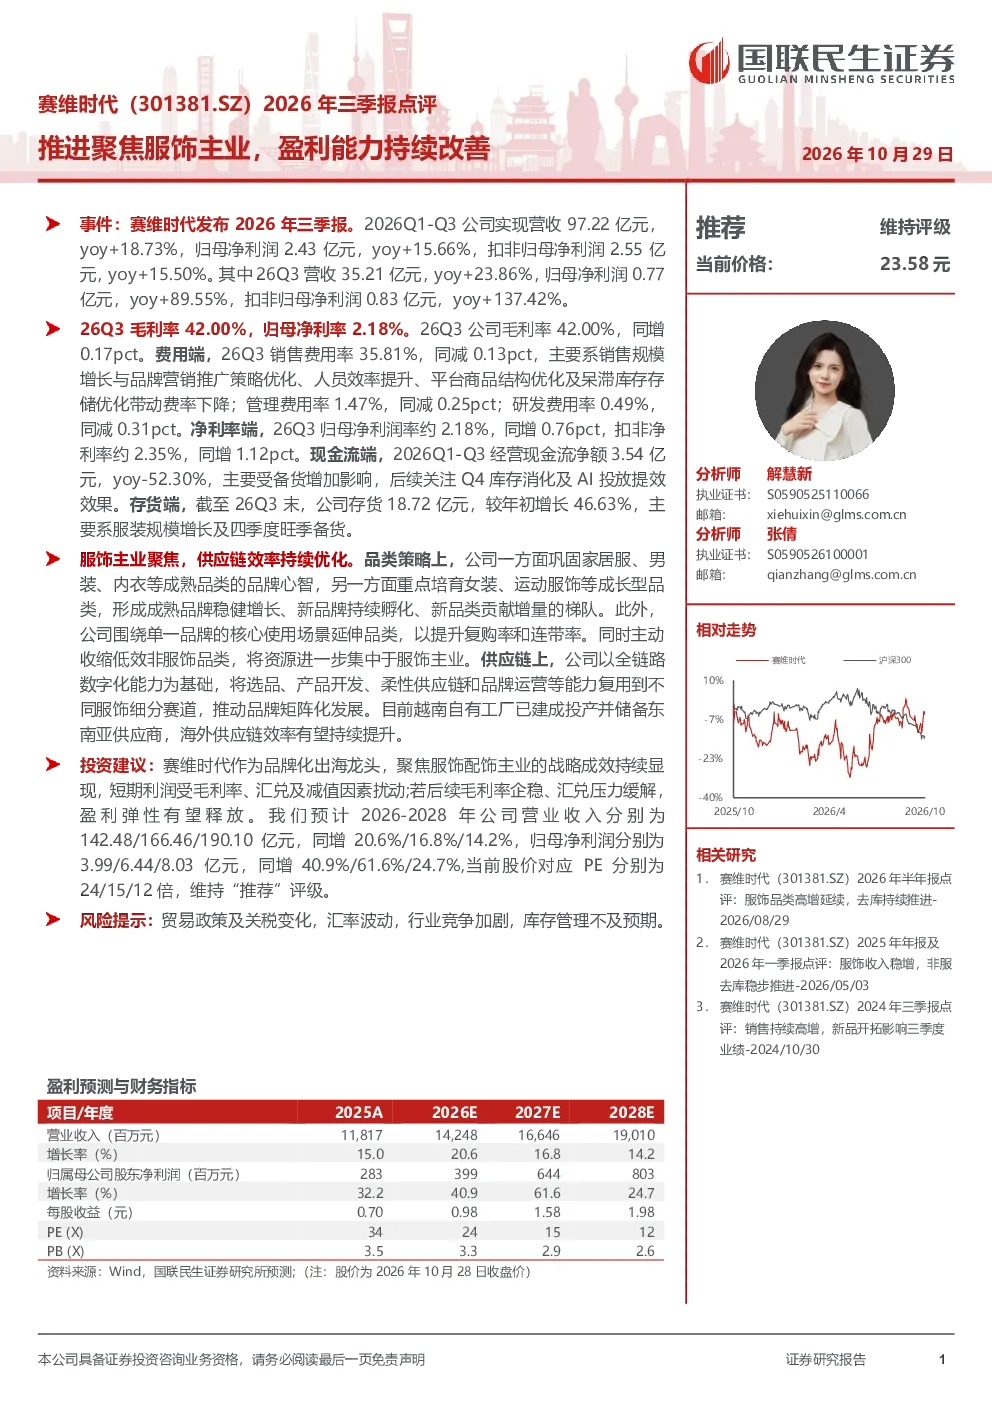
赛维时代2026年三季报显示公司聚焦服饰主业战略成效显著,盈利能力持续改善。Q1-Q3实现营收97.22亿元(同比增长18.73%),归母净利润2.43亿元(同比增长15.66%),扣非归母净利润2.55亿元(同比增长15.50%)。Q3单季表现强劲,营收35.21亿元(同比增长23.86%),归母净利润0.77亿元(同比增长89.55%),扣非归母净利润0.83亿元(同比增长137.42%)。毛利率方面,Q3达42.00%(同比提升0.17pct),归母净利率2.18%(同比提升0.76pct),扣非净利率2.35%(同比提升1.12pct)。费用端,销售费用率35.81%(同比下降0.13pct),管理费用率1.47%(同比下降0.25pct),研发费用率0.49%(同比下降0.31pct)
服饰行业发展趋势如何?
公司持续聚焦服饰主业,通过品类策略巩固家居服、男装、内衣等成熟品类,培育女装、运动服饰等成长型品类,形成梯队式增长。同时延伸单一品牌核心场景品类,提升复购率与连带率,并收缩低效非服饰品类。供应链层面,以全链路数字化为基础,推动品牌矩阵化发展,越南自有工厂已投产,海外供应链效率有望提升。这些举措有助于公司提升市场竞争力,适应行业数字化转型趋势。
赛维时代报告重点分析了哪些方向?
报告重点分析了赛维时代聚焦服饰主业的战略成效,包括品类策略的巩固与培育、单一品牌核心场景的延伸、低效品类的收缩等。同时,报告还分析了供应链优化措施,如全链路数字化、越南自有工厂投产等,以及财务数据表现,如营收增长、利润提升、毛利率改善等。此外,报告还探讨了公司未来投资建议与估值,以及潜在的风险因素。
当前服饰市场现状如何?
当前服饰市场呈现多元化发展趋势,消费者需求更加个性化、品牌化。公司通过聚焦服饰主业,优化供应链,提升产品竞争力,积极适应市场变化。然而,行业竞争加剧,公司需持续提升运营效率,关注库存管理,以应对市场波动。同时,数字化转型成为行业趋势,公司通过全链路数字化提升效率,有助于增强市场地位。
赛维时代报告提示了哪些风险?
报告提示需关注贸易政策及关税变化、汇率波动、行业竞争加剧、库存管理不及预期等风险。Q1-Q3经营现金流净额同比下降52.30%,主要受备货增加影响,需关注Q4库存消化及AI投放提效效果。存货方面,截至Q3末存货同比增长46.63%,主要系服装规模增长及四季度旺季备货。这些因素可能对公司未来经营产生影响。