猜你想问
赛维时代Q3扣非净利润增长137%的原因是什么?
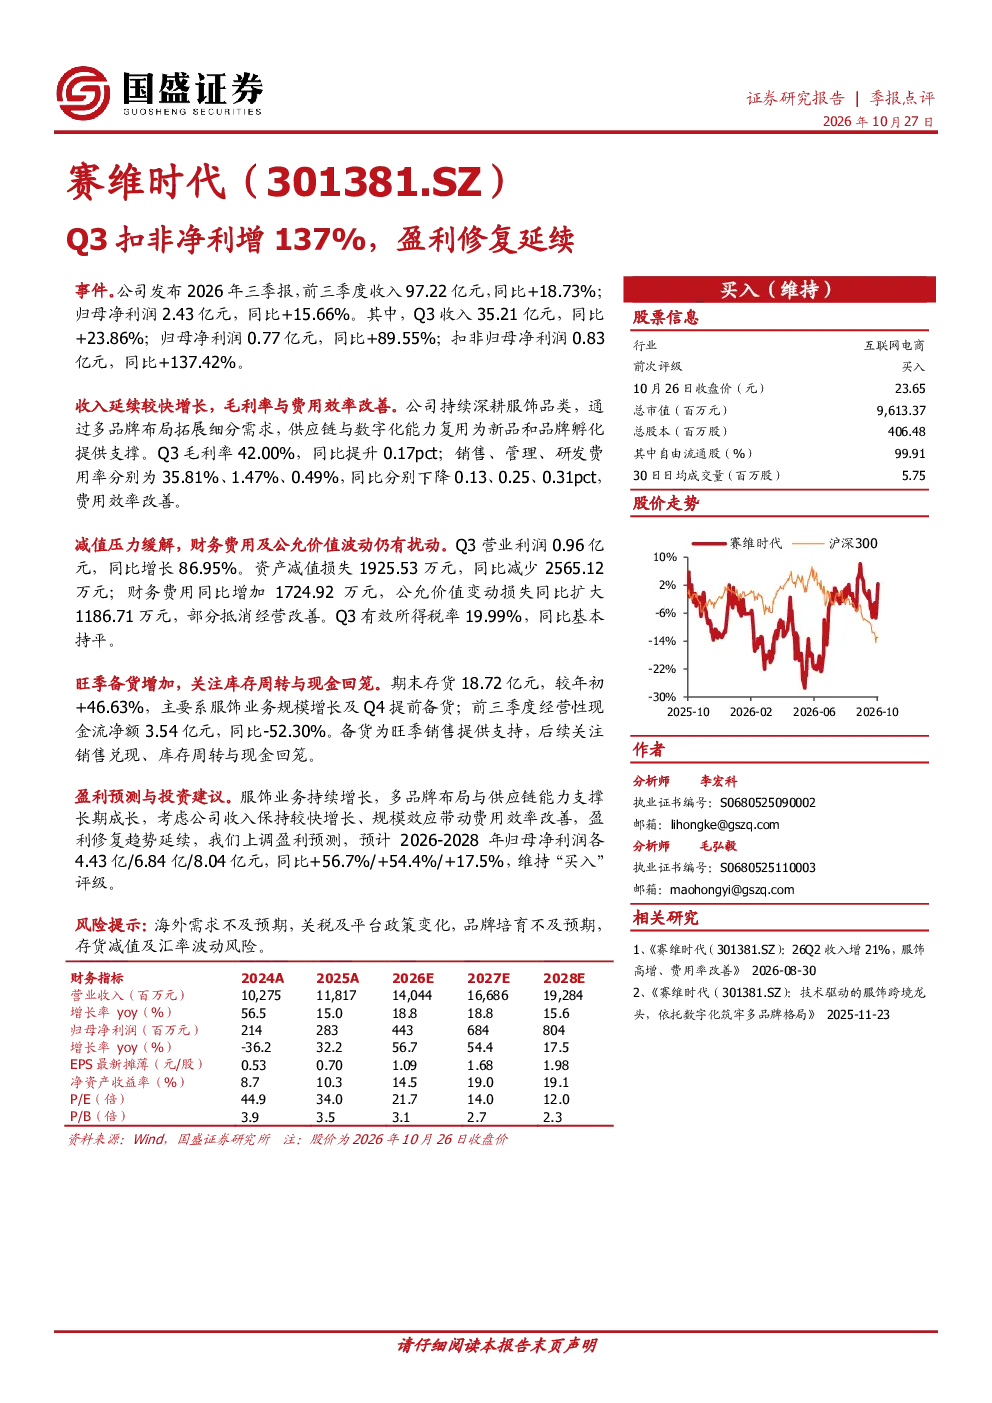
赛维时代Q3扣非净利润大幅增长137.42%,主要得益于收入持续增长和费用效率提升。公司收入延续较快增长,主要得益于服饰品类深耕和多品牌布局拓展细分需求。供应链与数字化能力复用为新品和品牌孵化提供支撑。同时,Q3毛利率提升至42.00%,销售、管理、研发费用率同比分别下降0.13、0.25、0.31个百分点,费用效率改善显著。此外,资产减值损失同比减少,进一步推动了净利润的强劲增长。
赛维时代未来行业发展趋势如何?
赛维时代所处服饰行业未来发展趋势呈现多品牌、细分化和数字化方向。多品牌战略有助于拓展细分市场需求,提升抗风险能力。数字化能力复用为新品和品牌孵化提供支撑,推动产品创新和效率提升。同时,供应链优化和成本控制能力将直接影响企业盈利水平。行业竞争加剧,品牌培育和渠道拓展仍需持续投入,但整体市场仍有增长空间。
赛维时代报告重点分析了哪些方面?
报告重点分析了赛维时代的收入增长、盈利能力改善、减值压力缓解及库存现金流情况。收入增长方面,公司延续较快增长态势,主要得益于服饰品类深耕和多品牌布局。盈利能力方面,Q3毛利率提升,费用率下降,费用效率改善明显。减值压力缓解,营业利润同比增长86.95%。库存方面,期末存货较年初增长46.63%,主要系业务规模增长及Q4备货。现金流方面,前三季度经营性现金流净额同比减少52.30%,需关注后续销售兑现和现金回笼。
当前赛维时代市场处于什么阶段?
赛维时代当前市场处于收入增长和盈利修复阶段。公司收入保持较快增长,规模效应带动费用效率改善,盈利修复趋势延续。但市场仍面临库存增长较快、经营性现金流压力等问题。行业竞争激烈,品牌培育和渠道拓展仍需持续投入。公司通过多品牌布局和数字化能力提升,增强市场竞争力,但需关注后续销售兑现和库存管理能力。
赛维时代研报提示哪些风险?
赛维时代研报提示的主要风险包括海外需求不及预期、关税及平台政策变化、品牌培育不及预期、存货减值及汇率波动风险。海外需求波动可能影响公司出口业务表现,关税及平台政策变化可能增加运营成本。品牌培育需要长期投入,若效果不及预期可能影响市场竞争力。存货增长较快,若销售不及预期可能面临减值风险。汇率波动也可能对公司财务状况产生影响。