猜你想问
科锐国际主业盈利能力改善的原因是什么?
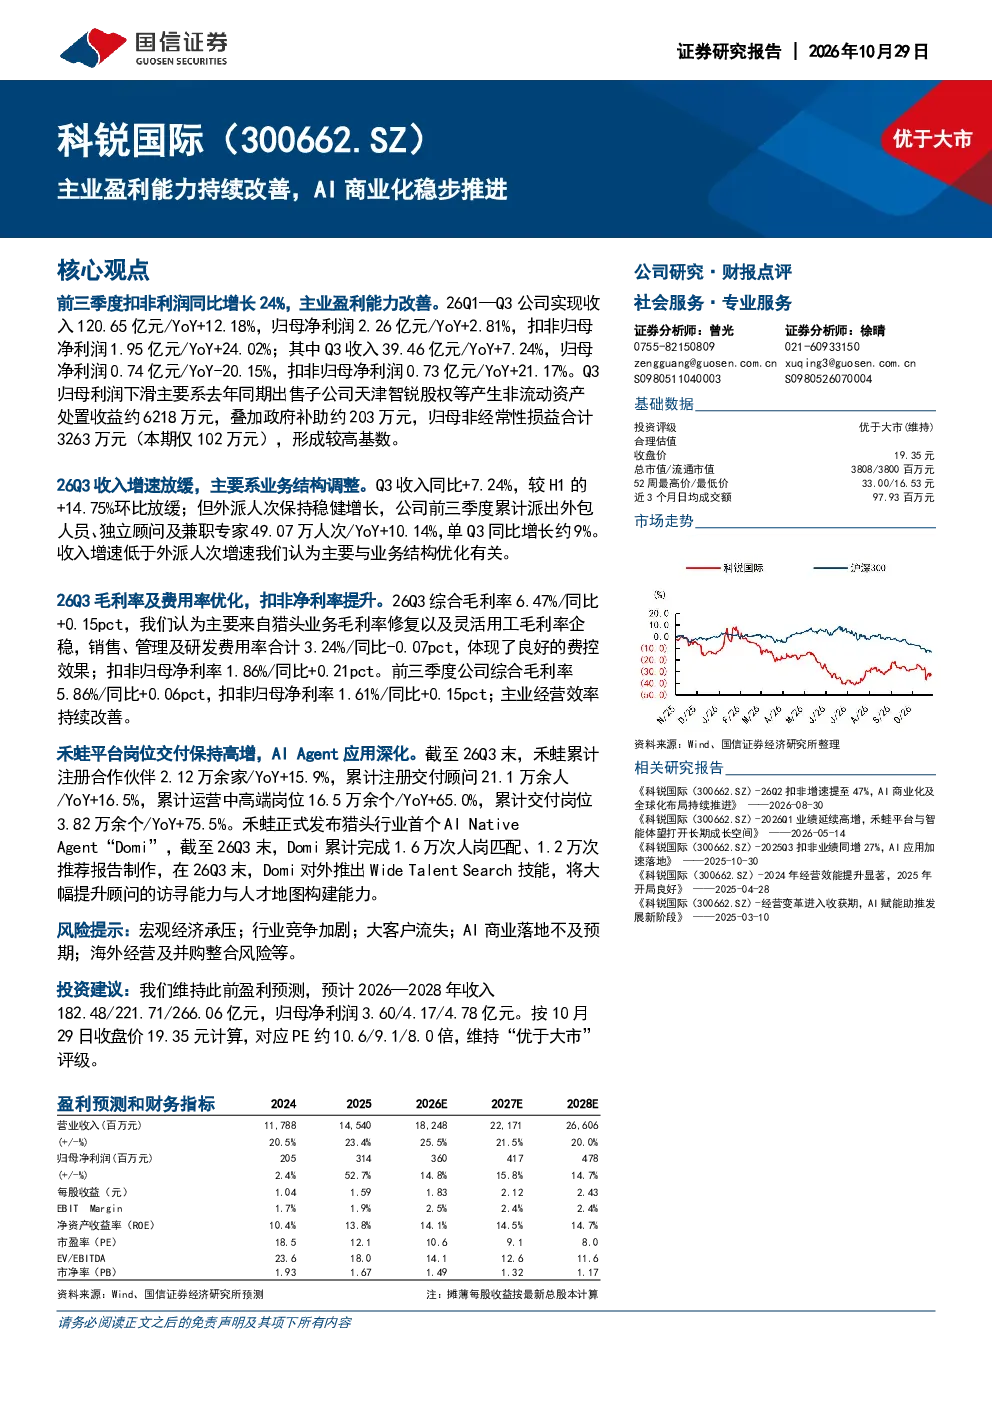
科锐国际主业盈利能力的改善主要得益于猎头业务毛利率的修复和灵活用工业务毛利率的企稳。前三季度扣非利润同比增长24%,显示出公司主营业务的盈利能力得到显著提升。这背后反映了公司在业务结构上的优化,收入增速虽然放缓,但外派人次保持稳健增长,进一步印证了业务质量的提升。此外,公司费用的有效控制也对其盈利能力的改善起到了积极作用,如销售费用率同比下降0.07个百分点,合计费用率也实现了下降,这些都表明公司经营效率持续提升。
AI商业化方面科锐国际有哪些进展?
科锐国际在AI商业化方面取得了显著进展。禾蛙平台岗位交付保持高增,截至2026Q3末,累计注册合作伙伴已达2.12万余家,注册交付顾问超过21.1万人,运营中高端岗位和交付岗位分别同比增长65.0%和75.5%。此外,AIAgent应用也实现了深化,正式发布了猎头行业首个AINativeAgent“Domi”,累计完成1.6万次人岗匹配和1.2万次推荐报告制作。Domi还上线了Wide Talent Search技能,支持多源人才检索,并发布了海外招聘智能体MiraDayBeta版,这些进展表明公司在AI技术应用于人力资源服务领域取得了实质性突破。
科锐国际未来几年的业绩预期如何?
根据研报,科锐国际未来几年的业绩预期表现良好。预计2026—2028年,公司营业收入将分别达到182.48亿元、221.71亿元和266.06亿元,归母净利润则预计为3.60亿元、4.17亿元和4.78亿元。对应PE估值约为10.6倍、9.1倍和8.0倍。这一预测基于公司当前的业务增长趋势和AI商业化的稳步推进,显示出公司未来几年的盈利能力有望持续提升。
当前人力资源服务市场的情况如何?
当前人力资源服务市场呈现出业务结构优化的趋势。以科锐国际为例,其收入增速虽然有所放缓,但外派人次保持稳健增长,反映出市场对高质量人力资源服务的需求持续提升。同时,AI技术的应用正逐步深化,成为行业发展的新动力。猎头、灵活用工等传统业务通过技术赋能,实现了效率的提升和成本的优化。此外,市场竞争依然激烈,企业需要不断创新以保持竞争优势。整体来看,市场在挑战中寻求机遇,业务结构持续优化是行业发展的主要方向。
投资科锐国际需要关注哪些风险?
投资科锐国际需要关注多重风险。宏观经济承压可能影响企业招聘需求,进而影响公司的收入增长。行业竞争加剧也可能对公司市场份额造成压力。此外,大客户的流失对公司业绩的稳定性构成潜在威胁。AI商业化的落地效果也存在不确定性,如果技术转化和市场需求不达预期,可能影响公司的长期发展。最后,海外经营及并购整合过程中可能面临的风险也不容忽视,这些因素都需要投资者在决策时予以充分考虑。